
VN-Index lấy lại đà tăng trước thời điểm nâng hạng
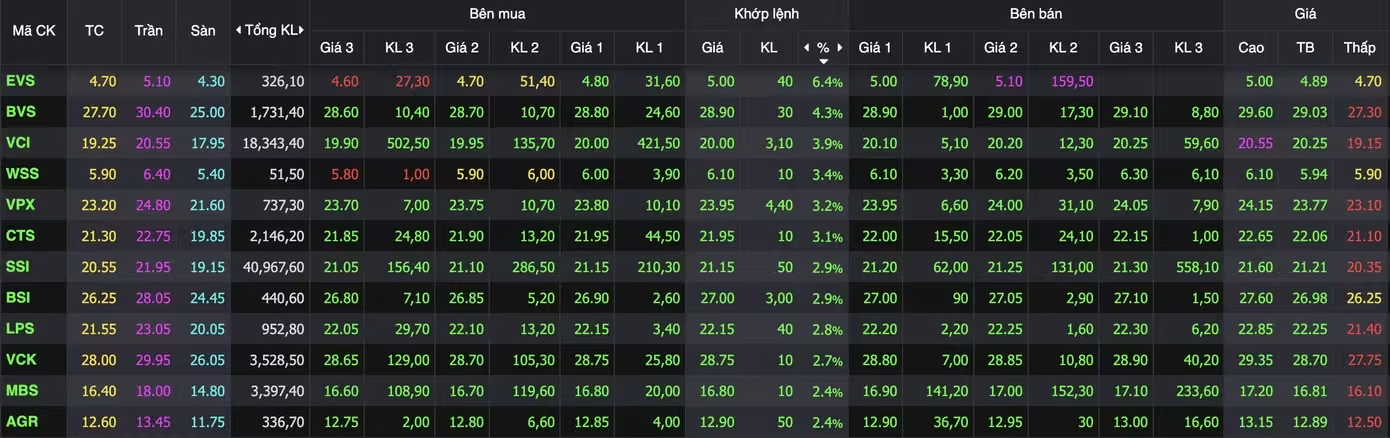
Tuần giao dịch 14-18/9 khép lại với diễn biến tích cực hơn ở những phiên cuối. Sau nhịp rung lắc, VN-Index tăng 12,66 điểm, tương đương 0,7%, lên 1.822 điểm. Độ rộng trên HoSE nghiêng về phía tăng với 200 mã tăng, 114 mã giảm và 63 mã đứng giá. Thanh khoản cũng cải thiện rõ rệt, riêng HoSE ghi nhận hơn 601,6 triệu cổ phiếu được khớp lệnh, với giá trị gần 17.974 tỷ đồng.
Dòng tiền tập trung rõ hơn vào nhóm tài chính. Cổ phiếu chứng khoán đồng loạt khởi sắc với VCI tăng 3,9%, SSI tăng 2,92%, VND tăng 2,07% và VIX tăng 1,58%. SSI và VIX cũng nằm trong nhóm có thanh khoản cao nhất thị trường, lần lượt đạt gần 41 triệu và 39,2 triệu cổ phiếu.
Nhóm ngân hàng tiếp tục đóng vai trò nâng đỡ chỉ số. Trong đó, VPB tăng 2,17%, HDB tăng 1,85%, MBB tăng 1,23% và CTG tăng 1,78%. Riêng VPB đóng góp gần 1 điểm cho VN-Index.
Bất động sản cũng giao dịch tích cực nhưng có sự phân hóa. TCH tăng 3,54%, DXG tăng 2,37%, NVL tăng 2,04% và KDH tăng 1,96%. VHM và VRE lần lượt tăng 0,42% và 1,18%, trong khi VIC đứng giá tham chiếu.
Mặt khác, nhóm năng lượng tạo lực cản đáng kể khi PVD giảm 2,28%, PVS giảm 2,92%, OIL giảm 3,97%, PLX giảm 1,05% và GAS giảm 0,89%.
Đáng chú ý, phiên 17/9 diễn ra trong bối cảnh các nhà đầu tư nước ngoài đã quay lại bán ròng sau ba phiên mua ròng liên tiếp. Khối ngoại bán ròng hơn 382 tỷ đồng, tập trung tại VHM và VIC với giá trị lần lượt gần 186 tỷ đồng và 184 tỷ đồng. VIX cũng bị bán ròng khoảng 160 tỷ đồng.
Ở chiều mua, HDB được khối ngoại mua ròng hơn 143 tỷ đồng, MBB hơn 119 tỷ đồng. FPT tiếp tục được giải ngân khoảng 118 tỷ đồng, trong khi BSR có phiên thứ ba liên tiếp được mua ròng, với giá trị khoảng 112 tỷ đồng.
Sang phiên 18/9, ghi nhận sắc xanh tiếp tục chiếm ưu thế. VN-Index tăng 16,9 điểm, tương đương 0,93%, lên 1.839,67 điểm. Độ rộng thị trường nghiêng về bên mua với 196 mã tăng, 92 mã giảm và 70 mã đứng giá. Thanh khoản đạt hơn 311 triệu cổ phiếu, tương ứng giá trị khoảng 7.976 tỷ đồng.
Nhóm chứng khoán tiếp tục là tâm điểm khi VCI, VND và VIX tăng khoảng 3-4%; SSI tăng 1,89%. Tại nhóm ngân hàng, BID tăng 2,72%, VPB tăng 2,48%, VCB tăng 1,68%, SHB tăng 1,29% và HDB tăng 1,09%.
Ở nhóm bất động sản, VHM tăng 1,54%, VRE tăng 1,55%, KDH tăng 1,92% và VIC tăng 0,54%. Trong khi đó, dầu khí tiếp tục chịu áp lực với BSR giảm 1,79%, PLX giảm 1,31%, PVD giảm 0,52% và OIL giảm 2,05%.
Việc VN-Index chinh phục lại vùng 1.840 điểm cho thấy lực cầu đã cải thiện, nhưng chỉ số vẫn đang đứng trước vùng cản cần theo dõi. Theo HSC, vùng 1.850-1.880 điểm có thể tạo áp lực chốt lời và khiến thị trường rung lắc khi tiếp cận. AIS cũng cho rằng vùng 1.850-1.860 điểm là mục tiêu kháng cự tiếp theo, tương ứng vùng đỉnh được thiết lập vào đầu tháng 9.
Ở góc nhìn kỹ thuật, ASEANSC đánh giá xu hướng tăng ngắn hạn đang được củng cố và kỳ vọng VN-Index kiểm định vùng 1.840-1.850 điểm. Trong khi đó, Yuanta Việt Nam thận trọng hơn khi cho rằng chỉ số cần duy trì trên vùng 1.818 điểm để bảo toàn đà tăng ngắn hạn.
Điểm chung trong các đánh giá này là thị trường đã cải thiện về dòng tiền, nhưng cần thêm các phiên xác nhận để xác định liệu đây là một xu hướng tăng bền vững hay chỉ là nhịp hồi phục sau điều chỉnh.
Dòng tiền ngoại đứng trước một đợt tái phân bổ lớn
Nếu diễn biến nhóm ngành là động lực trực tiếp giúp VN-Index hồi phục, thì nâng hạng FTSE Russell là yếu tố được thị trường quan tâm nhất trong những ngày cuối tuần.
Từ ngày 21/9, thị trường chứng khoán Việt Nam chính thức được FTSE Russell chuyển từ nhóm thị trường cận biên lên thị trường mới nổi thứ cấp. Đây là quá trình được triển khai theo từng giai đoạn và dự kiến hoàn tất vào tháng 9/2027.
Trước thời điểm này, phiên 18/9 là phiên cuối cùng để các quỹ mô phỏng chỉ số thực hiện cơ cấu danh mục theo bộ chỉ số mới. Theo SSI Research, riêng đợt giải ngân đầu tiên, các quỹ mô phỏng theo bộ chỉ số FTSE Global Equity Index Series của Vanguard được dự báo mua ròng khoảng 240 triệu USD đối với 27 cổ phiếu Việt Nam.
FTSE Russell cũng nâng ước tính tỷ trọng Việt Nam trong FTSE Emerging All Cap Index lên 0,488% sau khi hoàn tất cả bốn giai đoạn vào tháng 9/2027, cao hơn mức 0,33% được dự báo trước đó. Một số cổ phiếu vốn hóa lớn được SSI Research dự báo có thể thu hút dòng vốn ETF đáng kể trong đợt đầu, trong đó có VPBank, Vinhomes, FPT và Hòa Phát.
Theo Reuters, FTSE Russell từng ước tính quá trình nâng hạng có thể đưa khoảng 6 tỷ USD vào cổ phiếu Việt Nam khi các quỹ theo dõi chỉ số dần điều chỉnh danh mục. Nhưng dòng tiền này không nhất thiết xuất hiện cùng lúc mà phụ thuộc vào tiến độ triển khai, cơ cấu từng bộ chỉ số và khả năng tiếp cận của nhà đầu tư nước ngoài.
Động thái của khối ngoại trong tuần cũng phần nào cho thấy sự thay đổi về tâm lý. Theo Bloomberg, tính từ đầu tuần đến 18/9, nhà đầu tư nước ngoài đã mua ròng khoảng 54,2 triệu USD cổ phiếu Việt Nam, mức cao nhất trong sáu tuần. Dù vậy, diễn biến khối ngoại trong từng phiên vẫn có thể đảo chiều, như phiên 17/9 khi nhà đầu tư nước ngoài bán ròng hơn 382 tỷ đồng.
Điều này cho thấy dòng vốn ngoại trước nâng hạng không đồng nghĩa với việc áp lực bán sẽ biến mất. Các quỹ chủ động, ETF và nhà đầu tư nước ngoài có thể có chiến lược khác nhau tùy theo danh mục và thời điểm tái cơ cấu.
Phiên giao dịch 21/9 sẽ có ý nghĩa khác khi thị trường bước vào một trạng thái mới. Sau khi Việt Nam chính thức được FTSE Russell xếp vào nhóm thị trường mới nổi thứ cấp, điều này có thể khiến cung cầu tiếp tục biến động mạnh trong ngắn hạn.
Một mặt, việc nâng hạng mở ra khả năng thu hút thêm dòng vốn quốc tế và cải thiện mức độ hiện diện của cổ phiếu Việt Nam trong các danh mục toàn cầu. Mặt khác, tác động thực tế sẽ diễn ra theo từng giai đoạn thay vì tạo ra một lượng tiền mới ngay lập tức trên toàn thị trường.
Vùng 1.840 điểm hiện đã được VN-Index vượt qua, nhưng phía trước là vùng 1.850-1.880 điểm theo đánh giá của HSC. Đây cũng là khu vực có thể xuất hiện áp lực chốt lời sau chuỗi phục hồi.
Trong trường hợp dòng tiền tiếp tục lan tỏa, nhóm chứng khoán, ngân hàng và bất động sản sẽ là những nhóm cần theo dõi do đã dẫn dắt nhịp tăng trong hai phiên cuối tuần. Ngược lại, nhóm năng lượng đang cho thấy diễn biến kém tích cực hơn và có thể ảnh hưởng đến độ rộng của thị trường nếu áp lực bán tiếp tục duy trì.
HSC cho rằng nhà đầu tư nên duy trì tỷ trọng cổ phiếu hợp lý, hạn chế mua đuổi và đặc biệt tránh gia tăng đòn bẩy khi xu hướng mới chưa được xác nhận. ASEANSC cũng lưu ý việc nâng tỷ trọng nên được thực hiện trong các nhịp điều chỉnh chứ không mua khi giá tăng nóng.
Như vậy, phiên 21/9 không chỉ là phiên giao dịch đầu tiên sau một sự kiện nâng hạng được chờ đợi trong nhiều năm, mà còn là phép thử đối với dòng tiền sau khi yếu tố kỳ vọng đã phần nào được phản ánh vào giá.
Dòng tiền sẽ chọn nhóm nào sau nâng hạng?
Nhìn vào hai phiên cuối tuần, dòng tiền đang có xu hướng tập trung vào nhóm chứng khoán, ngân hàng và bất động sản. Đây cũng là những nhóm có khả năng phản ứng rõ với sự cải thiện thanh khoản và kỳ vọng dòng vốn mới.
Trong khi đó, nhóm dầu khí có sự phân hóa đáng kể. Một số cổ phiếu chịu áp lực bán trong phiên 17-18/9, nhưng triển vọng kinh doanh của từng doanh nghiệp lại không hoàn toàn giống nhau.
Dữ liệu TCBS Research cho thấy 7 doanh nghiệp dầu khí gồm GAS, BSR, PLX, PVS, PVD, PVT và OIL có chính sách cổ tức khác nhau, phản ánh sự khác biệt về dòng tiền và nhu cầu vốn.
GAS và PLX duy trì cổ tức tiền mặt tương đối đều đặn. Trong khi đó, BSR từng ưu tiên tăng vốn thông qua cổ tức bằng cổ phiếu và cổ phiếu thưởng, còn PVT sử dụng nguồn lực để mở rộng đội tàu.
Kết quả kinh doanh cũng phân hóa khi trong 6 tháng đầu năm 2026, tổng lợi nhuận sau thuế của 7 doanh nghiệp nói trên đạt khoảng 29.471 tỷ đồng, vượt kết quả cả năm 2025. Do đó, diễn biến giá cổ phiếu dầu khí trong tuần tới có thể không chỉ phụ thuộc vào xu hướng chung của VN-Index mà còn vào triển vọng lợi nhuận, giá hàng hóa, kế hoạch đầu tư và khả năng phân phối dòng tiền của từng doanh nghiệp.
Một số báo cáo phân tích cũng đang đưa ra các quan điểm tích cực riêng lẻ. SSI đánh giá MBB có triển vọng tăng trưởng lợi nhuận nhờ tín dụng và biên lãi ròng cải thiện. MBS nhận định GEE có thể hưởng lợi từ nhu cầu thiết bị điện và xu hướng đầu tư cơ sở hạ tầng. Với PVT, MBS kỳ vọng đội tàu mở rộng và giá cước hỗ trợ kết quả kinh doanh. VCBS đánh giá PVS được hỗ trợ bởi lượng backlog lớn từ các dự án dầu khí và năng lượng tái tạo, trong khi MSN được kỳ vọng hưởng lợi từ sự cải thiện của mảng tiêu dùng và giá vonfram. Đây đều là những đánh giá riêng của các công ty chứng khoán và cần được đặt trong bối cảnh định giá, diễn biến giá và rủi ro của từng doanh nghiệp.
Sau một tuần giao dịch với dòng tiền cải thiện, VN-Index đang đứng trước hai ngưỡng quan trọng: 1.840 điểm đã được chinh phục và 1.850-1.880 điểm là vùng cản kế tiếp theo đánh giá của HSC.
Trong ngắn hạn, thị trường có thể tiếp tục biến động mạnh khi hiệu ứng nâng hạng chuyển từ kỳ vọng sang giao dịch thực tế. Phiên 21/9 vì vậy sẽ là mốc đáng theo dõi để đánh giá khả năng duy trì dòng tiền, mức độ lan tỏa giữa các nhóm ngành và phản ứng của nhà đầu tư sau khi các quỹ hoàn tất đợt tái cơ cấu đầu tiên.
Bên cạnh kỳ vọng nâng hạng tạo ra một nhịp tăng đồng loạt, thì diễn biến sau ngày 21/9 có thể cho thấy rõ hơn nhóm cổ phiếu nào thực sự tiếp tục thu hút dòng tiền khi yếu tố sự kiện dần chuyển thành động lực dài hạn.