
Thị trường chứng khoán Việt Nam bước vào tuần giao dịch 21-25/9 với dấu mốc quan trọng khi chính thức được FTSE Russell đưa vào nhóm thị trường mới nổi thứ cấp. Nhưng thay vì tạo ra một nhịp tăng mới thì VN-Index lại chịu áp lực điều chỉnh trong phần lớn thời gian của tuần.
Tại phiên 21/9, VN-Index giảm 15,99 điểm, xuống 1.799,67 điểm, trong ngày giao dịch đầu tiên sau khi việc nâng hạng chính thức có hiệu lực. Sau đó, chỉ số hồi phục 17,26 điểm trong phiên 22/9 trước khi giảm 15,28 điểm và 26,56 điểm trong hai phiên kế tiếp. Đến cuối phiên 24/9, VN-Index còn 1.775,09 điểm.
Diễn biến này cho thấy kỳ vọng về dòng vốn ngoại sau nâng hạng chưa chuyển hóa ngay thành lực cầu đủ mạnh trên thị trường. Áp lực bán vẫn hiện diện khiến dòng tiền trong nước có dấu hiệu thận trọng hơn.
VN-Index giảm ba trong bốn phiên sau nâng hạng
Trong bốn phiên đầu tuần, VN-Index có tới ba phiên giảm điểm. Đặc biệt phiên 24/9 ghi nhận mức giảm mạnh nhất khi chỉ số mất 26,56 điểm, tương đương 1,47%, xuống dưới mốc 1.800 điểm.
Không chỉ nhóm vốn hóa lớn, áp lực điều chỉnh cũng lan rộng trên thị trường. Phiên 24/9, HoSE ghi nhận 81 mã tăng trong khi có tới 228 mã giảm. Thanh khoản đạt hơn 16.680 tỷ đồng nhưng chưa cho thấy lực cầu đủ mạnh để hấp thụ lượng cung gia tăng.
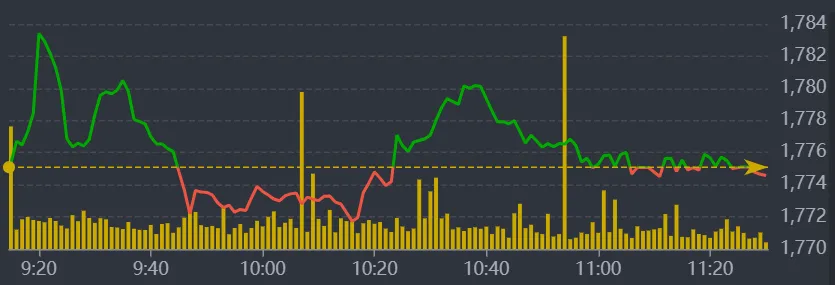
Sang phiên sáng 25/9, diễn biến có phần cân bằng hơn. VN-Index phần lớn thời gian vẫn duy trì sắc xanh nhưng đến cuối phiên sáng lại giảm 0,52 điểm, tương đương 0,03%, xuống 1.774,57 điểm. Độ rộng thị trường thu hẹp dần trong phiên, từ 133 mã tăng và 81 mã giảm lúc khoảng 9h40 xuống còn 104 mã tăng và 150 mã giảm vào cuối buổi sáng.
Bên cạnh đó, giá trị khớp lệnh trên HoSE trong phiên sáng chỉ hơn 4.000 tỷ đồng, thuộc nhóm thấp nhất trong thời gian gần đây. Riêng rổ VN30 chỉ đạt khoảng 2.300 tỷ đồng, mức thấp nhất trong 27 phiên, chưa tính giao dịch thỏa thuận.
Dòng tiền yếu khiến khả năng duy trì đà tăng của các cổ phiếu vốn hóa lớn cũng hạn chế. Trong nhóm trụ, VHM tăng 1,83%, VPB tăng 1,13%, GAS tăng 0,37% và MBB tăng 0,25%. Ở chiều ngược lại, VIC giảm 0,78%, VCB giảm 0,34%, BID giảm 0,56%, CTG giảm 0,33% và MCH giảm 0,49%.
Độ rộng của VN30 cũng chuyển từ trạng thái tích cực đầu phiên sang phân hóa rõ rệt vào cuối buổi sáng, với 11 mã tăng và 14 mã giảm. Toàn bộ 30 cổ phiếu trong rổ đều từng chịu áp lực điều chỉnh ở các mức độ khác nhau, trong đó 12 mã giảm hơn 1%.
Ở nhóm tăng, BSR tăng 3,17%, GVR tăng 2,44%, VHM tăng 1,83% và VPB tăng 1,13%. Ngoài nhóm vốn hóa lớn, PET tăng 6,78%, GEL tăng 2,75%, NAB tăng 2,5%, PVT tăng 1,57% và GEE tăng 1,55%.
Diễn biến này cho thấy thị trường chưa xuất hiện lực bán tháo trên diện rộng. Phần lớn cổ phiếu vẫn dao động trong biên độ hẹp, nhưng lực cầu cũng chưa đủ mạnh để tạo xu hướng tăng rõ ràng.
Ngoài ra, một trong những điểm đáng chú ý nhất của tuần giao dịch vừa qua là diễn biến trái chiều giữa kỳ vọng và dòng tiền ngoại. Ngay trong phiên 21/9, khối ngoại đã bán ròng gần 700 tỷ đồng trên toàn thị trường. VHM là cổ phiếu bị bán ròng mạnh nhất với hơn 290 tỷ đồng, tiếp đến là VIC và FPT.
Đến phiên 24/9, nhà đầu tư nước ngoài tiếp tục bán ròng gần 908 tỷ đồng trên toàn thị trường. Tính từ thời điểm nâng hạng, tổng giá trị bán ròng của khối ngoại đã lên khoảng 2.600 tỷ đồng theo số liệu được công bố sau phiên 24/9.
Điều này phần nào cho thấy việc Việt Nam được nâng hạng không có nghĩa dòng vốn ngoại sẽ lập tức đảo chiều. Trước thời điểm chính thức nâng hạng, một phần dòng tiền từ các quỹ mô phỏng chỉ số đã được giải ngân theo lịch trình. SSI Research từng ước tính đợt giải ngân đầu tiên của các quỹ này khoảng 240 triệu USD vào 27 cổ phiếu.
Theo phân tích được dẫn từ SGI Capital, các giai đoạn dòng vốn quốc tế chảy mạnh vào thị trường mới nổi thường đi cùng hai điều kiện. Một là kinh tế toàn cầu duy trì tăng trưởng tích cực, nhất là tại các thị trường mới nổi và hai là đồng USD tương đối yếu.
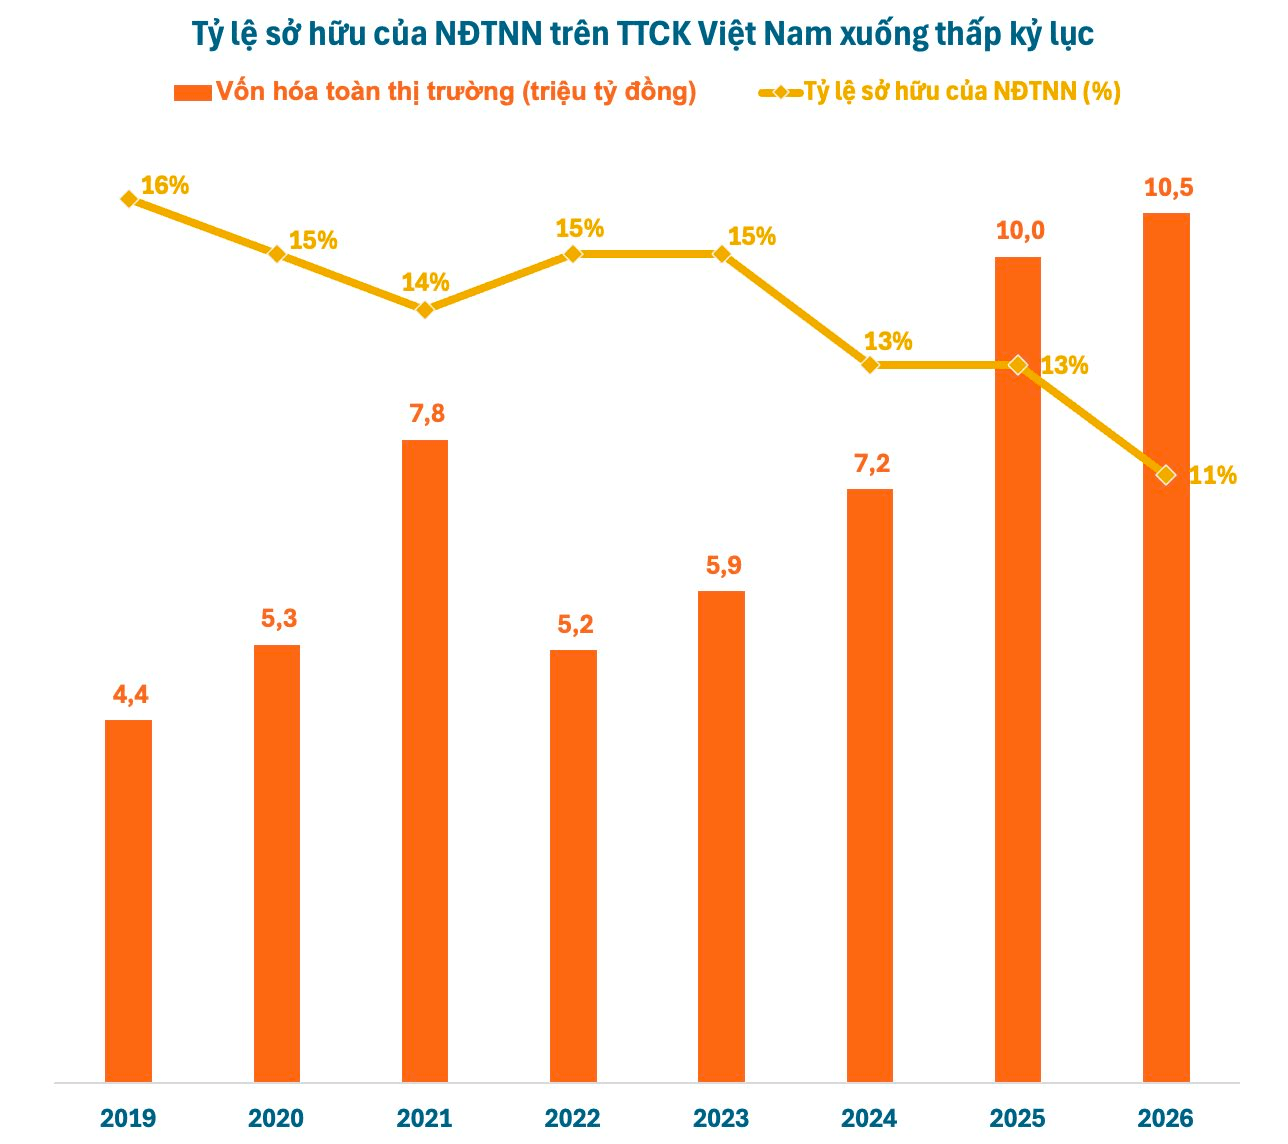
Sau nhiều năm nhà đầu tư nước ngoài liên tục bán ròng, tỷ lệ sở hữu của khối ngoại trên thị trường Việt Nam hiện đã xuống khoảng 11%. Vì vậy, nâng hạng có thể mở thêm không gian cho dòng vốn quốc tế, nhưng để hình thành một chu kỳ vốn mới vẫn cần thêm những điều kiện về môi trường bên ngoài cũng như chất lượng và khả năng hấp thụ vốn của thị trường.
Ở phiên sáng 25/9, khối ngoại đã giảm cường độ bán ròng còn khoảng 124 tỷ đồng trên HoSE. Quy mô mua tập trung vào một số mã như SBT và BSR, trong khi áp lực bán vẫn xuất hiện tại MSB, VIC, TCB, HPG, VPB và CTG.
Kỳ vọng lợi nhuận quý III tạo điểm tựa, nhưng sự phân hóa sẽ lớn
Trong khi dòng tiền chưa tạo được động lực rõ ràng, kết quả kinh doanh quý III/2026 đang trở thành một yếu tố quan trọng để thị trường định giá lại từng nhóm cổ phiếu. Theo báo cáo của VCBS Research đối với 54 doanh nghiệp niêm yết, lợi nhuận quý III được dự báo phân hóa mạnh ngay cả giữa các doanh nghiệp cùng ngành.
Ở nhóm ngân hàng, triển vọng nhìn chung tích cực nhờ thu nhập lãi. HDB được VCBS dự báo lợi nhuận tăng 53% so với cùng kỳ, MSB tăng 22%, MBB tăng 21% và BID tăng 17%.
Nhóm bất động sản nhà ở cũng có sự khác biệt đáng kể. Vinhomes được dự báo đạt hơn 15.200 tỷ đồng lợi nhuận sau thuế trong quý III, tăng 243% so với cùng kỳ nhờ đóng góp từ hoạt động bán hàng tại các dự án lớn.
Trong ngành thép, Hòa Phát được dự báo lợi nhuận quý III tăng 46%, đạt hơn 5.800 tỷ đồng, với sản lượng bán hàng ước đạt 3,89 triệu tấn, tăng 44,4%. Masan cũng nằm trong nhóm có triển vọng tăng trưởng cao khi VCBS dự báo lợi nhuận sau thuế quý III đạt khoảng 4.117 tỷ đồng, tăng 121% so với cùng kỳ.
Nhóm dầu khí có sự phân hóa rõ hơn. BSR và GAS được kỳ vọng tăng trưởng lợi nhuận, trong khi Petrolimex có thể chịu sức ép từ biến động giá đầu vào và rủi ro giảm giá hàng tồn kho. PVD cũng được dự báo lợi nhuận giảm dù doanh thu tăng.
Mặt khác, nhóm công ty chứng khoán được dự báo đối mặt với nhiều áp lực hơn khi thanh khoản thị trường giảm và dư nợ margin có thể hạ nhiệt. VCBS dự báo lợi nhuận quý III của SSI, HCM và VCI giảm 10-30% so với cùng kỳ.
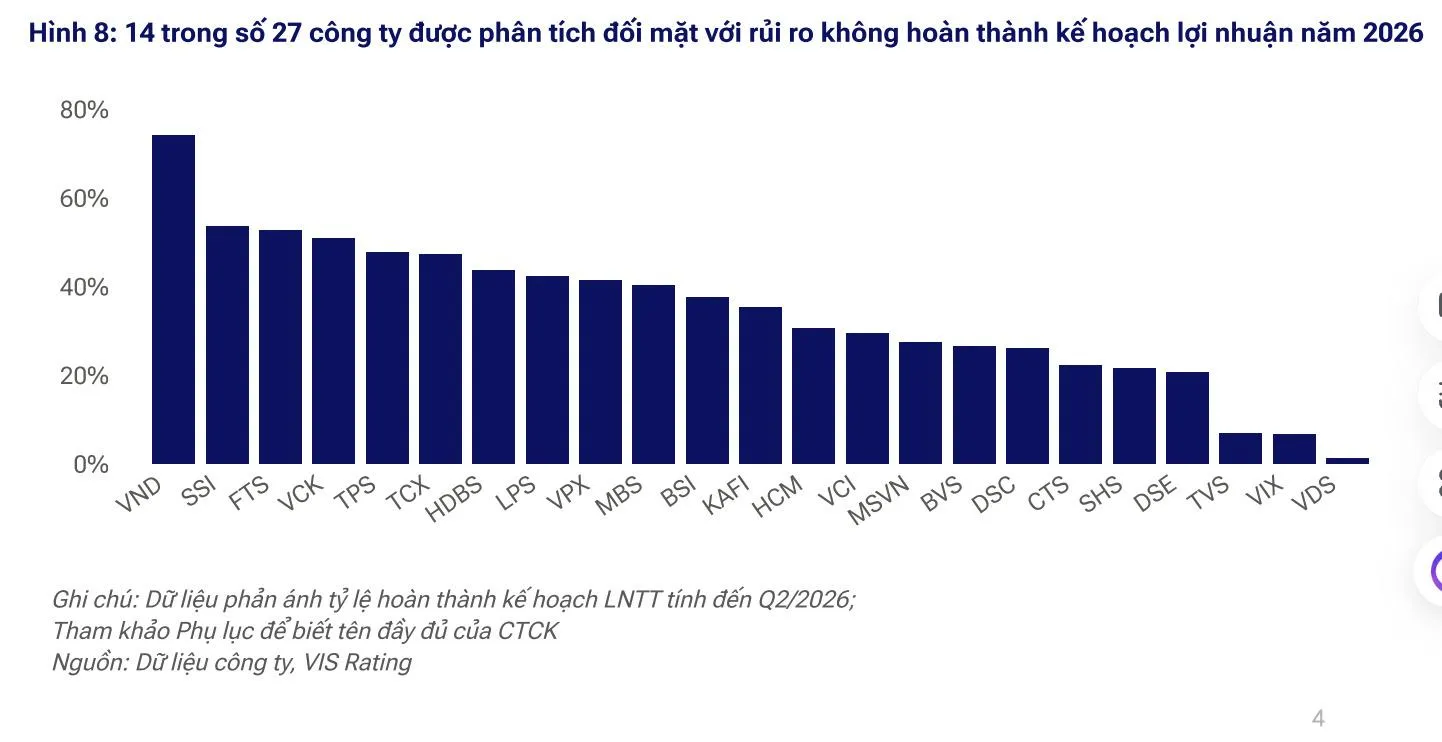
Diễn biến này phù hợp với bức tranh ngành được VISRating cập nhật. Theo tổ chức này, ROAA toàn ngành chứng khoán giảm từ 5,6% năm 2025 xuống 4,3% trong nửa đầu năm 2026, trong bối cảnh chi phí vốn tăng và lợi nhuận từ đầu tư cổ phiếu suy giảm.
Biên lợi nhuận cho vay ký quỹ cũng thu hẹp từ khoảng 6,9% trong quý IV/2024 xuống dưới 5% trong quý II/2026, trong khi chi phí vốn bình quân tăng lên khoảng 5,9%. VISRating dự báo ROAA toàn ngành có thể duy trì quanh 4,2-4,5% trong cả năm 2026.
Điều này cho thấy thanh khoản thị trường không chỉ ảnh hưởng trực tiếp đến diễn biến giá cổ phiếu mà còn tác động đến kết quả kinh doanh của chính các công ty chứng khoán. Khi dòng tiền suy yếu, dư địa tăng trưởng từ môi giới, margin và tự doanh cũng thu hẹp.
Thị trường bước vào giai đoạn mới với nhiều thay đổi
Bên cạnh câu chuyện nâng hạng, thị trường chứng khoán Việt Nam cũng đang đứng trước một loạt thay đổi về cấu trúc.
Theo lộ trình sắp xếp lại thị trường giao dịch cổ phiếu, các tổ chức niêm yết trên HNX sẽ phải hoàn tất chuyển sang HoSE chậm nhất vào cuối năm 2026. Sau khi hoàn tất, HoSE sẽ tập trung các sản phẩm cổ phiếu, chứng chỉ quỹ và chứng quyền có bảo đảm; HNX tiếp tục tập trung vào trái phiếu, phái sinh, UPCoM và các cấu phần thị trường vốn khác.
Việc tập trung cổ phiếu về HoSE có thể tạo ra thay đổi đáng kể về quy mô và thanh khoản. Theo đánh giá của HSC, một thị trường cổ phiếu tập trung sẽ mở rộng danh mục mà nhà đầu tư có thể tiếp cận. Đại diện Kafi cũng cho rằng các cổ phiếu chuyển từ HNX sang HoSE có thể hưởng lợi về thanh khoản khi được đưa vào một thị trường có quy mô lớn hơn.
Quá trình chuyển đổi cũng đặt ra yêu cầu về tiêu chuẩn niêm yết và khả năng đáp ứng của từng doanh nghiệp. Sự khác biệt về biên độ dao động giá giữa hai sàn cũng là vấn đề cần được xử lý khi mô hình mới vận hành.
Trong ngắn hạn, những thay đổi này chưa phải yếu tố quyết định diễn biến VN-Index. Nhưng về dài hạn, chúng có thể tác động đến cách dòng vốn phân bổ, khả năng tiếp cận của nhà đầu tư và mức độ hấp dẫn của thị trường Việt Nam trong các bộ chỉ số quốc tế.
Một yếu tố khác đang ngày càng được thị trường quan tâm là tác động của AI đến mô hình kinh doanh của doanh nghiệp. Sự phát triển của các AI agent, có khả năng tự thực hiện nhiều tác vụ thay người dùng, đang tạo ra một vòng phân hóa mới trên thị trường quốc tế, từ nhóm bán dẫn, điện toán đám mây, thương mại điện tử đến phần mềm và các nền tảng trung gian.
Đối với thị trường Việt Nam, tác động trực tiếp hiện chưa thể hiện rõ trên diện rộng. Dù vậy, xu hướng này cho thấy câu chuyện định giá doanh nghiệp trong những năm tới sẽ ngày càng gắn với khả năng ứng dụng công nghệ, năng suất và kiểm soát chi phí.
Sau tuần giao dịch đầu tiên kể từ khi chính thức được nâng hạng, có thể thấy thị trường đang đứng giữa hai trạng thái. Một bên là kỳ vọng về khả năng tiếp cận dòng vốn quốc tế lớn hơn, sự cải thiện về cấu trúc thị trường và triển vọng tăng trưởng của một số doanh nghiệp. Bên còn lại là áp lực bán ròng, thanh khoản suy yếu và sự phân hóa ngày càng rõ về kết quả kinh doanh.
Những phiên giao dịch cuối tuần cho thấy bên bán chưa tạo ra trạng thái tháo chạy trên diện rộng, nhưng bên mua cũng chưa đủ mạnh để thiết lập lại xu hướng tăng. Việc VN-Index có thể tìm được cân bằng quanh vùng hiện tại sẽ phụ thuộc đáng kể vào diễn biến dòng tiền, đặc biệt là khả năng giảm áp lực bán của khối ngoại và sự trở lại của thanh khoản trong nước.
Trước thực trạng đó, kết quả kinh doanh quý III và triển vọng cả năm nhiều khả năng sẽ trở thành cơ sở quan trọng hơn để phân hóa cổ phiếu, hơn là kỳ vọng chung từ câu chuyện nâng hạng.