
Dung Quất 2 đưa sản lượng Hòa Phát lên mặt bằng mới
Khu liên hợp sản xuất gang thép Hòa Phát Dung Quất tiếp tục vận hành ở công suất cao, đưa sản lượng thép của Tập đoàn Hòa Phát (HoSE: HPG) lên một mặt bằng mới. Nhưng sau quý II thuận lợi về giá bán và nguyên liệu, bức tranh quý III đang xuất hiện những yếu tố kém thuận lợi hơn.
Nhiều báo cáo phân tích cùng cho rằng sản lượng thép, đặc biệt là thép cuộn cán nóng (HRC) tiếp tục tăng mạnh nhờ Dung Quất 2. Trong khi đó, giá thép thành phẩm hạ nhiệt khiến biên lợi nhuận thu hẹp. Vì vậy, lợi nhuận quý III có thể giảm đáng kể so với quý II, dù vẫn tăng trưởng mạnh so với cùng kỳ năm trước.
Theo thông tin từ doanh nghiệp, tháng 8/2026, Khu liên hợp sản xuất gang thép Hòa Phát Dung Quất lần đầu đạt sản lượng 1 triệu tấn gang lỏng trong một tháng, tăng khoảng 2% so với tháng trước và gần 65% so với cùng kỳ năm 2025. Đây cũng là thời điểm đánh dấu một năm toàn bộ 6 lò cao tại khu liên hợp vận hành đồng bộ.
Gang lỏng chưa phải sản phẩm cuối cùng bán ra thị trường nhưng là mắt xích quan trọng trong chuỗi sản xuất thép. Từ quặng sắt, than luyện cốc và các nguyên liệu khác, lò cao tạo ra gang lỏng, sau đó tiếp tục qua các công đoạn luyện thép và cán thành HRC và thép xây dựng cùng các sản phẩm khác. Sản lượng gang lỏng tăng cao cho thấy công suất của Dung Quất đang được khai thác ngày càng đầy đủ. Đây cũng là cơ sở để Hòa Phát duy trì tốc độ tăng sản lượng HRC trong quý III.
Trong quý II, Hòa Phát đã bán khoảng 1,9 triệu tấn HRC, tăng 37% so với quý I và 64% so với cùng kỳ năm trước. Sang quý III, Chứng khoán Rồng Việt (VDSC) dự báo sản lượng HRC có thể đạt khoảng 2,15 triệu tấn, tăng 12% so với quý trước và 70% so với cùng kỳ. Còn sản lượng thép xây dựng được dự báo ở khoảng 1,3 triệu tấn, gần như đi ngang so với quý II nhưng tăng 21% so với cùng kỳ.
Như vậy, xét riêng về sản lượng, Hòa Phát vẫn đang duy trì đà tăng. Động lực lớn nhất nằm ở HRC khi Dung Quất 2 được kỳ vọng vận hành với hiệu suất khoảng 90%. Riêng tháng 6 và tháng 7, sản lượng HRC của Hòa Phát đều duy trì trên 700.000 tấn mỗi tháng. Dù vậy, sản lượng tăng chưa chắc doanh thu và lợi nhuận sẽ tăng tương ứng. Đây chính là điểm đáng cần lưu ý đối với HPG trong quý III.
Giá thép hạ nhiệt, biên lợi nhuận đứng trước sức ép
Trong quý II, giá thép của Hòa Phát bình quân tăng khoảng 8% so với quý trước, trong khi giá quặng sắt giảm khoảng 5% và doanh nghiệp còn hưởng lợi từ lượng nguyên liệu được tích lũy ở vùng giá thấp từ quý I. Nhờ đó, biên lợi nhuận gộp của Hòa Phát đạt khoảng 19%, mức cao so với giai đoạn 2023-2025. Lợi nhuận gộp đạt khoảng 10.488 tỷ đồng, tăng 59% so với cùng kỳ và 25% so với quý trước.
Bước sang quý III, điều kiện kinh doanh đã thay đổi. Theo VDSC, giá bán bình quân thép xây dựng trong quý III có thể giảm khoảng 7% so với quý II, xuống khoảng 14,3 triệu đồng/tấn. Với HRC, giá bán bình quân được dự báo khoảng 510 USD/tấn, thấp hơn khoảng 4% so với quý trước.
Một số báo cáo khác cũng ghi nhận xu hướng tương tự. MBS ước tính mặt bằng giá thép trong quý III giảm khoảng 6% so với quý II. Trong khi đó, Rồng Việt dự báo giá bán bình quân của Hòa Phát giảm khoảng 7%. Diễn biến này xuất hiện sau giai đoạn giá thép hồi phục trong quý II, khi nhu cầu tại thị trường Trung Quốc chưa đạt kỳ vọng và thị trường thép khu vực bước vào giai đoạn điều chỉnh.
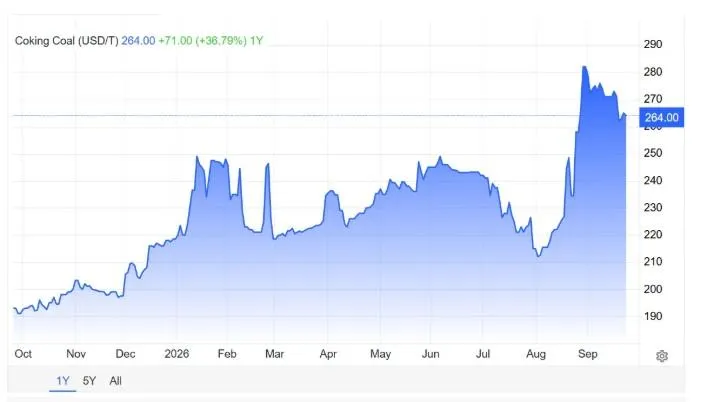
Bên cạnh đó, chi phí nguyên liệu cũng đang tạo sức ép lên biên lợi nhuận. Cụ thể, giá than luyện cốc trên thị trường quốc tế tăng mạnh trong một phần quý III. Trước đó, giá tham chiếu trên Trading Economics từng lên khoảng 276 USD/tấn vào ngày 8/9, cao hơn 26,8% so với một tháng trước. Đến ngày 24/9, giá đã điều chỉnh về khoảng 264 USD/tấn nhưng vẫn cao hơn đáng kể so với cùng kỳ.
Than luyện cốc được sử dụng để sản xuất coke, sau đó coke đóng vai trò nhiên liệu và chất hoàn nguyên trong lò cao. Với quy mô sản xuất gang tại Dung Quất đang ở mức cao, biến động của nguyên liệu này có thể tác động đáng kể đến giá vốn sản xuất. Dù vậy, giá than trên thị trường quốc tế không lập tức phản ánh toàn bộ vào chi phí của Hòa Phát. Doanh nghiệp còn lượng nguyên liệu tồn kho, thời gian vận chuyển và chu kỳ chế biến trước khi nguyên liệu được đưa vào sản xuất.
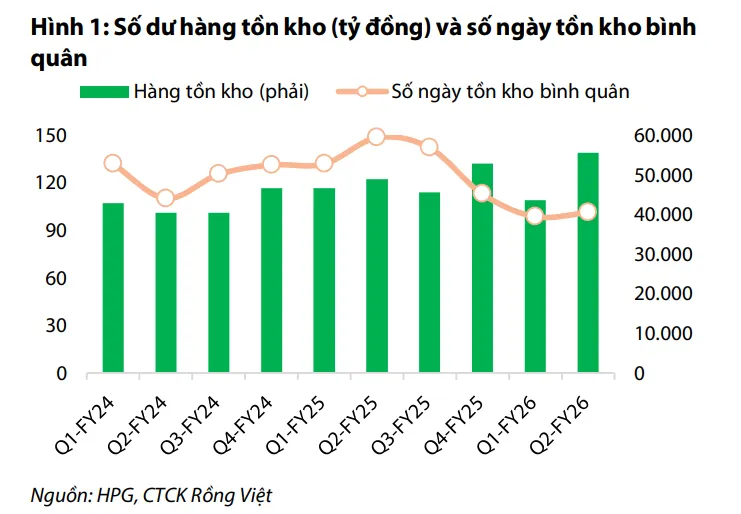
Tại ngày 30/6, Hòa Phát ghi nhận khoảng 25.300 tỷ đồng nguyên vật liệu tồn kho và khoảng 10.700 tỷ đồng hàng hóa đang đi đường. Do đó, diễn biến giá nguyên liệu trong cuối quý III có thể tiếp tục tạo ảnh hưởng sang quý IV thay vì phản ánh toàn bộ ngay trong một kỳ.
Lợi nhuận có thể giảm theo quý nhưng vẫn tăng mạnh so với cùng kỳ
Sự thay đổi của giá bán và chi phí đầu vào đang khiến các tổ chức phân tích thận trọng hơn với lợi nhuận quý III của Hòa Phát.
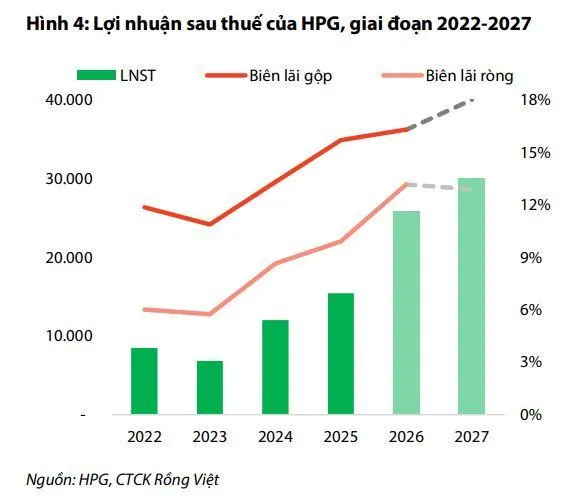
Theo VDSC, biên lợi nhuận gộp quý III có thể thu hẹp xuống khoảng 16,3%, từ mức 19% trong quý II. Doanh thu thuần được dự báo đạt khoảng 54.056 tỷ đồng, giảm 2% so với quý trước nhưng tăng 48% so với cùng kỳ. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ ước đạt khoảng 5.369 tỷ đồng, giảm 16% so với quý II nhưng vẫn tăng 34% so với cùng kỳ năm 2025.
Rồng Việt đưa ra dự báo tương đối gần, với doanh thu khoảng 54.000 tỷ đồng và lợi nhuận sau thuế cổ đông mẹ khoảng 5.400 tỷ đồng. So với quý II, hai chỉ tiêu này lần lượt giảm khoảng 2% và 16%.
Trong khi đó, MBS có phần tích cực hơn khi dự báo doanh thu quý III khoảng 55.300 tỷ đồng và lợi nhuận ròng khoảng 5.600 tỷ đồng. Tuy vậy, theo kịch bản này thì lợi nhuận vẫn thấp hơn khoảng 12% so với quý II.
Điểm chung giữa các dự báo nằm ở sự phân hóa giữa sản lượng và hiệu quả kinh doanh. Hòa Phát có thể bán được nhiều thép hơn trong quý III, nhưng mỗi tấn thép tạo ra ít lợi nhuận hơn so với quý trước. Nếu các dự báo trên diễn ra, đây sẽ là một diễn biến rất đáng chú ý của HPG: sản lượng HRC tăng khoảng 12% theo quý nhưng lợi nhuận lại có thể giảm 12-16%.
Ngoài áp lực từ giá bán, chi phí tài chính cũng là yếu tố cần theo dõi khi Dung Quất 2 bước vào giai đoạn vận hành ở công suất cao và Hòa Phát ghi nhận đầy đủ hơn chi phí lãi vay liên quan đến dự án. VDSC ước tính chi phí tài chính quý III khoảng 1.850 tỷ đồng, tăng 72% so với cùng kỳ.
Các dự báo hiện vẫn cho thấy Dung Quất 2 đang đóng vai trò quan trọng trong tăng trưởng sản lượng và lợi nhuận của tập đoàn. VDSC dự phóng doanh thu năm 2026 của Hòa Phát đạt khoảng 196.876 tỷ đồng, tăng 26% so với năm trước. Lợi nhuận sau thuế dự kiến khoảng 25.917 tỷ đồng, tăng 68%.
Rồng Việt cũng đưa ra mức dự phóng tương tự, với doanh thu khoảng 197.000 tỷ đồng và lợi nhuận sau thuế cổ đông mẹ khoảng 25.900 tỷ đồng. Điều này cho thấy nếu thị trường thép trong nước tiếp tục phục hồi, công suất mới từ Dung Quất 2 có thể trở thành động lực quan trọng giúp Hòa Phát cải thiện kết quả kinh doanh cả năm.
Ở tầm nhìn dài hạn, dư địa sản lượng của tập đoàn cũng chưa dừng lại ở HRC và thép xây dựng.
Tại Dung Quất, Hòa Phát đang đẩy nhanh dự án Nhà máy sản xuất ray và thép đặc biệt với tổng vốn đầu tư hơn 10.000 tỷ đồng, công suất thiết kế 700.000 tấn/năm. Đến tháng 9/2026, dự án đã hoàn thành gần 70% tiến độ và dự kiến cho ra sản phẩm ray đường sắt cao tốc đầu tiên trong quý I/2027.
Ngoài ra, Hòa Phát cũng vừa đề xuất dừng nghiên cứu dự án Khu liên hợp sản xuất gang thép tại Phú Yên với quy mô dự kiến 6 triệu tấn/năm và tổng vốn đầu tư khoảng 86.000 tỷ đồng. Quyết định này cho thấy doanh nghiệp đang thận trọng hơn với việc mở rộng thêm một tổ hợp thép quy mô lớn trong bối cảnh phải cân đối vốn, thị trường nguyên liệu và hiệu quả đầu tư.
Nhìn từ hoạt động kinh doanh, Hòa Phát vẫn đang ở giai đoạn mở rộng công suất mạnh. Quý II cho thấy Hòa Phát có thể hưởng lợi đáng kể khi giá bán phục hồi trong lúc nguyên liệu tồn kho ở mức thấp. Còn Quý III lại cho thấy chiều ngược lại, sản lượng tăng nhưng giá bán hạ nhiệt khiến biên lợi nhuận bị thu hẹp.
Giá than luyện cốc đã giảm trở lại từ vùng cao đầu tháng 9. Nếu xu hướng này tiếp diễn trong quý IV trong khi giá thép không giảm tương ứng, áp lực lên biên lợi nhuận có thể giảm bớt. Tuy nhiên, độ trễ của tồn kho và chu kỳ mua nguyên liệu khiến tác động của diễn biến giá than cần được theo dõi thêm.
Vì vậy với HPG, quý III có thể là một quý mà sản lượng tiếp tục lập mặt bằng mới nhưng lợi nhuận “hụt hơi” so với quý II. Diễn biến giá thép và nguyên liệu trong những tháng cuối năm sẽ là biến số quan trọng quyết định liệu khoảng hụt này chỉ mang tính ngắn hạn hay kéo dài sang các quý tiếp theo.