
Đưa dòng vốn đến gần người dân
Trong 6 tháng đầu năm 2026, doanh số cho vay của Ngân hàng Chính sách xã hội (NHCSXH) trên địa bàn tỉnh Phú Thọ đạt hơn 3,78 nghìn tỷ đồng, tạo điều kiện cho 55.454 lượt hộ nghèo và các đối tượng chính sách tiếp cận nguồn vốn ưu đãi.
Đến tháng 9/2026, tổng doanh số cho vay đạt hơn 4.500 tỷ đồng, với 65.433 lượt khách hàng được vay vốn, đưa tổng dư nợ các chương trình tín dụng chính sách trên địa bàn tỉnh đạt hơn 20.200 tỷ đồng, trong đó, tổng dư nợ tại 52 xã có thôn đặc biệt khó khăn là 6.781 tỷ đồng, doanh số cho vay từ đầu năm 1.571 tỷ đồng với 21.743 khách hàng; đã có 287.225 hộ nghèo và các đối tượng chính sách khác đang vay vốn. Quy mô tín dụng này cho thấy nguồn vốn chính sách tiếp tục được mở rộng, đáp ứng nhu cầu đầu tư sản xuất, kinh doanh và tạo sinh kế của người dân.
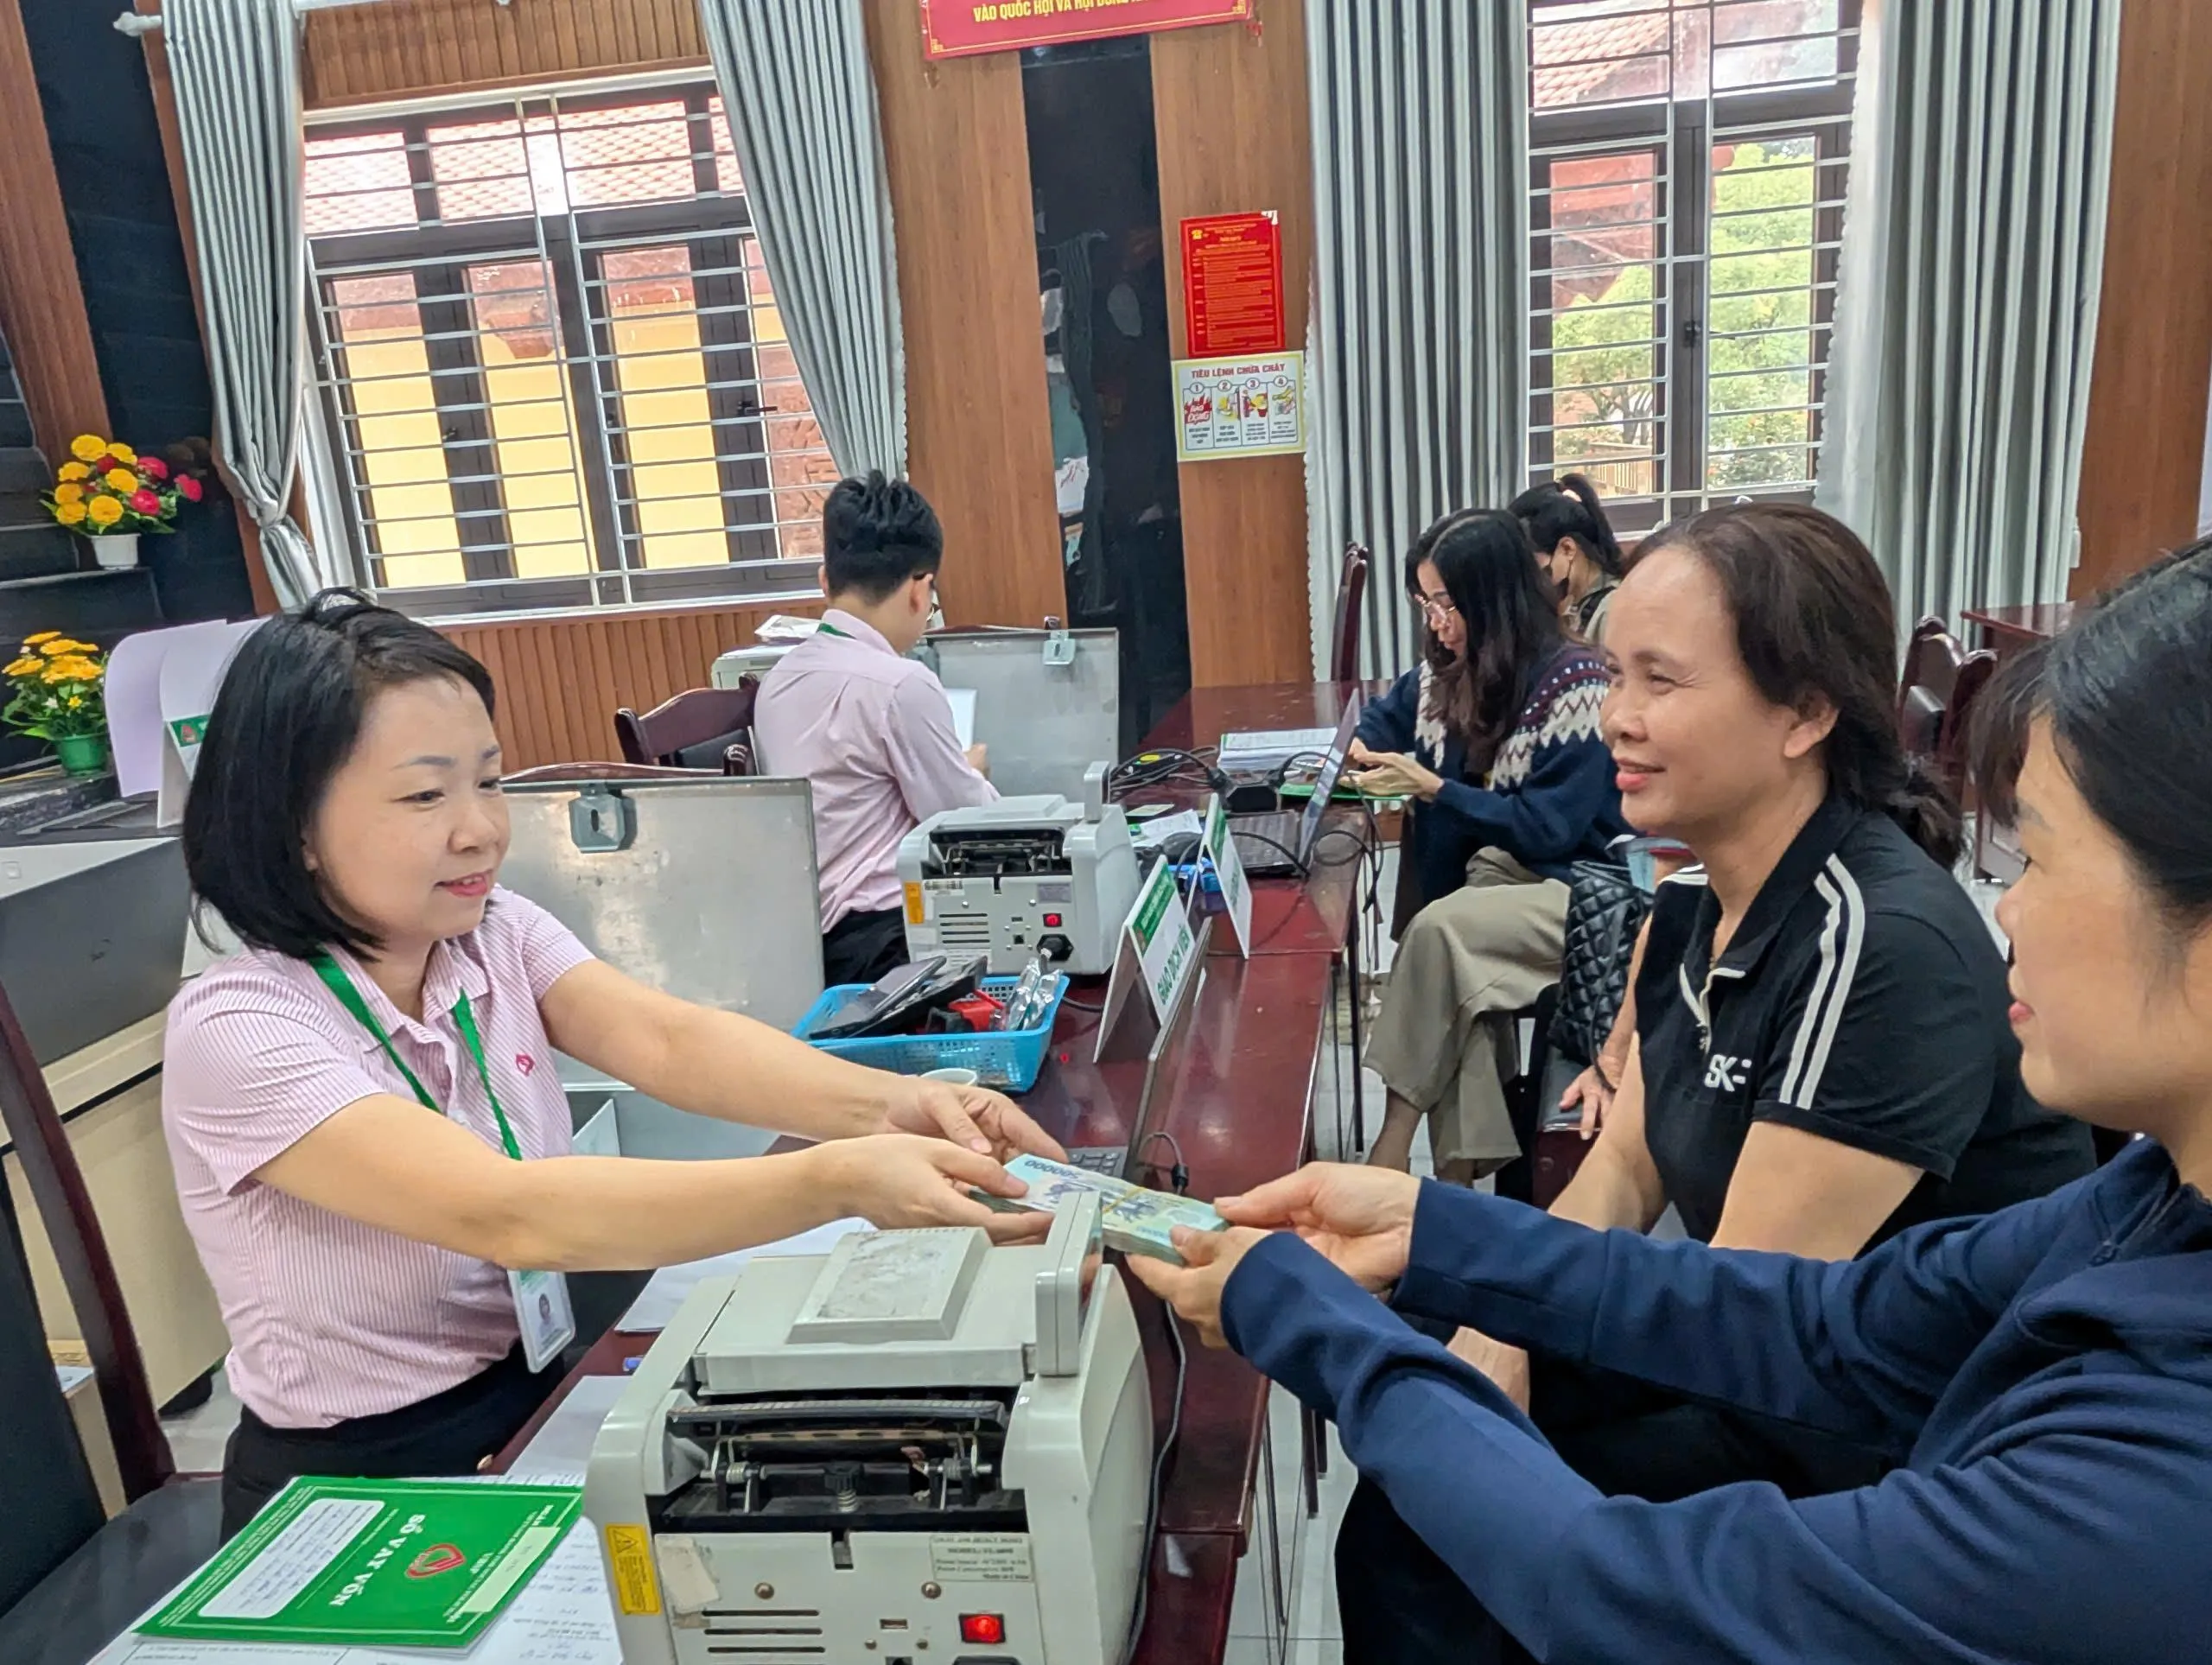
Điểm đáng chú ý là nguồn vốn không chỉ tập trung ở khu vực thuận lợi mà được tổ chức đưa về tận cơ sở. Hệ thống tín dụng chính sách hiện có 479 điểm giao dịch xã, 8.067 Tổ tiết kiệm và vay vốn cùng sự phối hợp của 148 Ban đại diện Hội đồng quản trị NHCSXH cấp xã.
Mạng lưới này tạo thành kênh kết nối trực tiếp giữa ngân hàng, chính quyền cơ sở và người vay. Đặc biệt tại những địa bàn vùng cao, xa trung tâm, địa hình chia cắt, việc tổ chức giao dịch ngay tại cơ sở giúp người dân giảm khoảng cách tiếp cận nguồn vốn, thuận lợi hơn trong thực hiện các thủ tục vay và sử dụng vốn.
Vốn ưu đãi mở hướng sinh kế
Tín dụng chính sách không chỉ có ý nghĩa ở quy mô vốn giải ngân mà còn nằm ở khả năng tạo ra nguồn lực ban đầu để người dân chủ động phát triển kinh tế.
Tại nhiều địa bàn, nguồn vốn được sử dụng để đầu tư chăn nuôi, trồng trọt, phát triển kinh doanh dịch vụ và mở rộng các mô hình sản xuất phù hợp với điều kiện thực tế. Từ nguồn vốn ban đầu, người dân có thêm điều kiện khai thác đất đai, lao động và lợi thế sản xuất tại địa phương, từng bước tạo thu nhập ổn định.
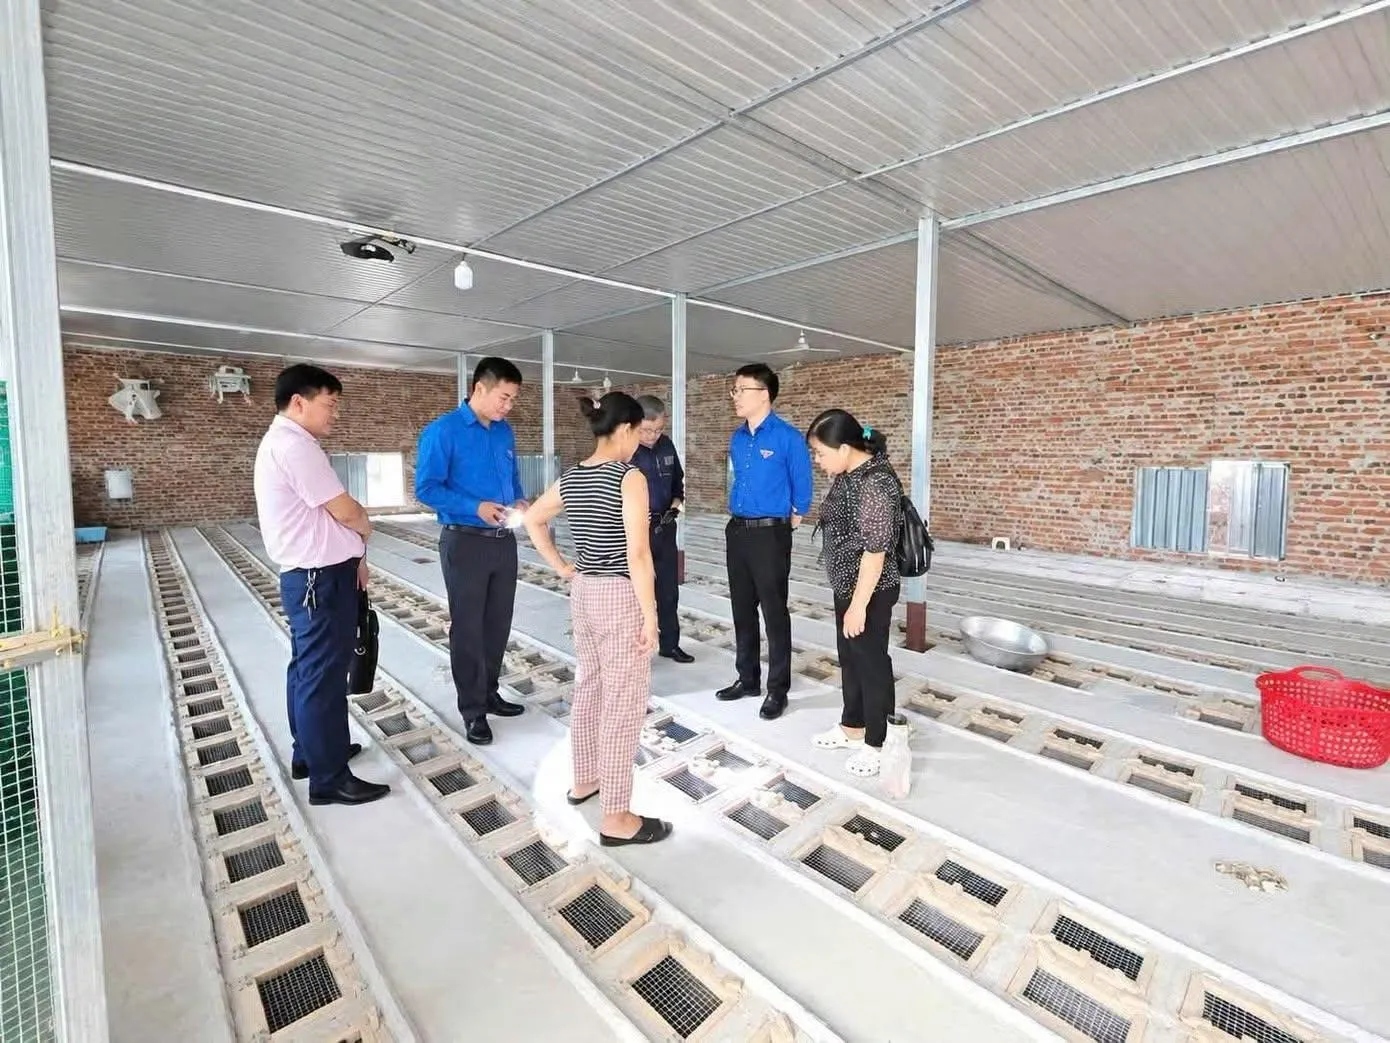
Thực tế tại Phú Thọ cho thấy, khi vốn được đưa đến đúng đối tượng, đúng nhu cầu và được hướng dẫn sử dụng phù hợp, hiệu quả của tín dụng chính sách có thể lan tỏa từ từng hộ gia đình đến cộng đồng. Nguồn vốn góp phần tạo việc làm, nâng cao thu nhập, hỗ trợ người dân duy trì và mở rộng sản xuất, qua đó tạo thêm nền tảng cho giảm nghèo bền vững.
Các Tổ tiết kiệm và vay vốn cũng đóng vai trò quan trọng trong quá trình này. Không chỉ là cầu nối để người dân tiếp cận vốn, các tổ còn hỗ trợ theo dõi việc sử dụng vốn, đôn đốc trả nợ và chia sẻ kinh nghiệm sản xuất. Sự phối hợp giữa ngân hàng, chính quyền cơ sở và các tổ chức hội, đoàn thể giúp dòng vốn chính sách được đưa vào thực tiễn hiệu quả hơn.
Kiểm soát chất lượng, duy trì dòng vốn
Cùng với mở rộng tín dụng, chất lượng khoản vay được xem là yếu tố quyết định khả năng duy trì và luân chuyển nguồn vốn chính sách.
Tại Phú Thọ, tỷ lệ nợ quá hạn hiện được kiểm soát ở mức 0,07% tổng dư nợ; tỷ lệ nợ quá hạn và nợ khoanh là 0,097%. Mức này tạo cơ sở để nguồn vốn tiếp tục được quay vòng, hỗ trợ thêm nhiều hộ dân có nhu cầu phát triển sản xuất và cải thiện đời sống.
Trong bối cảnh nhu cầu vốn cho phát triển kinh tế hộ gia đình, sản xuất nông nghiệp và các mô hình sinh kế tại khu vực nông thôn, miền núi còn lớn, việc duy trì chất lượng tín dụng có ý nghĩa quan trọng. Nguồn vốn được thu hồi đúng hạn sẽ tiếp tục quay vòng đến những hộ có nhu cầu, qua đó nâng hiệu quả sử dụng nguồn lực tín dụng chính sách.
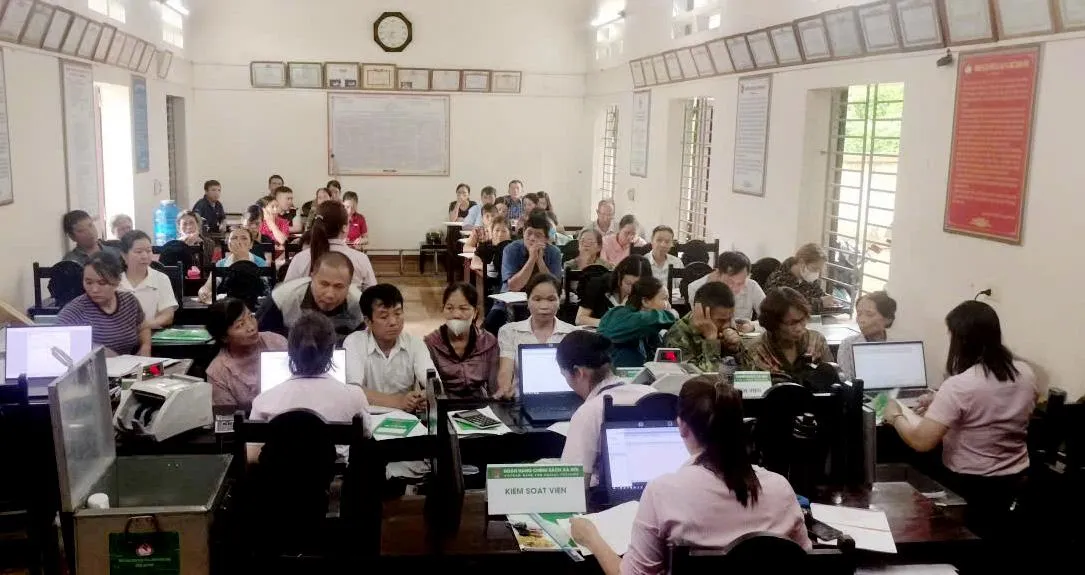
Với quy mô dư nợ hơn 20,2 nghìn tỷ đồng và mạng lưới được tổ chức rộng khắp đến cấp xã, tín dụng chính sách đang tạo thêm một kênh cung ứng vốn phù hợp cho nhóm hộ nghèo và các đối tượng chính sách. Từ hỗ trợ vốn, người dân có thêm điều kiện đầu tư sản xuất, tạo việc làm, tăng thu nhập và từng bước nâng cao khả năng tự chủ kinh tế.
Qua đó, dòng vốn chính sách không chỉ giải quyết nhu cầu tài chính trước mắt mà còn góp phần tạo nền tảng để người dân Phú Thọ phát huy nội lực, xây dựng sinh kế và ổn định cuộc sống.