
Luật Phát triển Đô thị mở thêm dư địa thu hút đầu tư, phát triển bất động sản
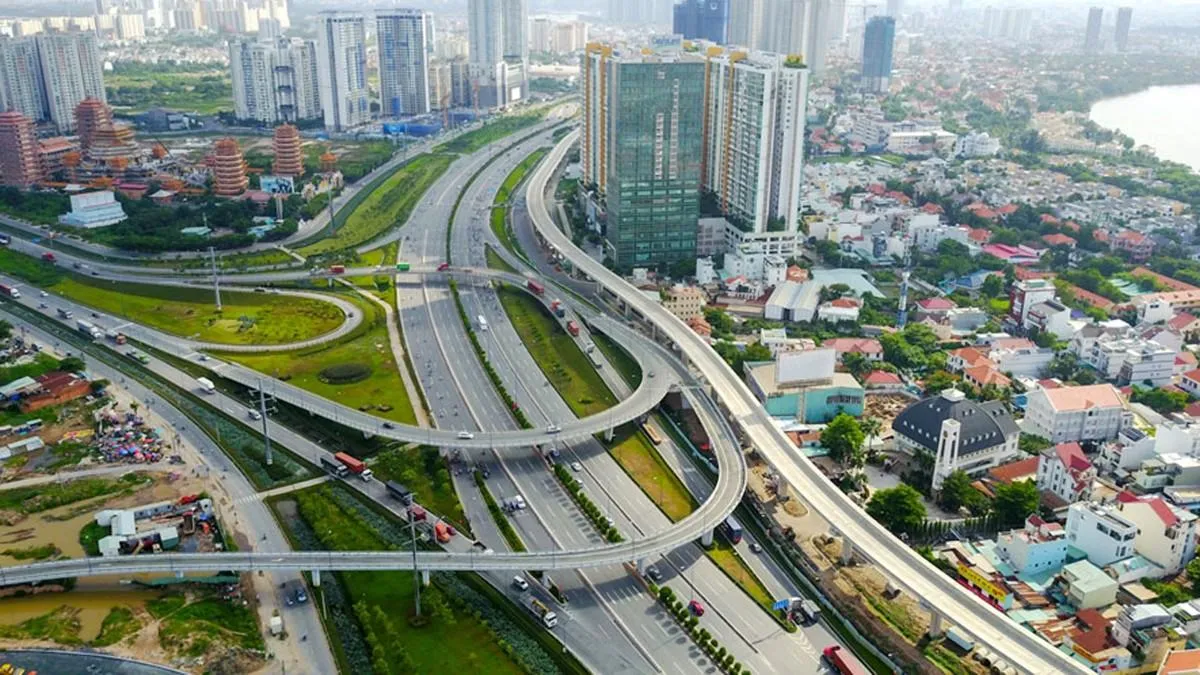
Luật Phát triển Đô thị số 18/2026/QH16 chính thức có hiệu lực từ ngày 1/10/2026 (riêng khoản 4 Điều 7 áp dụng từ 1/9/2026), tháo gỡ điểm nghẽn quy hoạch và tạo hành lang pháp lý mới để huy động nguồn lực phát triển kinh tế đô thị.
Đột phá lớn nhất của Luật là đẩy mạnh phân cấp, phân quyền cho địa phương trong chuẩn bị và triển khai dự án, giúp rút ngắn thời gian làm thủ tục, giảm chi phí cơ hội cho doanh nghiệp và tối ưu hóa dòng vốn đầu tư. Đồng thời, Luật luật hóa các mô hình phát triển đô thị mới như đô thị thông minh, đô thị xanh và đô thị gắn với giao thông công cộng (TOD). Mô hình TOD cho phép khai thác giá trị gia tăng từ quỹ đất quanh các đầu mối giao thông để tái đầu tư hạ tầng.
UBND thành phố được quyết định chuyển đổi giữa nhà ở thương mại, nhà ở xã hội và nhà tái định cư để đáp ứng nhu cầu thực tế. Người bị thu hồi nhà, đất ở được bố trí tái định cư bằng nhà ở xã hội, sau khi thanh toán đủ tiền mua nhà theo quy định, được công nhận quyền sở hữu đầy đủ như với nhà thương mại theo quy định của UBND thành phố.
Luật cũng quy định xã, phường hoặc đặc khu được công nhận là khu kinh tế đặc biệt khi có vị trí chiến lược, phù hợp định hướng phát triển kinh tế - xã hội, bảo đảm quốc phòng, an ninh; có cảng hàng không quốc tế hoặc cảng biển loại I trở lên; có không gian tương đối độc lập, dễ kiểm soát, dân số và diện tích tự nhiên lớn. Chính phủ quyết định công nhận sau khi có chủ trương của cấp có thẩm quyền.
Nhà đầu tư chiến lược thực hiện dự án tại khu kinh tế đặc biệt được hưởng ưu đãi thuế thu nhập doanh nghiệp như dự án ở địa bàn đặc biệt khó khăn. Với dự án đầu tư mới thuộc danh mục ưu tiên, thời gian áp dụng thuế suất ưu đãi có thể được kéo dài thêm tối đa 5 năm so với quy định của pháp luật về thuế thu nhập doanh nghiệp. Các ưu đãi thuế này áp dụng từ kỳ tính thuế năm 2027.
Quy hoạch tổng thể thành phố, điều chỉnh Quy hoạch tổng thể thành phố phải lấy ý kiến Bộ Công an, Bộ Quốc phòng, Bộ Tài chính, Bộ Xây dựng, Bộ Nông nghiệp và Môi trường và UBND cấp tỉnh liền kề, cộng đồng dân cư, các cơ quan, tổ chức, cá nhân có liên quan trước khi phê duyệt.
Siết điều kiện xuất nhập khẩu gạo, chấm dứt tình trạng mượn kho xưởng
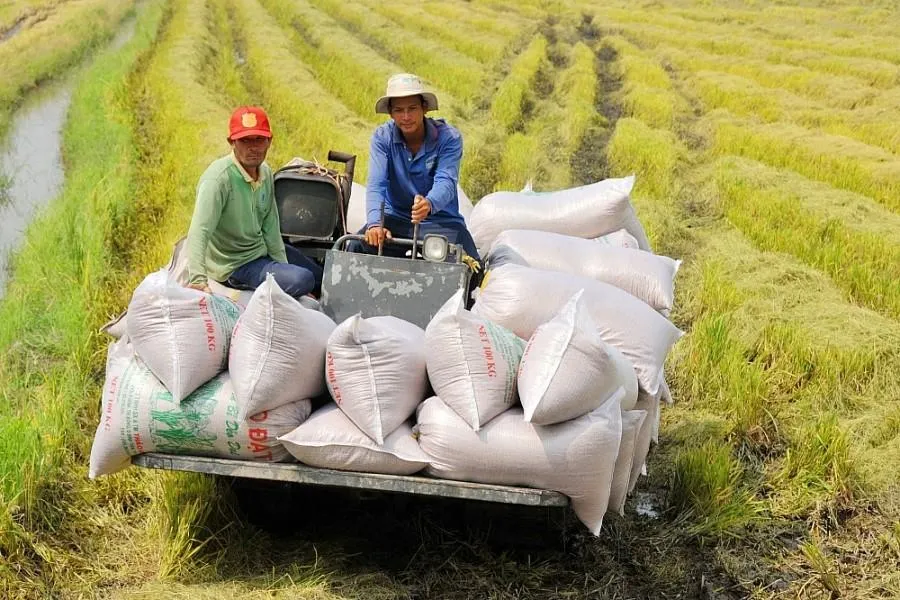
Chính phủ vừa ban hành Nghị định 365/2026/NĐ-CP chuẩn hóa điều kiện kinh doanh xuất, nhập khẩu gạo, tập trung tăng cường hạ tầng thực chất, minh bạch hóa luồng hàng và nâng cao giá trị chuỗi lúa gạo, có hiệu lực từ ngày 1/10/2026.
Nghị định yêu cầu thương nhân xuất khẩu gạo phải sở hữu hoặc thuê tối thiểu một kho chứa và một cơ sở xay xát đạt quy chuẩn kỹ thuật, an toàn thực phẩm. Đáng chú ý, doanh nghiệp tuyệt đối không được cho thuê lại các cơ sở này nhằm triệt tiêu tình trạng mượn hạ tầng để hoàn thiện hồ sơ. Thủ tục cấp Giấy chứng nhận chuyển dịch sang ứng dụng công nghệ và tăng cường hậu kiểm thực tế.
Đối với phân khúc giá trị gia tăng cao như gạo hữu cơ, gạo đồ và gạo bổ sung vi chất, Nghị định nới lỏng cơ chế quản lý riêng, miễn giảm một số điều kiện khắt khe để kích thích doanh nghiệp đầu tư chất lượng thay vì chạy theo sản lượng. Doanh nghiệp nhập khẩu gạo cũng phải thông báo kế hoạch với Bộ Công Thương để phục vụ điều tiết cân đối cung - cầu nội địa.
Quy định quy chuẩn mới trong phân phối lợi nhuận sau thuế của TCTD có vốn nhà nước
Nghị định 316/2026/NĐ-CP sửa đổi Nghị định 135/2025/NĐ-CP về chế độ tài chính và giám sát đầu tư vốn nhà nước tại các tổ chức tín dụng (TCTD) quy định quy chuẩn mới trong phân phối lợi nhuận sau thuế của TCTD có vốn nhà nước.
Theo đó, mức trích lập quỹ đầu tư phát triển tối đa 40%, bảo đảm tổng trích lập quỹ dự trữ bổ sung vốn điều lệ và quỹ đầu tư phát triển không vượt quá 50%. Đồng thời, Nghị định khống chế mức trích quỹ khen thưởng, phúc lợi tối đa từ 1 đến 3 tháng lương dựa trên kết quả xếp loại doanh nghiệp (A, B, C).
Đáng chú ý, Nghị định thiết lập điều kiện chặt chẽ cho việc chia cổ tức bằng cổ phiếu. Các TCTD phải đạt xếp loại từ loại B trở lên trong 2 năm liền kề và duy trì tỷ lệ nợ xấu dưới 3% mới thuộc diện được trình Thủ tướng Chính phủ xem xét. Ngoài ra, Ngân hàng Nhà nước phải lấy ý kiến thống nhất từ Bộ Tài chính trước khi trình phê duyệt.
Tăng mức chuẩn trợ giúp xã hội, trợ giúp người có công
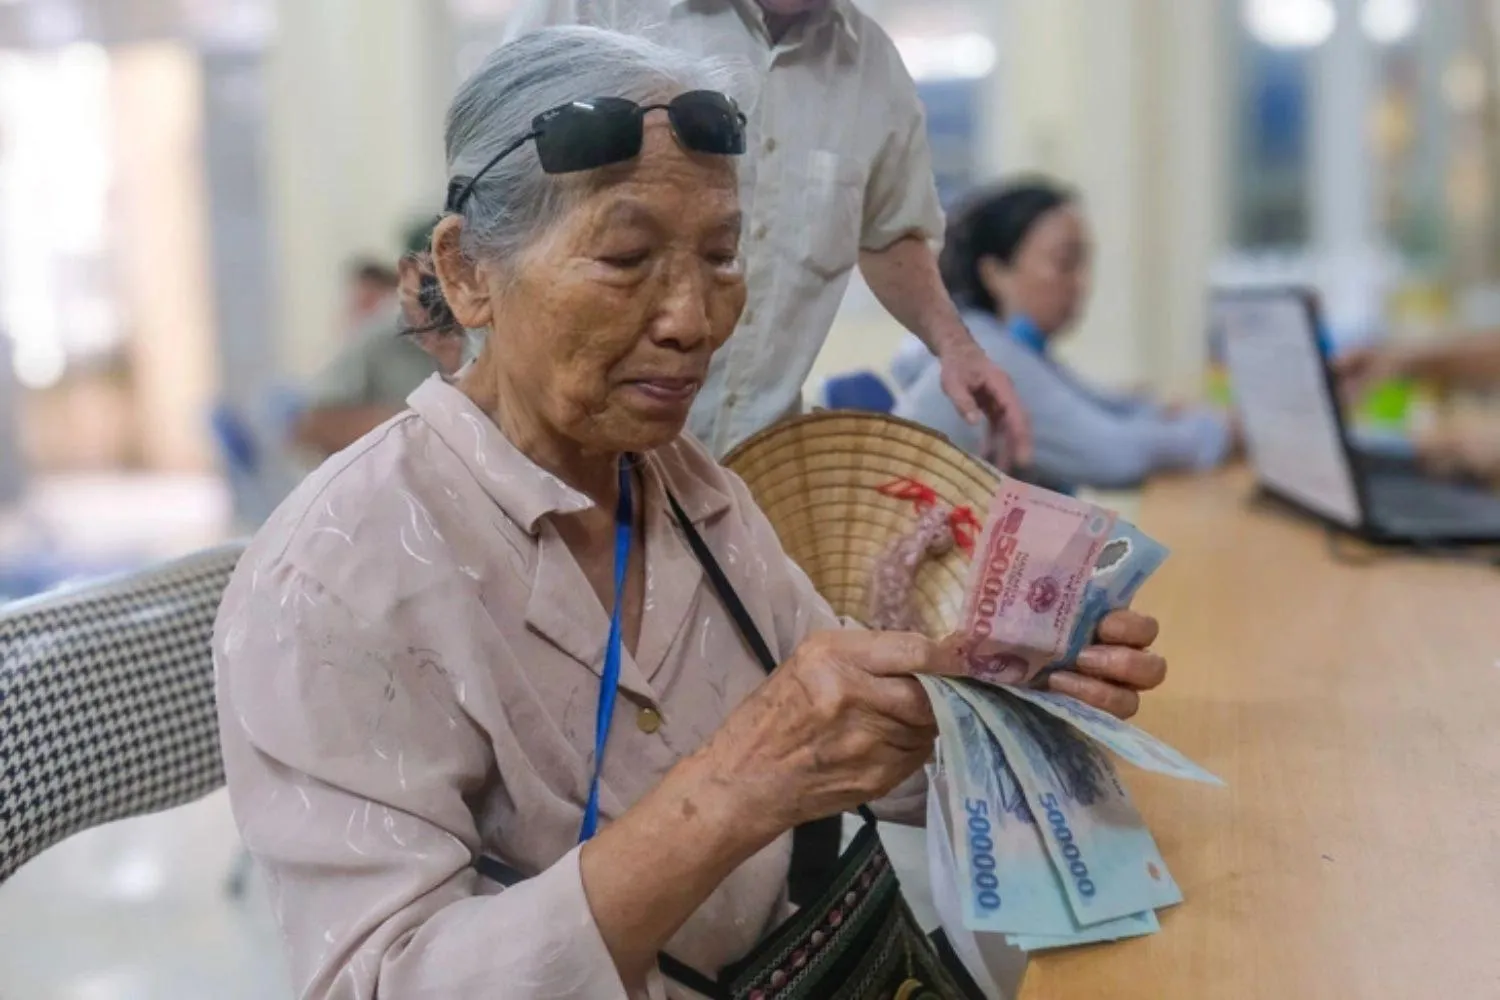
Nghị định số 335/2026 của Chính phủ về chính sách trợ giúp xã hội (có hiệu lực từ 5/10) quy định mức chuẩn trợ giúp xã hội từ ngày 5/10 là 540.000 đồng/tháng, thay thế cho mức chuẩn trợ giúp xã hội theo Nghị định 20/2021 là 360.000 đồng/tháng.
Mức chuẩn trợ giúp xã hội mới là căn cứ để xác định mức trợ cấp xã hội, mức hỗ trợ kinh phí nhận chăm sóc, nuôi dưỡng; mức chăm sóc, nuôi dưỡng tại các cơ sở trợ giúp xã hội, cơ sở chăm sóc người cao tuổi, cơ sở chăm sóc người khuyết tật, cơ sở chăm sóc trẻ em và cơ sở chăm sóc, nuôi dưỡng khác và các mức trợ giúp xã hội khác.
Theo khoản 1 Điều 31 Nghị định 335, người thuộc diện hưởng trợ cấp hưu trí xã hội được tăng mức hưởng từ 500.000 đồng/tháng lên 540.000 đồng/tháng.
Ngoài ra, Nghị định 321/2026 quy định mức hưởng trợ cấp, phụ cấp và các chế độ ưu đãi người có công với cách mạng (có hiệu lực từ 1/10) quy định mức chuẩn trợ cấp ưu đãi người có công với cách mạng là 3,012 triệu đồng, thay thế cho mức chuẩn trợ cấp theo Nghị định 77/2024 là 2,789 triệu đồng.
Đây là căn cứ để tính mức hưởng trợ cấp, phụ cấp và chế độ ưu đãi đối với người có công với cách mạng và thân nhân người có công với cách mạng.
Tập đoàn Than-Khoáng sản được áp dụng cơ chế tài chính đặc thù
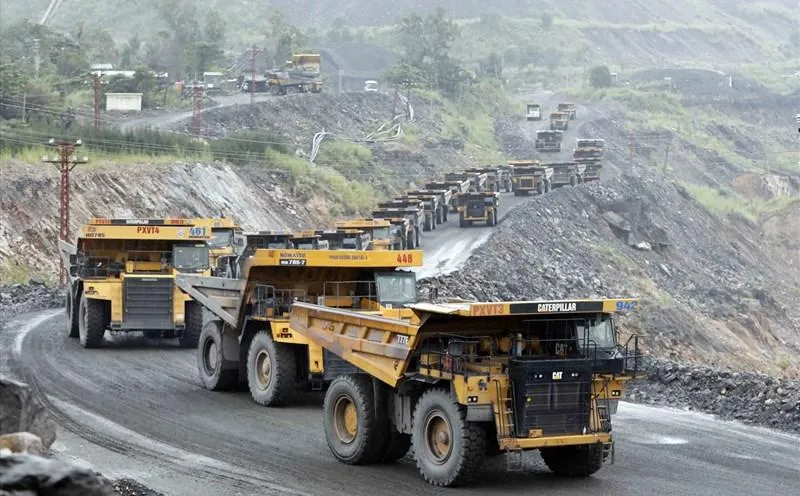
Nghị định 325/2026/NĐ-CP quy định cơ chế hoạt động và quản lý tài chính đặc thù đối với Công ty mẹ Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam (TKV), áp dụng từ năm tài chính 2026 và có hiệu lực từ ngày 5/10/2026.
Nghị định xác lập cơ chế quản lý thống nhất trong toàn Tập đoàn từ khâu khảo sát, thăm dò, khai thác, chế biến đến tiêu thụ các nguồn tài nguyên khoáng sản chiến lược như than, bôxít. TKV đóng vai trò đầu mối điều phối, quyết định và điều chỉnh giá mua, giá bán hàng hóa, dịch vụ trong "Thị trường TKV". Các công ty con tham gia kế hoạch phối hợp kinh doanh được tự trang trải chi phí và chịu trách nhiệm về kết quả hoạt động, nhận thanh toán từ TKV theo định mức kinh tế - kỹ thuật và lợi nhuận hợp lý.
Về quản trị tài chính, Nghị định cho phép TKV xử lý các chi phí rủi ro từ nguồn lợi nhuận sau thuế, bao gồm chi phí thăm dò thất bại do không đủ trữ lượng, thiếu công nghệ xử lý môi trường hoặc do điều chỉnh quy hoạch, thay đổi chính sách. Thời gian phân bổ các khoản chi phí này tối đa là 5 năm sau khi có báo cáo kiểm toán độc lập chấp thuận.
Ngoài ra, Nghị định quy định chi phí ăn giữa ca, ăn định lượng cho người lao động được hạch toán trực tiếp vào chi phí sản xuất kinh doanh theo thỏa ước lao động tập thể. Quy định mới giúp tối ưu hóa nguồn lực, minh bạch tài chính và tăng tính chủ động kinh doanh cho TKV.