
VN-Index chật vật tìm điểm cân bằng
Thị trường chứng khoán Việt Nam trải qua tuần giao dịch 12–16/10 với diễn biến kém tích cực trong phần lớn thời gian. Áp lực bán xuất hiện trên diện rộng, đặc biệt tại nhóm cổ phiếu vốn hóa lớn, khiến VN-Index liên tục suy yếu và đánh mất ngưỡng tâm lý 1.700 điểm.
Trong phiên 15/10, VN-Index giảm 6,52 điểm, tương đương 0,38%, xuống 1.698,35 điểm. Đây là phiên giảm thứ bảy liên tiếp của chỉ số, nối dài chuỗi điều chỉnh và đưa thị trường xuống dưới một trong những ngưỡng hỗ trợ tâm lý quan trọng.
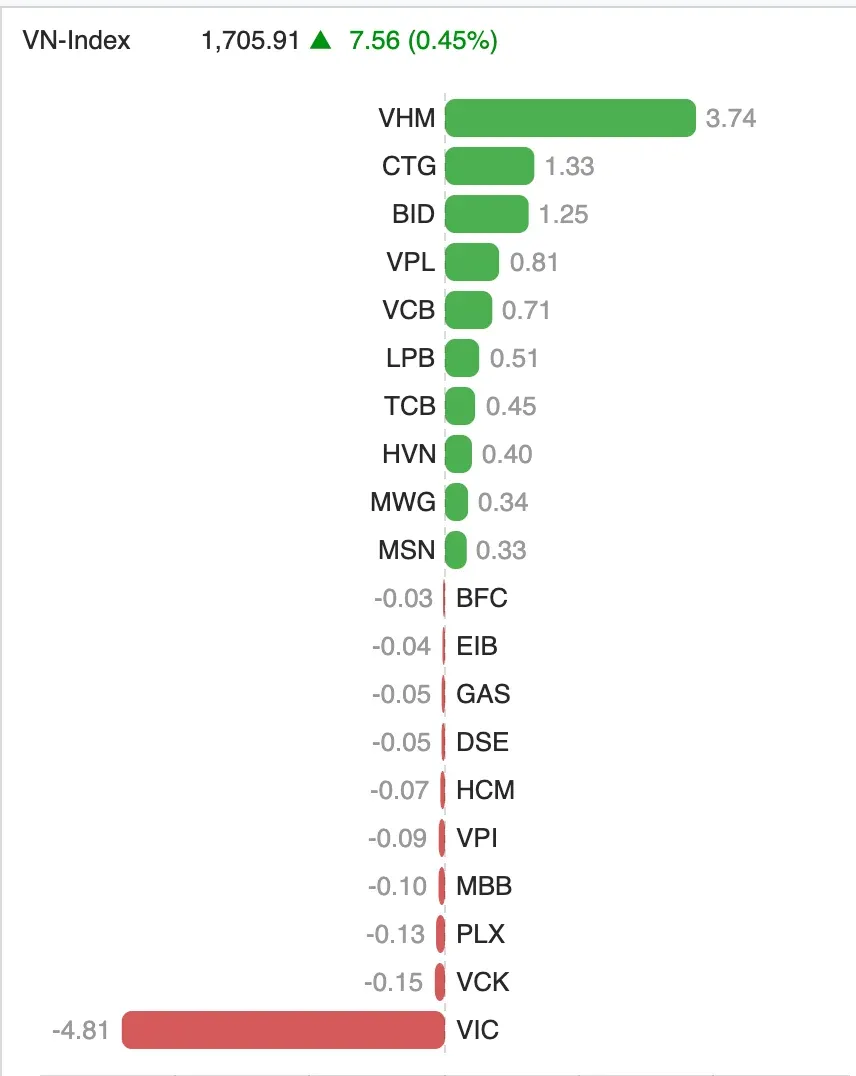
Áp lực bán tập trung tại nhóm cổ phiếu vốn hóa lớn, nhất là VIC và VHM, khiến chỉ số chịu sức ép ngay cả khi độ rộng thị trường có thời điểm nghiêng về phía tăng. Nhóm dầu khí cũng diễn biến tiêu cực khi BSR giảm hơn 6%, PVT và PVS cùng mất trên 4%.
Trong khi đó, nhóm ngân hàng và chứng khoán ghi nhận lực cầu cải thiện. Phần lớn cổ phiếu ngân hàng tăng giá, một số mã chứng khoán như BVS, VCK và HCM tăng trên 3%. Thanh khoản toàn thị trường cũng đạt khoảng 16.800 tỷ đồng. Dù chưa thể xem đây là dấu hiệu dòng tiền quay trở lại mạnh mẽ nhưng cũng cho thấy không phải tất cả cổ phiếu đều suy yếu với mức độ tương đương chỉ số chung.
Sức ép còn đến từ giao dịch của nhà đầu tư nước ngoài. Riêng phiên 15/10, khối ngoại bán ròng khoảng 713 tỷ đồng, đánh dấu phiên bán ròng thứ chín liên tiếp với tổng giá trị gần 20.000 tỷ đồng trong chuỗi này. VIC và STB là những cổ phiếu chịu áp lực bán đáng kể, trong khi MBB, VPB và PVT được mua ròng.
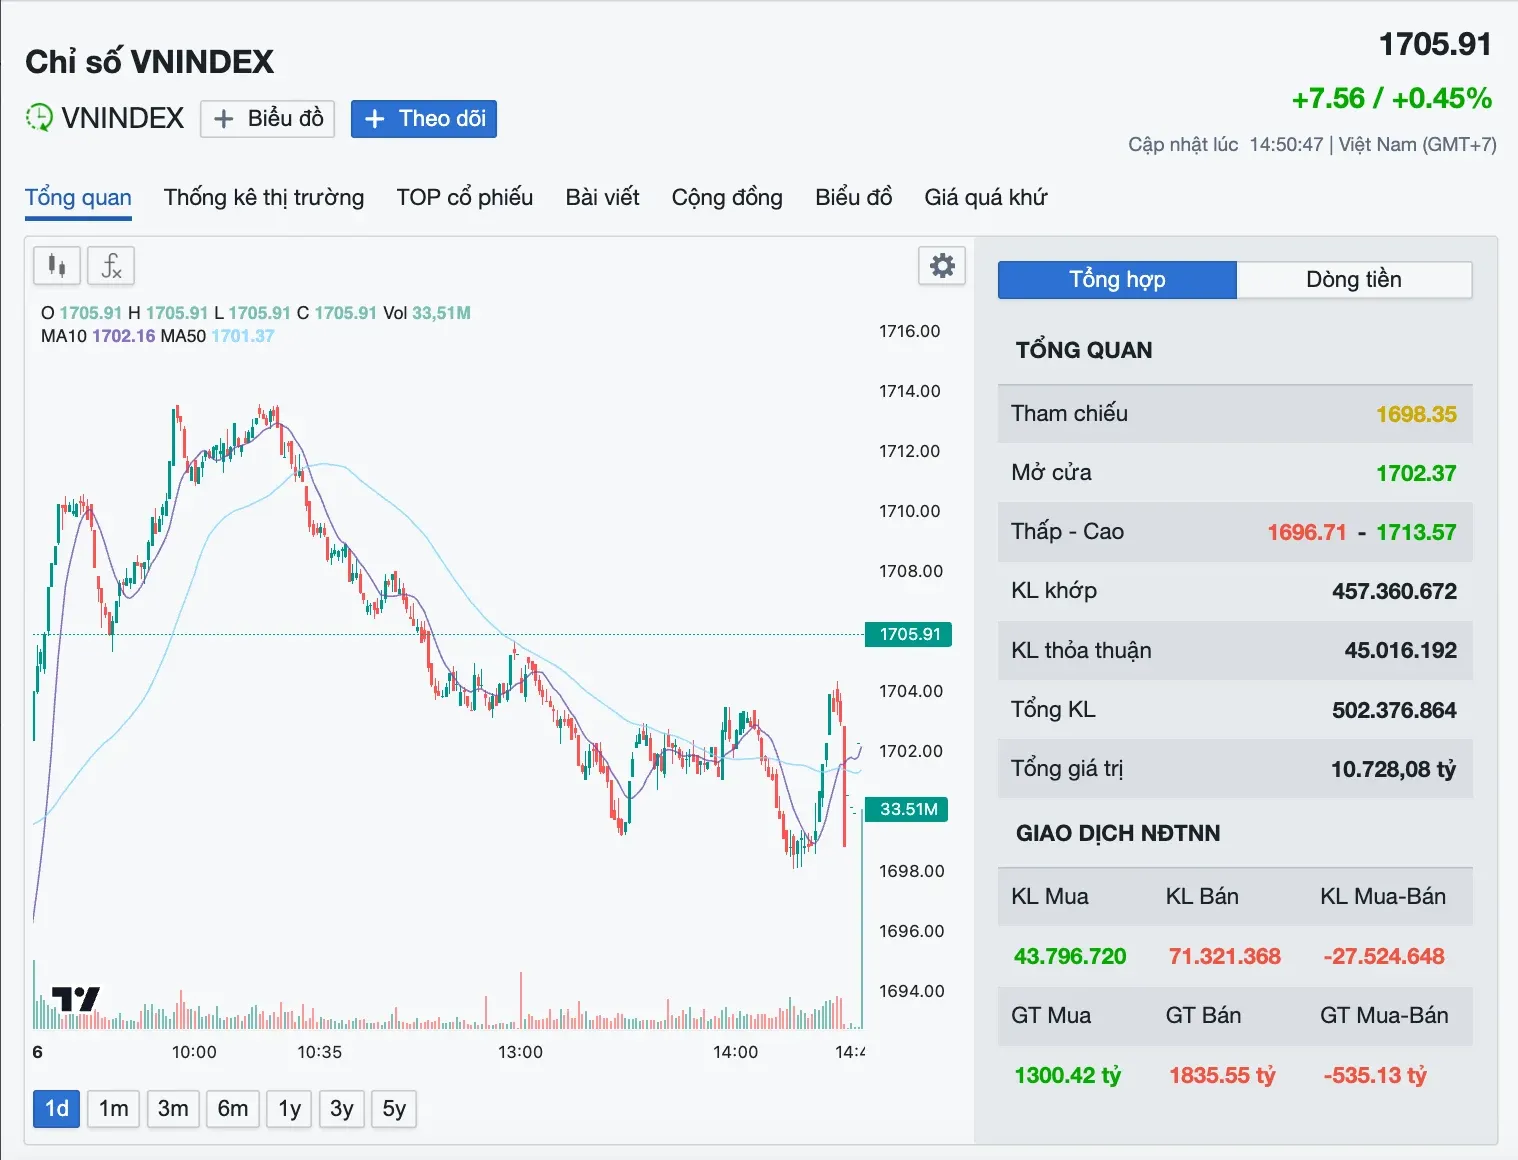
Bước sang phiên 16/10, thị trường có dấu hiệu hồi phục khi sắc xanh chiếm ưu thế trên bảng điện tử ngay từ đầu phiên. Các cổ phiếu như VHM, STB, LPB, CTG, VCB và BID góp phần đưa VN-Index vượt mốc 1.710 điểm trong buổi sáng. Tuy nhiên, đà tăng nhanh chóng chững lại khi lực mua không được củng cố bởi thanh khoản. Áp lực bán quay trở lại tại một số cổ phiếu vốn hóa lớn khiến chỉ số thu hẹp mức tăng trong phiên.
Kết thúc ngày giao dịch cuối tuần, VN-Index tăng 7,56 điểm, tương đương 0,45%, lên 1.705,91 điểm. Mức tăng này giúp chỉ số lấy lại ngưỡng 1.700 điểm sau khi đánh mất trong phiên trước đó, nhưng chưa đủ để khẳng định thị trường đã hình thành vùng cân bằng mới.
Đặc biệt, giá trị giao dịch trên HoSE chỉ đạt khoảng 10.728 tỷ đồng, giảm mạnh so với mức 14.804 tỷ đồng của phiên liền trước. Khối ngoại tiếp tục bán ròng gần 560 tỷ đồng, trong đó HDB bị bán ròng hơn 182 tỷ đồng; VIC và FRT cùng chịu giá trị bán ròng trên 60 tỷ đồng.
Như vậy, phiên hồi phục cuối tuần mang ý nghĩa giải tỏa một phần áp lực tâm lý sau chuỗi giảm kéo dài hơn là tín hiệu xác nhận xu hướng tăng trở lại. Khi thanh khoản còn thấp và khối ngoại chưa ngừng bán ròng, khả năng duy trì đà hồi phục vẫn là dấu hỏi lớn.
Các công ty chứng khoán chưa đánh giá cao khả năng đảo chiều
Sau chuỗi giảm liên tiếp, nhiều công ty chứng khoán cho rằng thị trường đang tiến gần những vùng hỗ trợ có thể kích hoạt lực cầu bắt đáy. Thế nhưng, các tín hiệu kỹ thuật hiện tại chưa đủ mạnh để xác nhận VN-Index đã tạo đáy ngắn hạn.
Theo Chứng khoán ASEAN (Aseansc), VN-Index đã rơi vào trạng thái suy yếu khi nằm dưới các đường trung bình động ngắn hạn, trong khi những chỉ báo động lượng như RSI và MFI đi vào vùng quá bán. Aseansc khuyến nghị nhà đầu tư ngắn hạn ưu tiên quản trị rủi ro, tận dụng những nhịp hồi để cơ cấu hoặc giảm tỷ trọng cổ phiếu khi cần thiết, hạn chế sử dụng đòn bẩy. Việc giải ngân mới nên được cân nhắc khi thị trường xác nhận tạo đáy và thanh khoản cải thiện.
Cùng quan điểm thận trọng, Chứng khoán Yuanta Việt Nam cho rằng thanh khoản thấp phản ánh nhu cầu mua chưa đủ mạnh để hình thành vùng cân bằng bền vững. Cơ hội đầu tư do đó vẫn mang tính phân hóa, tập trung ở những cổ phiếu có sức mạnh tương đối tốt và triển vọng kết quả kinh doanh tích cực.
Yuanta lưu ý một số nhóm ngành như bán lẻ, bảo hiểm, tiêu dùng, nhựa và tài chính có thể được theo dõi để tìm kiếm cơ hội. Việc giải ngân cũng cần gắn với điểm mua phù hợp, đồng thời chờ áp lực bán tại nhóm cổ phiếu vốn hóa lớn hạ nhiệt.
Trong khi đó, Chứng khoán Vietcombank (VCBS) đánh giá VN-Index có khả năng tiếp tục rung lắc, với vùng hỗ trợ ngắn hạn quanh 1.685 điểm. Các chỉ báo MACD và RSI trên đồ thị giờ đã xuất hiện dấu hiệu bật lên sau khi đi sâu vào vùng quá bán, qua đó mở ra khả năng thị trường sớm tìm được điểm cân bằng và xuất hiện nhịp hồi phục ngắn hạn. Dù vậy, VCBS cho rằng áp lực bán vẫn có thể khiến những phiên tới biến động mạnh. Nhà đầu tư được khuyến nghị tạm thời hạ tỷ trọng đòn bẩy, tránh bắt đáy quá sớm và chờ mặt bằng giá ổn định hơn trước khi tìm kiếm cơ hội giải ngân mới.
Chứng khoán Bảo Việt (BVSC) cũng lưu ý vùng hỗ trợ 1.680–1.690 điểm và vùng kháng cự 1.705–1.710 điểm. Theo đánh giá của công ty, lực cầu xuất hiện quanh vùng 1.690 điểm nhưng chưa đủ mạnh để đảo chiều xu hướng giảm. Nếu VN-Index không thể lấy lại mốc 1.700 điểm một cách thuyết phục, chỉ số có thể tiếp tục kiểm định vùng đáy trung hạn quanh 1.680 điểm.
Các nhận định trên cho thấy điểm chung của thị trường hiện nay là khả năng xuất hiện nhịp hồi kỹ thuật đang tăng lên, nhưng tín hiệu đảo chiều vẫn chưa được xác nhận. Việc chỉ số phục hồi trong một phiên chưa đủ để thay đổi trạng thái rủi ro nếu thanh khoản tiếp tục suy yếu và áp lực bán tại nhóm cổ phiếu trụ chưa giảm rõ rệt.
Định giá thấp mở ra cơ hội, nhưng cần chọn lọc cổ phiếu
Theo đánh giá của các chuyên gia thuộc Công ty Quản lý quỹ Vietcombank (VCBF), mức giảm của VN-Index chưa phản ánh đầy đủ diễn biến của phần lớn cổ phiếu trên thị trường. Trong 9 tháng đầu năm 2026, chỉ số giảm khoảng 0,9%, nhưng diễn biến này chịu ảnh hưởng đáng kể từ một số cổ phiếu vốn hóa lớn.
Cụ thể, trong cùng kỳ, cổ phiếu Vingroup tăng gần 35% và Vinhomes tăng gần 15%. Nếu loại trừ tác động của hai mã này, VN-Index có thể đã giảm gần 7,5%.
Sự chênh lệch cho thấy chỉ số chung có thể chưa phản ánh đầy đủ mức độ suy yếu của nhiều cổ phiếu riêng lẻ. Thống kê của VCBF cho thấy trong 401 mã được đề cập, có 301 mã giảm giá, tương đương khoảng 75%, với mức giảm trung vị 13,2%.
Trong khi đó, lợi nhuận của nhiều doanh nghiệp vẫn tăng trưởng tích cực. Tăng trưởng lợi nhuận trung vị của các doanh nghiệp thuộc VN-Index đạt 18,2% trong quý I/2026 và tăng lên 20,9% trong quý II. Một số doanh nghiệp ghi nhận kết quả kinh doanh khả quan nhưng giá cổ phiếu vẫn giảm, như Thế Giới Di Động với lợi nhuận 6 tháng tăng 88% trong khi giá cổ phiếu giảm 11,6%; Hòa Phát có lợi nhuận tăng hơn gấp đôi nhưng giá cổ phiếu giảm 14,7%.
Về định giá, P/E của VN-Index ở mức 11,6 lần. Nếu loại trừ VIC, hệ số này giảm còn 9,5 lần, thấp hơn đáng kể so với mức P/E trung vị 14,7 lần của thị trường trong 10 năm qua. Đây là cơ sở để một số chuyên gia cho rằng thị trường đang xuất hiện cơ hội tích lũy cổ phiếu của những doanh nghiệp có nền tảng tốt với mức định giá hấp dẫn.
Tuy nhiên, định giá thấp không đồng nghĩa mọi cổ phiếu đều có khả năng phục hồi nhanh. Trong bối cảnh chi phí vốn duy trì ở mức cao, thanh khoản suy yếu và dòng vốn ngoại chưa đảo chiều thì sự phân hóa giữa các doanh nghiệp có thể tiếp tục rõ nét.
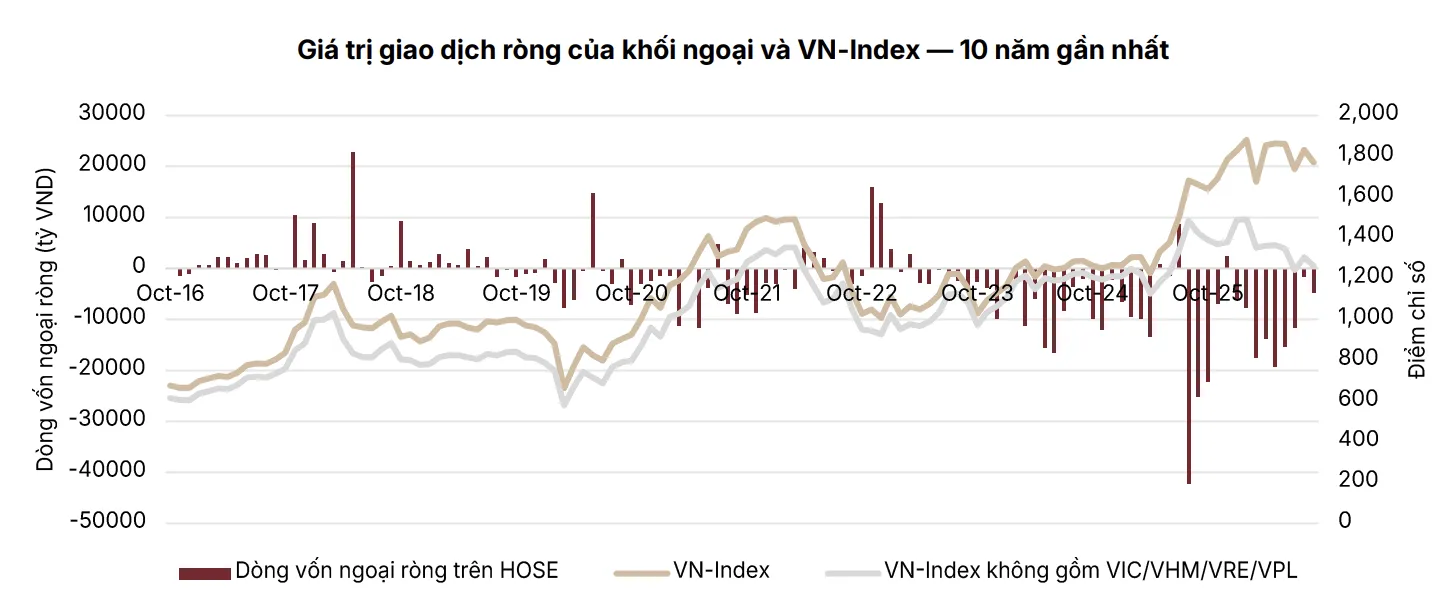
Về dài hạn, quá trình nâng hạng thị trường chứng khoán Việt Nam cũng được kỳ vọng tạo thêm động lực cho dòng vốn. Theo SSI Research, dòng vốn thụ động liên quan đến các bộ chỉ số FTSE có thể trở thành chất xúc tác quan trọng cho thanh khoản trong năm 2027. Thời điểm và quy mô dòng tiền thực tế vẫn còn phụ thuộc vào điều kiện thị trường và quyết định phân bổ vốn của các quỹ đầu tư.
Bước sang tuần giao dịch tiếp theo, diễn biến của VN-Index nhiều khả năng tiếp tục phụ thuộc vào khả năng giữ vững vùng hỗ trợ 1.680–1.690 điểm, cũng như sức mạnh của dòng tiền khi chỉ số kiểm định lại các ngưỡng kháng cự gần.
Nếu lực cầu cải thiện và thanh khoản tăng trở lại, thị trường có thể hình thành nhịp hồi kỹ thuật rõ nét hơn. Còn nếu chỉ số không duy trì được vùng hỗ trợ và áp lực bán tại nhóm vốn hóa lớn tiếp tục gia tăng, rủi ro điều chỉnh sâu hơn vẫn hiện hữu. Các vùng 1.710–1.720 điểm sẽ là khu vực cần theo dõi trong trường hợp thị trường phục hồi.
Nhìn chung, sau một tuần VN-Index mất mốc 1.700 điểm rồi hồi phục trở lại, tín hiệu quan trọng hơn không nằm ở mức tăng của riêng phiên cuối tuần mà ở khả năng duy trì đà hồi phục trong những phiên kế tiếp. Khi thanh khoản còn chưa cải thiện rõ rệt và dòng tiền vẫn phân hóa, thì sự kiên nhẫn cùng kỷ luật quản trị rủi ro sẽ là yếu tố then chốt đối với nhà đầu tư.