
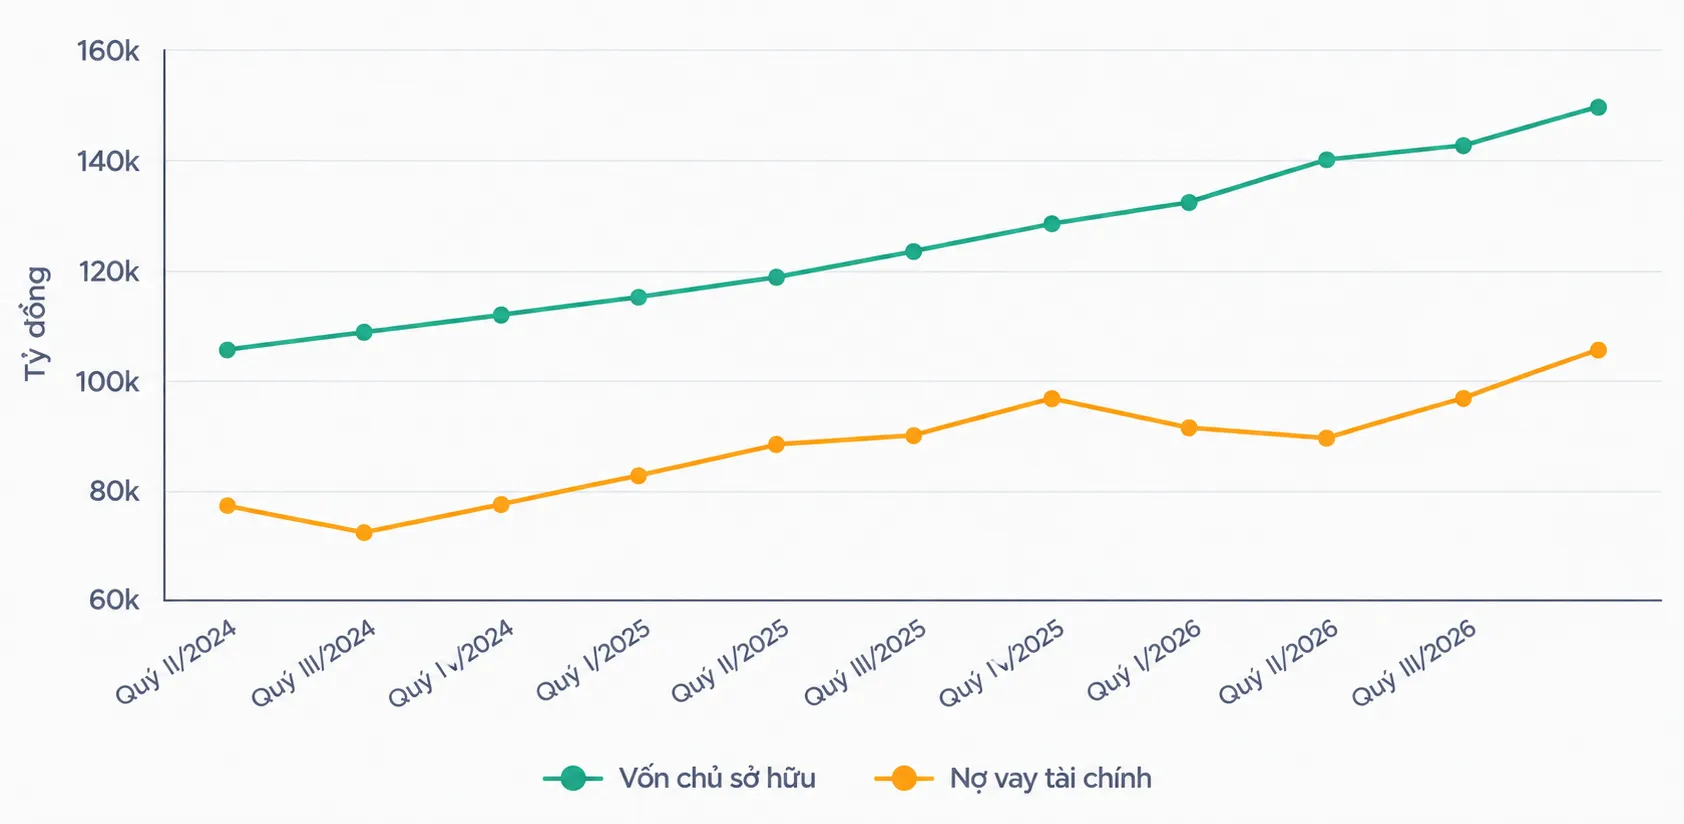
Theo báo cáo tài chính hợp nhất quý III/2026, tại ngày 30/9, tổng nợ vay tài chính của Tập đoàn Hòa Phát đạt 105.736 tỷ đồng, tăng hơn 13.000 tỷ đồng so với thời điểm cuối năm 2025. Đây là mức dư nợ cao nhất từ trước đến nay của doanh nghiệp, đồng thời đưa Hòa Phát vào nhóm những doanh nghiệp có quy mô vay nợ lớn nhất trên thị trường chứng khoán Việt Nam.
Đáng chú ý, phần lớn khoản vay gia tăng đến từ nợ ngắn hạn. Theo lý giải của ban lãnh đạo, doanh nghiệp chủ yếu tăng vay ngắn hạn nhằm bổ sung vốn lưu động, phục vụ hoạt động sản xuất, kinh doanh trong bối cảnh quy mô hoạt động ngày càng mở rộng.
Quy mô dư nợ vượt 100.000 tỷ đồng cũng kéo theo áp lực chi phí tài chính. Riêng trong quý III, Hòa Phát phải chi 1.774 tỷ đồng trả lãi vay, cao hơn gấp hai lần so với cùng kỳ năm trước. Doanh nghiệp cho biết chi phí này tăng mạnh do mặt bằng lãi suất cho vay duy trì ở mức cao.
Theo thông tin được công ty đề cập, lãi suất cho vay bình quân của hệ thống ngân hàng trong tháng 8 ở mức 10,7%/năm, tăng khoảng 3 điểm phần trăm so với mức áp dụng đối với các khoản dư nợ được giải ngân cách đây một năm. Diễn biến này khiến chi phí vốn trở thành yếu tố cần theo dõi khi Hòa Phát tiếp tục duy trì quy mô vay nợ lớn.
Dù vậy xét trên tổng thể, tình hình tài chính của doanh nghiệp vẫn có những điểm tựa đáng kể. Tại cuối quý III, vốn chủ sở hữu đạt hơn 149.568 tỷ đồng, tăng khoảng 14% so với cuối năm trước. Bên cạnh đó, Hòa Phát nắm giữ hơn 46.273 tỷ đồng tiền mặt và tiền gửi ngân hàng.
Lượng tiền nhàn rỗi này không chỉ tạo dư địa thanh khoản mà còn mang lại nguồn thu tài chính khá lớn. Trong quý II, tiền gửi và các khoản đầu tư tài chính giúp doanh nghiệp thu về hơn 700 tỷ đồng tiền lãi, qua đó phần nào bù đắp chi phí đi vay.
Tổng nguồn vốn của Hòa Phát trong ngày 30/9 đạt 283.449 tỷ đồng. Trong cơ cấu tài sản, tài sản cố định chiếm tỷ trọng lớn, phản ánh đặc thù của doanh nghiệp sản xuất công nghiệp nặng với nhu cầu đầu tư lớn vào nhà máy, dây chuyền và hạ tầng sản xuất.
Ngoài ra, áp lực chi phí lãi vay gia tăng chưa làm gián đoạn đà tăng trưởng kinh doanh của Hòa Phát. Trong quý III/2026, tập đoàn do tỷ phú Trần Đình Long làm Chủ tịch Hội đồng quản trị ghi nhận doanh thu 62.669 tỷ đồng, gấp 2,3 lần so với cùng kỳ năm 2025.
Thép tiếp tục là nguồn thu chủ lực, đóng góp khoảng 96% tổng doanh thu. Trong kỳ, sản lượng bán hàng của Hòa Phát đạt 3,7 triệu tấn, tăng 54% so với cùng kỳ năm trước. Sự cải thiện về sản lượng là động lực quan trọng thúc đẩy tăng trưởng doanh thu trong kỳ.
Sau khi trừ các khoản chi phí, doanh nghiệp ghi nhận lợi nhuận trước thuế hơn 9.100 tỷ đồng, gần gấp đôi cùng kỳ. Lợi nhuận sau thuế đạt 8.265 tỷ đồng, tăng 106% so với quý III/2025.
Bên cạnh hoạt động kinh doanh hiện hữu, Hòa Phát cũng đang đẩy nhanh tiến độ triển khai các dự án đầu tư mới. Theo cập nhật của doanh nghiệp, dự án nhà máy sản xuất thép ray đã hoàn thành khoảng 80% khối lượng công việc tính đến cuối quý III. Sản phẩm đầu tiên dự kiến có thể ra lò vào quý I/2027.
Việc mở rộng đầu tư, gia tăng năng lực sản xuất và bổ sung vốn lưu động là những yếu tố góp phần lý giải quy mô vay nợ ngày càng lớn của Hòa Phát. Tuy nhiên, khi dư nợ đã vượt mốc 105.000 tỷ đồng, diễn biến lãi suất, khả năng kiểm soát chi phí vốn và hiệu quả khai thác các dự án mới sẽ là những yếu tố cần theo dõi sát sao đối với bức tranh tài chính của doanh nghiệp trong thời gian tới.