
Đặc biệt, MB tiên phong kết nối công chứng điện tử và đăng ký biện pháp bảo đảm trên môi trường số, giúp giao dịch thế chấp được thực hiện nhanh chóng, an toàn, tối ưu chi phí đi lại và tiết kiệm thời gian.
Từ hàng trăm trang giấy đến một bước ký số
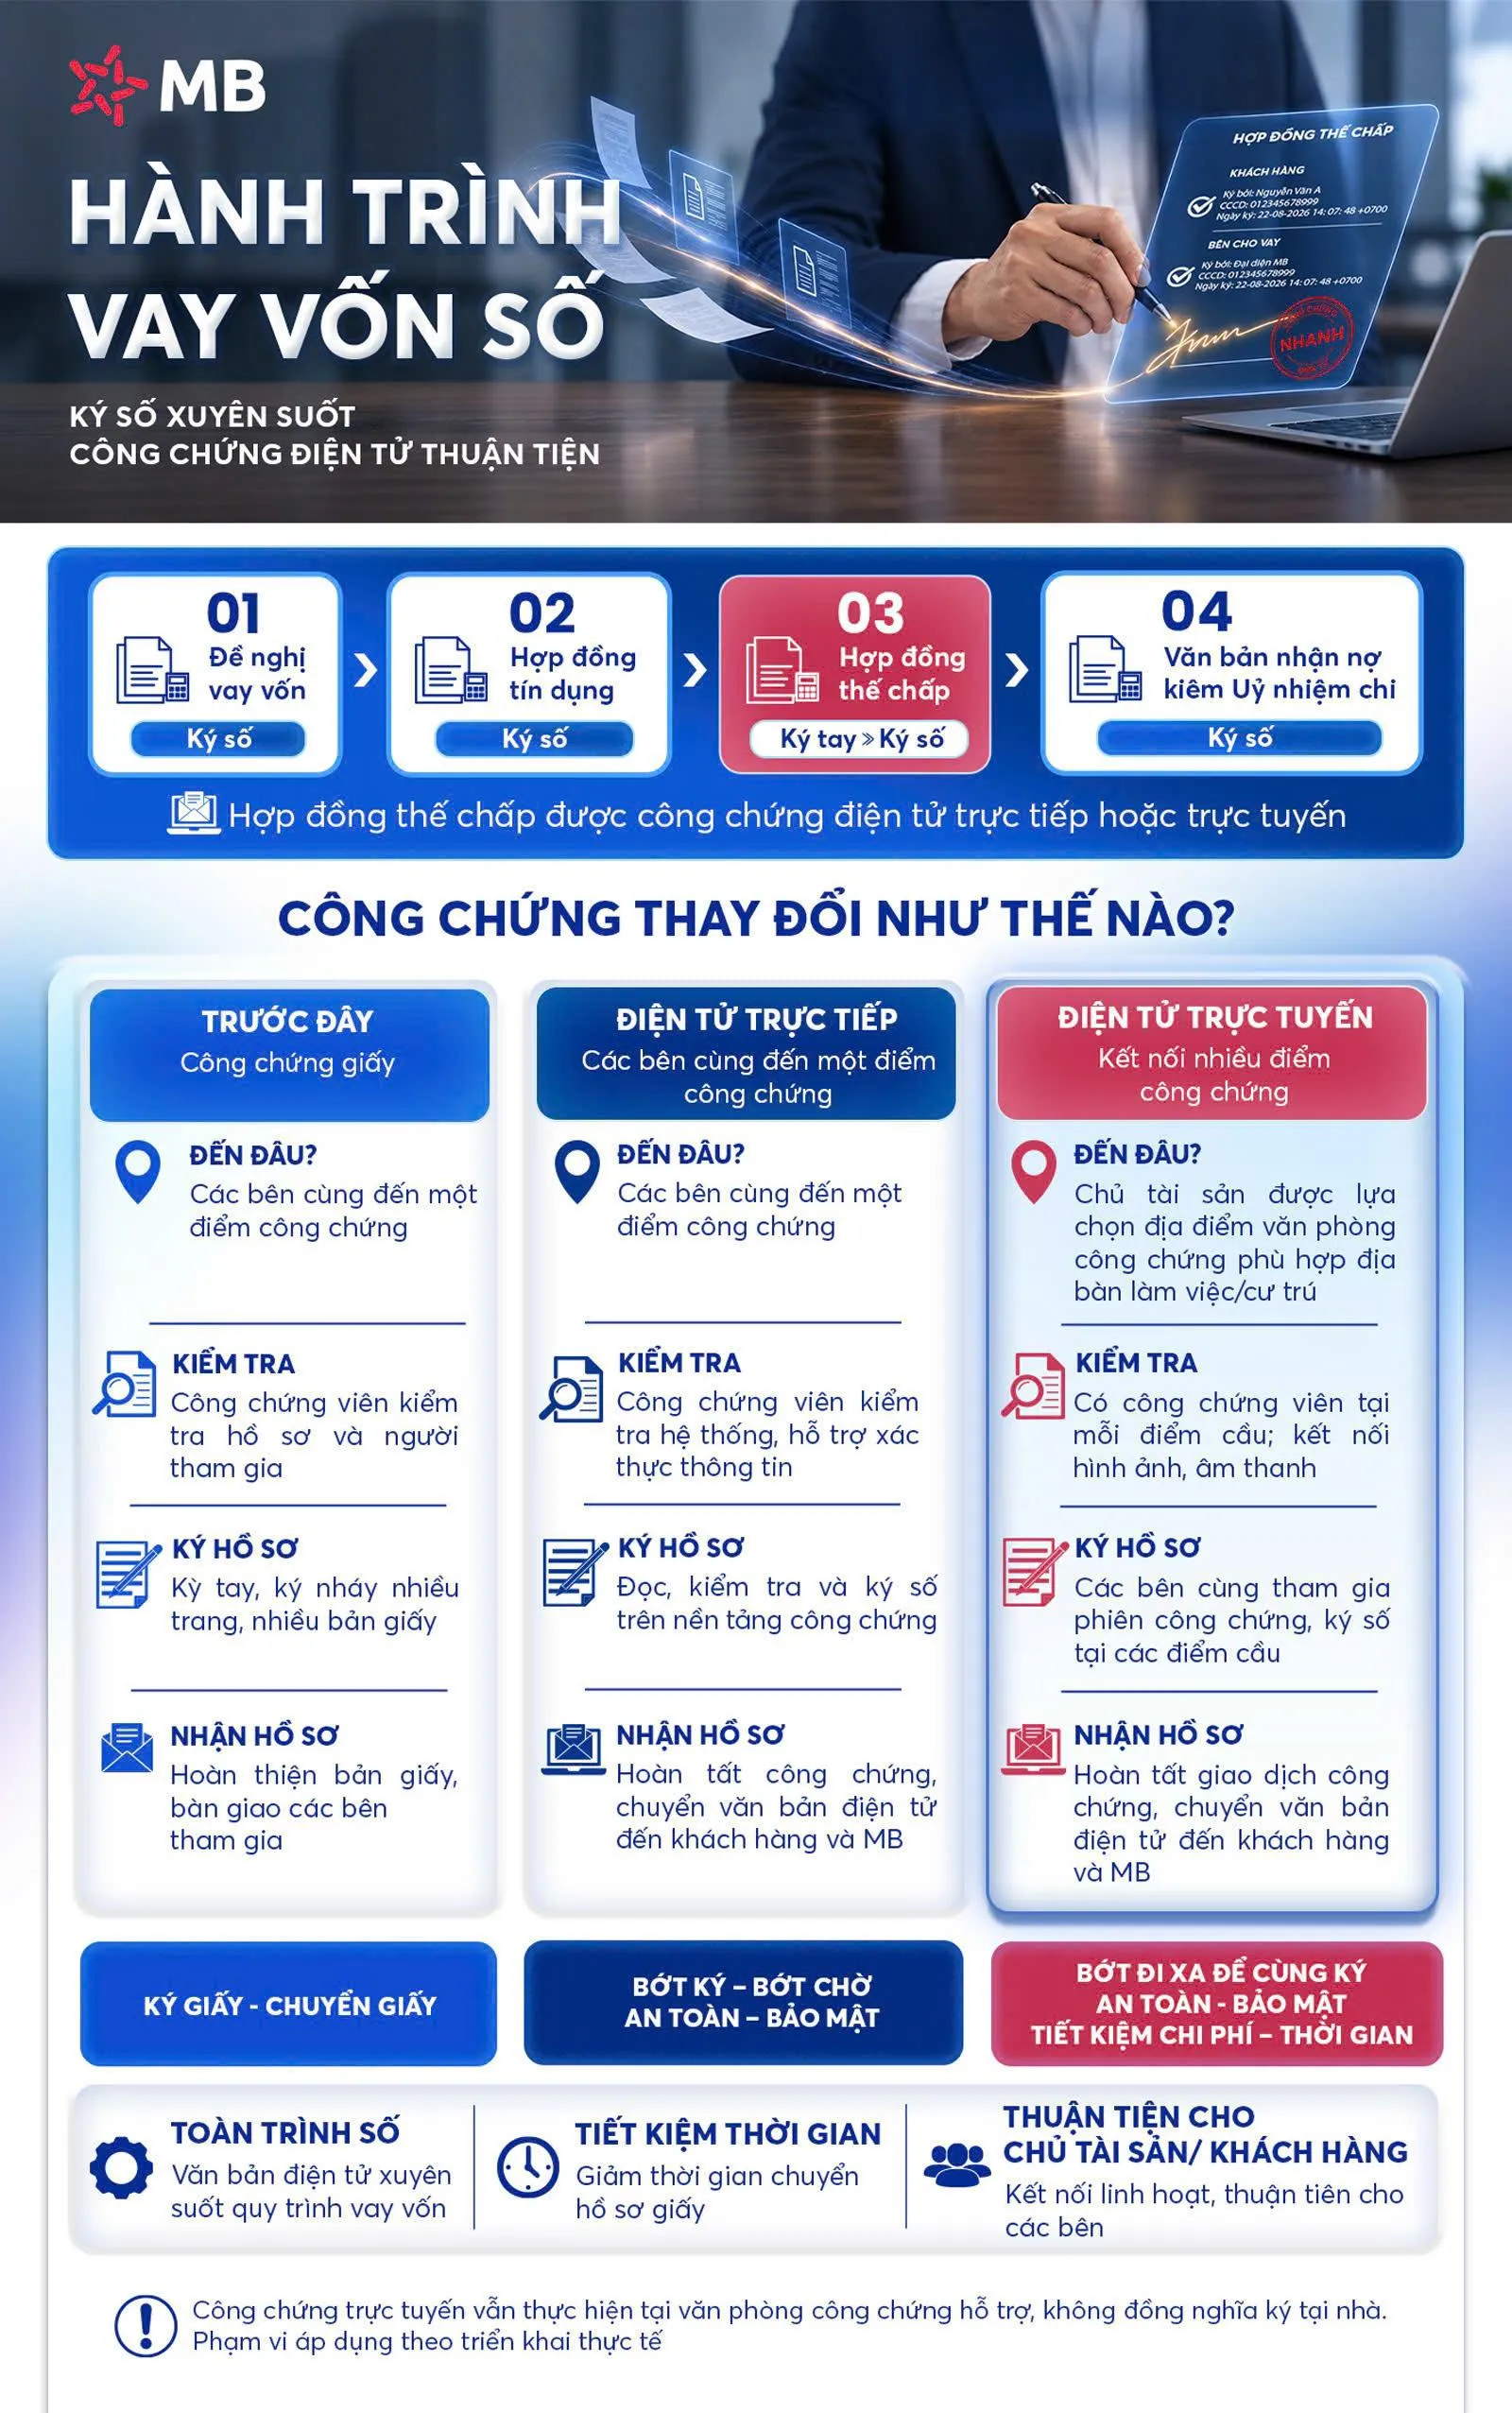
Trước đây, để hoàn thiện khoản vay có tài sản bảo đảm, khách hàng phải ký nhiều văn kiện như giấy đề nghị vay vốn, hợp đồng tín dụng, hợp đồng thế chấp và khế ước nhận nợ. Một bộ hồ sơ có thể phát sinh gần 100 lần ký tay, ký nháy trên nhiều trang giấy, cùng các công đoạn in ấn, bàn giao và luân chuyển giữa các bên.
Với giải pháp của MB, khách hàng có thể kiểm tra, xác nhận và ký số các văn kiện tín dụng đủ điều kiện trên môi trường điện tử, thay thế những thao tác ký thủ công lặp lại. Hồ sơ được xử lý và luân chuyển trên hệ thống, hạn chế sử dụng bản giấy. Quy trình hoàn tất đăng ký chữ ký số cho khách hàng cũng chỉ cần dưới 3 phút.
Giải pháp giúp đơn giản hóa thủ tục, giảm thời gian ký kết và luân chuyển hồ sơ giữa các bộ phận, qua đó đẩy nhanh quá trình tiếp cận vốn của khách hàng.
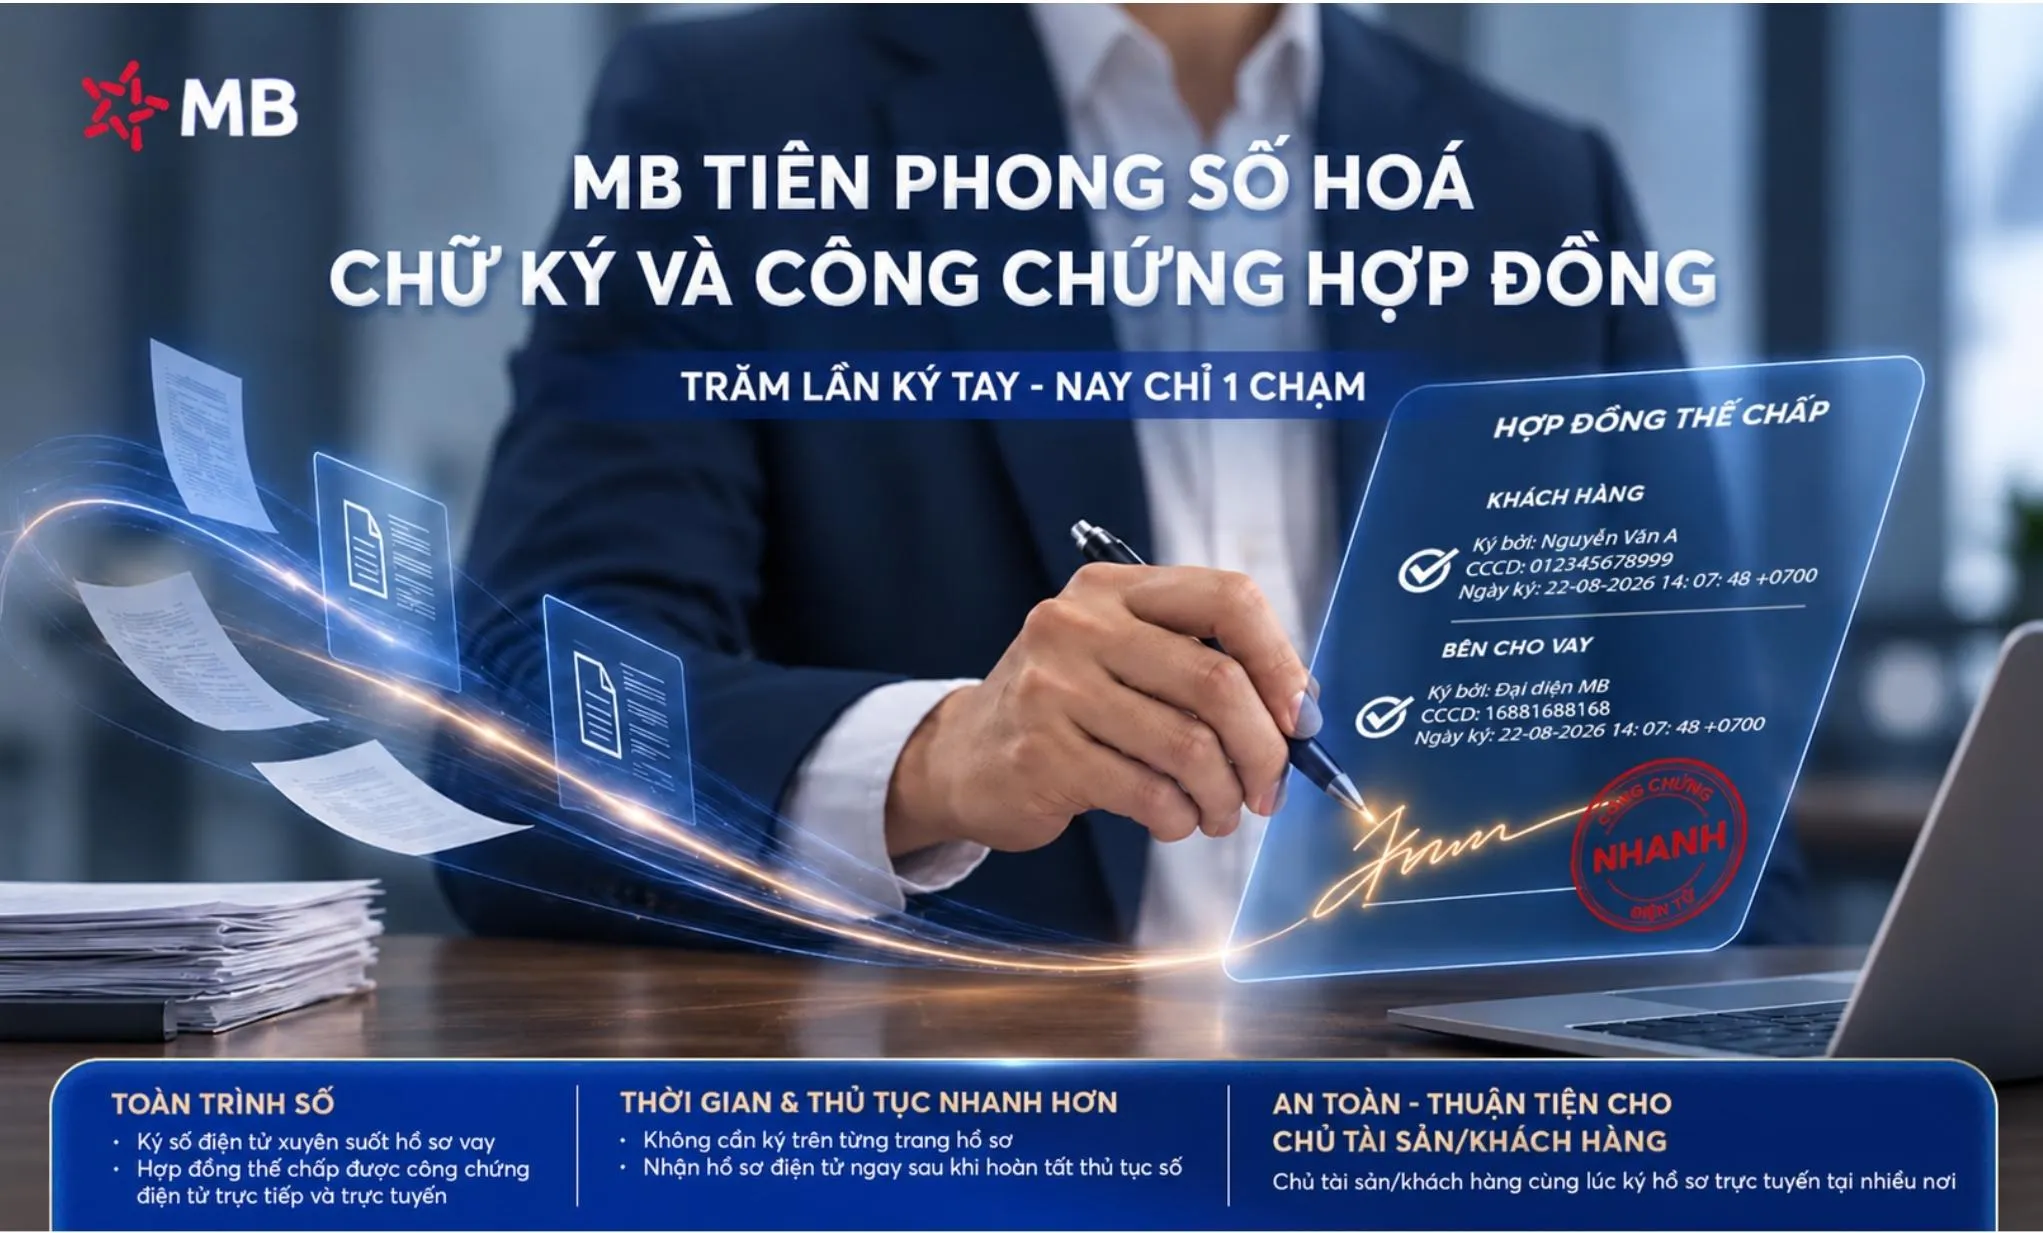
Tiên phong công chứng điện tử, kết nối giao dịch không giới hạn khoảng cách địa lý
Không dừng ở số hóa hồ sơ tín dụng, MB tiếp tục mở rộng sang công chứng và đăng ký biện pháp bảo đảm, những khâu trước đây đòi hỏi nhiều thao tác trực tiếp và luân chuyển giấy tờ.
Ngày 16/4/2026, MB thực hiện thành công giao dịch công chứng điện tử hợp đồng thế chấp đầu tiên dành cho khách hàng vay vốn tại ngân hàng, chỉ hơn hai tuần sau khi Hà Nội ban hành hướng dẫn tiếp nhận văn bản công chứng điện tử trong giải quyết thủ tục hành chính (30/0/2026).
Tiếp đó, MB triển khai thành công các giao dịch công chứng điện tử kết hợp đăng ký biện pháp bảo đảm trên môi trường số tại Hà Nội và TP.HCM. Theo cập nhật từ MB, 100% đối tác công chứng của ngân hàng tại hai thành phố đã áp dụng công chứng hợp đồng thế chấp điện tử theo hình thức trực tiếp hoặc trực tuyến. Đặc biệt, công chứng trực tuyến giúp tháo gỡ trở ngại về khoảng cách địa lý khi các bên tham gia giao dịch thế chấp không ở cùng một địa điểm, tối ưu chi phí và thời gian đi lại.
Chẳng hạn, hai vợ chồng cùng sở hữu bất động sản tại Hà Nội nhưng người chồng đang công tác tại TP.HCM. Thay vì phải bay về Hà Nội để ký hợp đồng thế chấp, mỗi người có thể đến điểm công chứng phù hợp tại địa phương, kết nối trực tuyến để cùng thực hiện giao dịch. Công chứng viên tại mỗi đầu cầu kiểm tra, xác thực và chứng kiến việc ký theo quy định.
Điểm khác biệt của MB không chỉ nằm ở việc số hóa từng thủ tục, mà là kết nối các khâu từ ký hồ sơ tín dụng đến công chứng và đăng ký biện pháp bảo đảm thành một hành trình điện tử liền mạch, giảm giấy tờ, thời gian chờ đợi và những điểm chạm vật lý không cần thiết.
Mở rộng chuyển đổi số xuyên suốt từ ngân hàng đến hệ sinh thái dịch vụ công
Trước đây, các nghiệp vụ nội bộ của ngân hàng như phê duyệt tự động, giải ngân tự động đã rút ngắn thời gian xét duyệt hồ sơ vay cho cả khách hàng cá nhân và doanh nghiệp tại MB. Việc tiên phong số hóa các thủ tục thế chấp tài sản tiếp tục khẳng định năng lực chuyển đổi số của MB, giúp chuẩn hóa quy trình xử lý, kiểm soát an toàn, tăng năng suất lao động, giảm chi phí vận hành và trên hết là cải tiến trải nghiệm cho khách hàng.
Việc triển khai ký số xuyên suốt hồ sơ vay, mở rộng đến công chứng điện tử và đăng ký biện pháp bảo đảm, là bước tiếp theo trong định hướng tiên phong chuyển đổi số “Beyond banking” - “vượt ngoài dịch vụ ngân hàng” của MB. Song hành cùng các giao dịch ngân hàng được đưa lên ứng dụng, MB đang nối các thủ tục có sự tham gia của đơn vị ngoài ngân hàng vào cùng một hành trình số với mục tiêu tinh gọn hành trình, đảm bảo an toàn giao dịch đầu cuối cho khách hàng.
Mô hình này đồng thời tạo ra giá trị cộng hưởng cho nhiều chủ thể trong hệ sinh thái. Khách hàng được giảm thời gian, chi phí và thủ tục giấy tờ; tổ chức hành nghề công chứng có thêm công cụ chuẩn hóa dữ liệu, xác thực và xử lý hồ sơ điện tử; cơ quan nhà nước thuận lợi hơn trong tiếp nhận, chia sẻ và xử lý dữ liệu; còn MB nâng cao hiệu quả vận hành, năng suất lao động và chất lượng phục vụ. Đây là hướng tiếp cận chuyển đổi số có tính liên thông, thay vì chỉ tối ưu riêng lẻ quy trình nội bộ ngân hàng.
Đến nay, ngân hàng phục vụ gần 40 triệu khách hàng, với hơn 99% giao dịch thực hiện qua kênh số. Trên nền tảng App MBBank và BIZ MBBank, MB đang mở rộng số hóa từ các giao dịch thường ngày sang những nghiệp vụ phức tạp hơn, có sự tham gia của nhiều tổ chức bên ngoài ngân hàng.
Đây cũng là bước đi cụ thể nhằm hiện thực hóa tinh thần Nghị quyết 57-NQ/TW của Bộ Chính trị về phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
Đại diện MB cho biết: “Chuyển đổi số không chỉ là đưa dịch vụ ngân hàng lên ứng dụng, mà còn phải kết nối các quy trình bên ngoài ngân hàng để thực sự tiện lợi cho khách hàng. Đây là bước đi chiến lược nhằm rút ngắn thời gian xử lý, tối ưu chi phí vận hành và hiện thực hóa mục tiêu cung cấp dịch vụ toàn trình số cho hoạt động cấp tín dụng, kiến tạo trải nghiệm khác biệt cho khách hàng. MB sẽ tiếp tục mở rộng hợp tác với các cơ quan quản lý và đối tác, hướng tới hành trình cấp tín dụng số ngày càng đơn giản, thuận tiện và an toàn.”
Từ nền tảng ngân hàng số quy mô lớn, MB theo đuổi sứ mệnh tiên phong chuyển đổi số bằng năng lực đưa công nghệ vào triển khai thực tế, lấy khách hàng làm trọng tâm trong thiết kế trải nghiệm và đồng hành cùng Chính phủ trong tiến trình chuyển đổi số quốc gia.