
Theo Ngân hàng Nhà nước Việt Nam (NHNN), đến ngày 26/10/2026, dư nợ toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng, tăng 11,94% so với cuối năm 2025. Vốn tín dụng tiếp tục hướng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên; tín dụng đối với các lĩnh vực tiềm ẩn rủi ro được theo dõi chặt chẽ.
Về cơ cấu tín dụng theo ngành kinh tế, Ngân hàng Nhà nước cho hay, đến cuối tháng 8, nhóm thương mại - dịch vụ chiếm tỷ trọng 70,11%; công nghiệp - xây dựng chiếm 23,81%; nông, lâm, thủy sản chiếm 6,08%.
Xét theo ngành kinh tế, ngành bán buôn, bán lẻ, sửa chữa ô tô, mô tô, xe máy và xe có động cơ khác chiếm tỷ trọng cao nhất, đạt 20,46% tổng dư nợ toàn nền kinh tế.
Theo số liệu được công bố về thị trường bất động sản, đến cuối tháng 8/2026, dư nợ tín dụng bất động sản đạt khoảng 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025, chiếm 25,39% dư nợ toàn nền kinh tế tại thời điểm thống kê.
Đối với ngành xây dựng, dư nợ bao gồm các dự án đầu tư cơ sở hạ tầng đang được Chính phủ, Thủ tướng Chính phủ chỉ đạo đẩy mạnh đầu tư.
Theo thông tin từ NHNN, khoảng 77,44% dư nợ nền kinh tế phục vụ lĩnh vực sản xuất kinh doanh. Cùng với việc hướng vốn vào sản xuất kinh doanh và các lĩnh vực ưu tiên, tín dụng đối với các lĩnh vực tiềm ẩn rủi ro tiếp tục được theo dõi chặt chẽ.
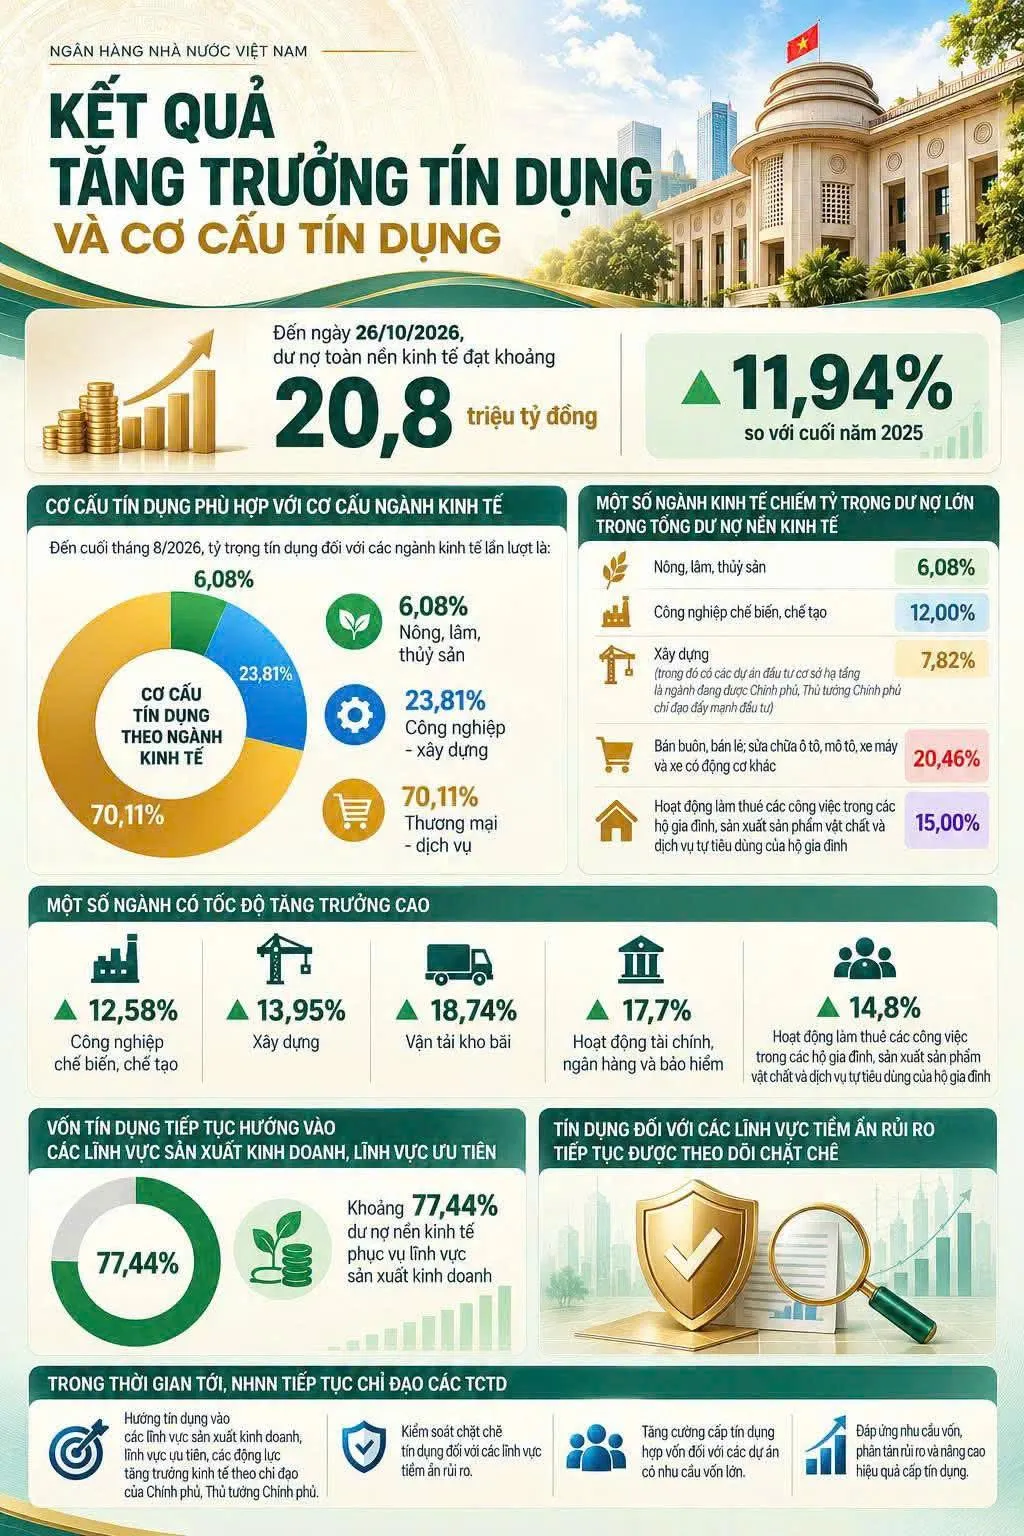
NHNN cho biết sẽ tiếp tục chỉ đạo các tổ chức tín dụng tập trung nguồn vốn vào lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ.
Cùng với đó, các tổ chức tín dụng cần tăng cường cấp tín dụng hợp vốn đối với các dự án có nhu cầu vốn lớn, nhằm đáp ứng nhu cầu thị trường, phân tán rủi ro và nâng cao hiệu quả hoạt động cấp tín dụng.
Liên quan tới vấn đề tiếp cận tín dụng, tại phiên thảo luận về tình hình kinh tế - xã hội của Quốc hội ngày 31/10/2026, đại biểu Bùi Thanh Nam (Đoàn đại biểu Quốc hội tỉnh Phú Thọ) cho biết, tỷ lệ tiếp cận vốn của doanh nghiệp nhỏ và vừa chỉ đạt 8,8%, trong khi tỷ lệ này ở doanh nghiệp lớn là 47,1%. Khó khăn không chỉ nằm ở lãi suất mà còn ở điều kiện vay vốn, đặc biệt là yêu cầu về tài sản bảo đảm và tính minh bạch của thông tin tài chính. Vì vậy, cần mở rộng các phương thức cho vay dựa trên dòng tiền, hợp đồng và khoản phải thu.
Giải trình trước Quốc hội, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn dẫn lại tờ trình về dự án luật Phát triển doanh nghiệp nhỏ và vừa. Thống đốc nhấn mạnh, phần đánh giá những hạn chế của doanh nghiệp nhỏ và vừa dẫn đến khả năng tiếp cận vốn tín dụng thấp có đề cập, quy mô vốn nhỏ, sức chống chịu yếu, phương án kinh doanh thường xuyên biến động, thông tin tài chính chưa thực sự minh bạch.
Theo ông, doanh nghiệp nhỏ và vừa phải làm thế nào để hoạt động minh bạch hơn, không thể có chuyện có 2 bảng cân đối: một bảng cân đối dùng để thanh toán thuế, một bảng dùng để đi vay ngân hàng.
Khi đã minh bạch tất cả hoạt động thì ngân hàng sẽ có điều kiện xem xét cụ thể "sức khỏe" của doanh nghiệp, để các tổ chức tín dụng tiếp cận và cho vay. "Ngân hàng Nhà nước sẽ khuyến khích vấn đề này, đặc biệt là tạo cơ sở pháp lý để các tổ chức tín dụng yên tâm trong việc cho vay", Thống đốc Phạm Đức Ấn khẳng định.