
Ngân hàng TMCP Phương Đông (OCB, mã chứng khoán: OCB) vừa công bố báo cáo tài chính hợp nhất quý III/2026 với kết quả kinh doanh tiếp tục tăng trưởng. Thế nhưng, đà tăng lợi nhuận có dấu hiệu chậm lại khi chi phí dự phòng rủi ro tín dụng gia tăng cùng chất lượng tài sản suy giảm.
Cụ thể, trong quý III/2026, OCB ghi nhận thu nhập lãi thuần đạt 2.768 tỷ đồng, tăng 14,2% so với cùng kỳ năm trước. Đây tiếp tục là nguồn thu chủ lực, đóng góp phần lớn vào tổng thu nhập hoạt động của ngân hàng.
Tăng trưởng thu nhập lãi thuần diễn ra trong bối cảnh tín dụng có dấu hiệu chững lại. Dư nợ tín dụng thị trường 1 tại ngày 30/9/2026 đạt 227.183 tỷ đồng. Theo thông tin công bố, tăng trưởng tín dụng trong quý III giảm nhẹ so với quý liền trước. Sự cải thiện của biên lãi ròng (NIM) được xem là yếu tố hỗ trợ nguồn thu từ hoạt động cốt lõi.
Ở mảng ngoài lãi, hoạt động dịch vụ ghi nhận kết quả tích cực với lãi thuần đạt khoảng 301 tỷ đồng, tăng 62,3% so với cùng kỳ. Trong khi đó, lãi thuần từ hoạt động khác giảm 44,1%, xuống còn khoảng 145 tỷ đồng.
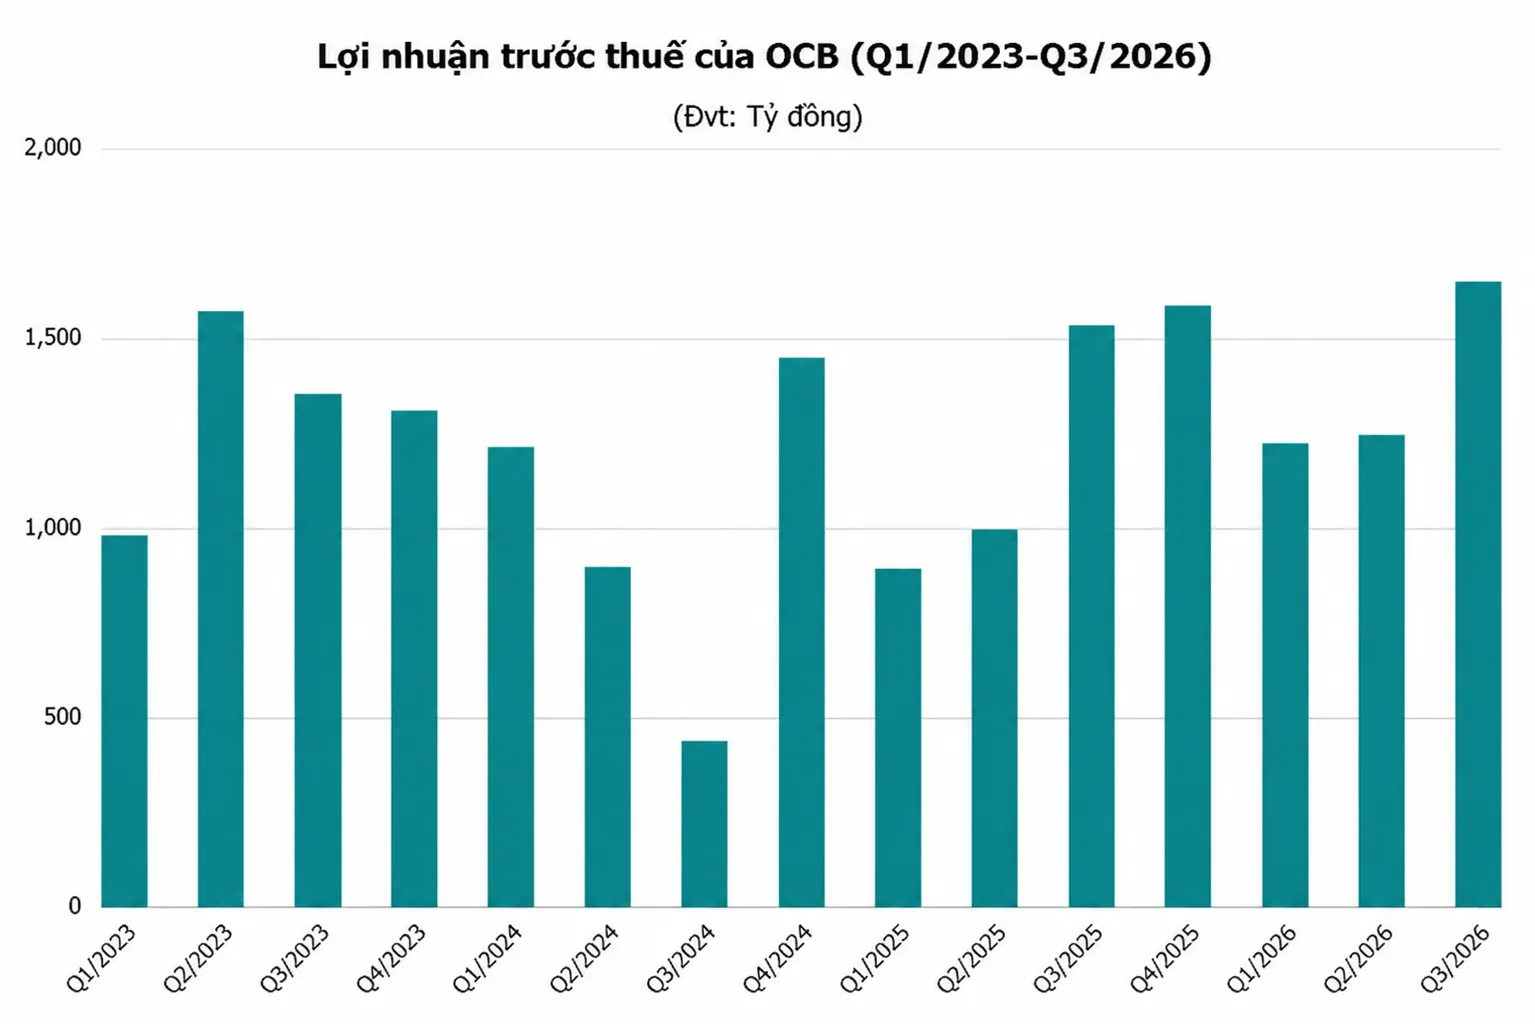
Nhờ sự cải thiện của thu nhập lãi và dịch vụ, tổng thu nhập hoạt động quý III của OCB đạt 3.291 tỷ đồng, tăng 12,3% so với cùng kỳ. Chi phí hoạt động tăng 6,9%, lên 1.143 tỷ đồng, thấp hơn tốc độ tăng thu nhập. Tuy nhiên, chi phí dự phòng rủi ro tín dụng tăng mạnh 52,8%, từ gần 324 tỷ đồng lên khoảng 495 tỷ đồng. Sau khi trừ chi phí dự phòng, lợi nhuận trước thuế quý III của OCB đạt 1.653 tỷ đồng, tăng 7,5% so với cùng kỳ.
Lũy kế 9 tháng đầu năm 2026, tổng thu nhập hoạt động đạt khoảng 9.219 tỷ đồng, tăng 17,5%. Lợi nhuận trước thuế đạt 4.123 tỷ đồng, tăng 20,2% so với cùng kỳ năm trước.
Với mục tiêu lợi nhuận trước thuế cả năm 2026 là 6.960 tỷ đồng, OCB mới hoàn thành khoảng 59,2% kế hoạch sau 9 tháng. Để đạt mục tiêu, ngân hàng cần tạo thêm khoảng 2.837 tỷ đồng lợi nhuận trong quý IV, cao hơn đáng kể kết quả đạt được trong quý III.
Điều này đặt ra thách thức không nhỏ khi ngân hàng vừa phải duy trì tăng trưởng thu nhập, vừa đối mặt với áp lực trích lập dự phòng và xử lý các khoản nợ suy giảm chất lượng.
Đáng chú ý nhất trong báo cáo tài chính quý III của OCB là chất lượng tài sản. Trong khi dư nợ cho vay khách hàng tăng khoảng 10,6% so với cuối năm 2025, tổng nợ xấu lại tăng nhanh hơn đáng kể.
Tại ngày 30/9/2026, tổng nợ xấu thuộc nhóm 3, nhóm 4 và nhóm 5 đạt khoảng 8.768,7 tỷ đồng, tăng hơn 2.423 tỷ đồng, tương đương 38,2% so với đầu năm. Tỷ lệ nợ xấu theo đó tăng lên khoảng 3,99%.
Xét về cơ cấu, nợ dưới tiêu chuẩn (nhóm 3) tăng 76,7%, lên khoảng 1.408,5 tỷ đồng. Đây là nhóm nợ đã suy giảm khả năng thu hồi và có nguy cơ chuyển sang nhóm rủi ro cao hơn nếu khách hàng không cải thiện được năng lực tài chính. Trong khi đó, nợ nghi ngờ (nhóm 4) giảm 12,1%, xuống còn khoảng 1.508,5 tỷ đồng.
Đáng lo ngại hơn là nợ nhóm 5 - nợ có khả năng mất vốn. Tính đến cuối quý III, khoản nợ này đạt khoảng 5.851,7 tỷ đồng, tăng 52,7% so với mức 3.832,6 tỷ đồng hồi đầu năm. Như vậy, chỉ sau 9 tháng, quy mô nợ có khả năng mất vốn của OCB đã tăng thêm hơn 2.019 tỷ đồng.
Đặc biệt, nợ nhóm 5 hiện chiếm khoảng 66,7% tổng nợ xấu của ngân hàng. Điều này cho thấy phần lớn nợ xấu của OCB đang tập trung ở nhóm có mức độ rủi ro cao nhất, chứ không chỉ nằm ở các khoản nợ mới suy giảm chất lượng.
Trước diễn biến trên, OCB cũng đã gia tăng trích lập dự phòng rủi ro tín dụng. Trong 9 tháng đầu năm, chi phí dự phòng đạt khoảng 1.888 tỷ đồng, tăng 41,4% so với cùng kỳ.
Ngày 30/9/2026, số dư dự phòng rủi ro cho vay khách hàng đạt khoảng 5.096,9 tỷ đồng, tăng 42,6% so với cuối năm 2025. Tỷ lệ bao phủ nợ xấu theo tính toán đạt khoảng 58,1%.
Mặc dù bộ đệm dự phòng được củng cố, mức bao phủ này vẫn thấp hơn tổng quy mô nợ xấu. Riêng nợ có khả năng mất vốn đã cao hơn số dư dự phòng cho vay khách hàng khoảng 755 tỷ đồng.
Nếu nợ xấu tiếp tục gia tăng, ngân hàng có thể phải tăng trích lập dự phòng trong các kỳ tiếp theo. Khi đó, chi phí rủi ro tín dụng sẽ tiếp tục bào mòn lợi nhuận, ảnh hưởng đến khả năng hoàn thành kế hoạch kinh doanh năm 2026.
Trước đó, Thanh tra Ngân hàng Nhà nước (NHNN) đã ban hành Kết luận thanh tra số 52/KL-TTNH4 đối với OCB và một số chi nhánh. Bên cạnh việc ghi nhận ngân hàng cơ bản chấp hành các chủ trương, định hướng của Chính phủ và NHNN, thì cơ quan thanh tra cũng chỉ ra một số tồn tại liên quan đến hoạt động cấp tín dụng, phân loại tài sản, báo cáo giao dịch không đúng thời hạn,...
Không chỉ vậy, OCB còn tồn tại những hạn chế trong công tác kiểm soát nội bộ, thẩm định và quyết định cấp tín dụng, kiểm tra, giám sát sau cho vay, cơ cấu lại thời hạn trả nợ cho khách hàng và chấp hành chính sách lãi suất huy động.
Cơ quan thanh tra đã ban hành quyết định xử phạt vi phạm hành chính đối với OCB. Theo thông tin được công bố, ngân hàng đã nộp đầy đủ số tiền phạt vào ngày 18/8/2026.
Ngoài kết luận thanh tra cấp ngân hàng, OCB Đà Nẵng cũng được Thanh tra NHNN Khu vực 9 chỉ ra một số hạn chế trong hoạt động cho vay.
Theo kết luận thanh tra, chi nhánh còn tồn tại thiếu sót trong thẩm định tổng nguồn vốn đầu tư dự án, vốn tự có tham gia dự án; đánh giá nguồn thu nhập của khách hàng; kiểm tra, giám sát trước và sau giải ngân.
Cơ quan thanh tra cũng ghi nhận một số trường hợp chi nhánh chưa đánh giá đầy đủ khả năng trả nợ của khách hàng khi dự án chậm tiến độ, chưa xác minh đầy đủ thông tin người bán hàng và các yếu tố có thể ảnh hưởng đến nguồn trả nợ.
Trên cơ sở đó, Thanh tra NHNN Khu vực 9 yêu cầu OCB và chi nhánh Đà Nẵng thực hiện các kiến nghị nhằm khắc phục tồn tại, hạn chế, bảo đảm hoạt động an toàn và tuân thủ quy định.
Ngoài chất lượng tín dụng, cơ cấu nguồn vốn của OCB cũng ghi nhận một số biến động đáng chú ý trong 9 tháng đầu năm. Tính đến ngày 30/9/2026, tổng tài sản của ngân hàng đạt 363.726 tỷ đồng, tăng 12,6% so với cuối năm 2025. Tuy nhiên, tiền gửi khách hàng chỉ đạt khoảng 152.006 tỷ đồng, tăng 1,3% so với đầu năm. Trong khi đó, tiền gửi và vay từ các tổ chức tín dụng khác tăng 60,3%, lên 87.863 tỷ đồng.
Diễn biến này cho thấy tốc độ tăng trưởng huy động từ khách hàng thấp hơn đáng kể tốc độ mở rộng cho vay, khiến ngân hàng phải gia tăng sử dụng nguồn vốn từ thị trường liên ngân hàng.
Cùng với đó, chi phí lãi trong 9 tháng tăng khoảng 51%, lên gần 12.897 tỷ đồng, phản ánh áp lực chi phí vốn. Đây có thể là yếu tố ảnh hưởng đến khả năng duy trì biên lãi ròng trong thời gian tới.
Với mức lợi nhuận trước thuế 4.123 tỷ đồng sau 9 tháng, OCB cần thêm 2.837 tỷ đồng trong quý cuối năm để hoàn thành kế hoạch 6.960 tỷ đồng. Trong khi đó, lợi nhuận quý III chỉ đạt 1.653 tỷ đồng và chi phí dự phòng đang có xu hướng tăng.
Nhìn tổng thể, OCB vẫn duy trì tăng trưởng lợi nhuận nhờ hoạt động kinh doanh cốt lõi và sự cải thiện của nguồn thu dịch vụ. Việc tăng dự phòng cũng cho thấy ngân hàng đã có động thái bổ sung bộ đệm trước những biến động về chất lượng tài sản.
Song, nợ xấu tăng 38,2%, nợ có khả năng mất vốn tăng hơn 52% và chiếm gần 67% tổng nợ xấu là những con số đáng lưu tâm. Với các tồn tại được NHNN chỉ ra trong hoạt động cấp tín dụng và giám sát sau cho vay, đây sẽ là thách thức lớn đối với OCB trong việc bảo đảm chất lượng tăng trưởng.