
Thị trường chứng khoán Việt Nam khởi đầu tuần giao dịch mới với diễn biến tiêu cực khi lực bán gia tăng trên diện rộng. Dù VN-Index có thời điểm hồi phục trong phiên sáng, áp lực bán mạnh trở lại vào buổi chiều đã kéo chỉ số xuống dưới mốc 1.700 điểm trước khi hồi phục nhẹ vào cuối phiên.
Kết phiên 2/11, VN-Index giảm 30,9 điểm, tương đương 1,77%, xuống còn 1.710,72 điểm. Chỉ số có thời điểm lùi về 1.693,75 điểm trong phiên chiều, thấp hơn ngưỡng hỗ trợ tâm lý 1.700 điểm.
Độ rộng thị trường nghiêng hẳn về bên bán với 281 mã giảm và chỉ 46 mã tăng trên HoSE. Ngoài ra, có tới 151 cổ phiếu giảm trên 2%, trong đó 14 mã giảm hết biên độ. Diễn biến này cho thấy áp lực điều chỉnh không chỉ tập trung ở một số cổ phiếu vốn hóa lớn mà đã lan rộng trên toàn thị trường.
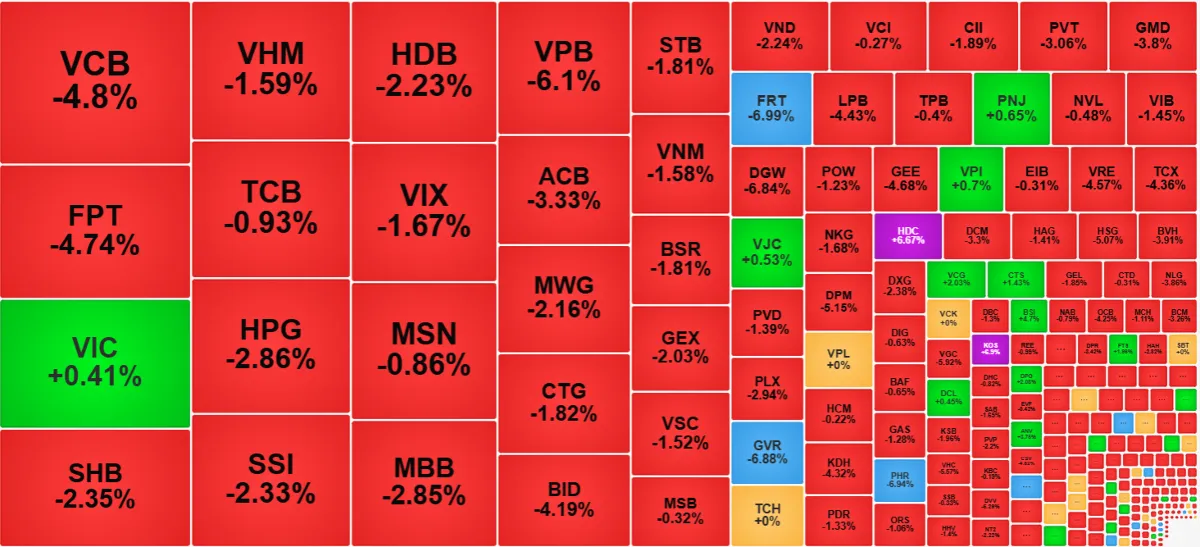
Dù mức giảm của VN-Index chưa lớn bằng phiên 22/7 khi chỉ số mất 3,58%, nhưng diễn biến ở nhiều cổ phiếu lại tiêu cực hơn. Trong phiên 22/7, HoSE ghi nhận 75 mã tăng, 245 mã giảm và 110 mã giảm trên 2%. Còn tại phiên 2/11 có số mã giảm sâu lên tới 151, phản ánh mức độ suy yếu rộng hơn của mặt bằng giá cổ phiếu.
Nhóm ngân hàng tiếp tục là tâm điểm khi hàng loạt cổ phiếu vốn hóa lớn giảm sâu. VPB giảm mạnh nhất nhóm với 6,1%; VCB mất 4,8%; LPB giảm 4,43%; BID giảm 4,19%; ACB mất 3,33%. Các mã OCB, MBB, SHB và HDB cũng giảm lần lượt 4,25%, 2,85%, 2,35% và 2,23%.
Ở nhóm bất động sản, VRE giảm 4,57%, KDH mất 4,32%, NLG giảm 3,86%, DXG mất 2,38% và VHM giảm 1,59%. Một số cổ phiếu đi ngược xu hướng chung gồm VIC tăng 0,41%, VPI tăng 0,7% và TAL tăng 0,47%. Đặc biệt, HDC tăng hết biên độ 6,67%.
Nhóm chứng khoán cũng không tránh khỏi xu hướng giảm. TCX mất 4,36%, SSI giảm 2,33%, VND giảm 2,24% và VIX mất 1,67%. Trong khi đó, BSI tăng 4,7%, FTS tăng 1,96% và CTS tăng 1,43%.
Áp lực bán còn xuất hiện tại nhiều nhóm ngành khác. Trong nhóm cao su, GVR, TRC và PHR đồng loạt giảm sàn. Nhóm bán lẻ ghi nhận FRT giảm hết biên độ 6,99%, DGW mất 6,84% và MWG giảm 2,16%. Tại nhóm phân bón, hóa chất, DPM giảm 5,15%, CSV mất 4,62%, DCM giảm 3,3% và DGC giảm 1,8%.
Một số cổ phiếu vốn hóa lớn khác cũng giảm đáng kể, như FPT mất 4,74%, HPG giảm 2,86%, BVH giảm 3,91%, GEE giảm 4,68% và VGC mất 5,92%.
Xét về tác động đến chỉ số, VCB, VPB, BID, GVR và VHM nằm trong nhóm cổ phiếu gây sức ép lớn nhất lên VN-Index, lấy đi tổng cộng khoảng 13,24 điểm. Trái lại, VIC là điểm sáng bất ngờ khi đóng góp khoảng 1,6 điểm cho chỉ số chung.
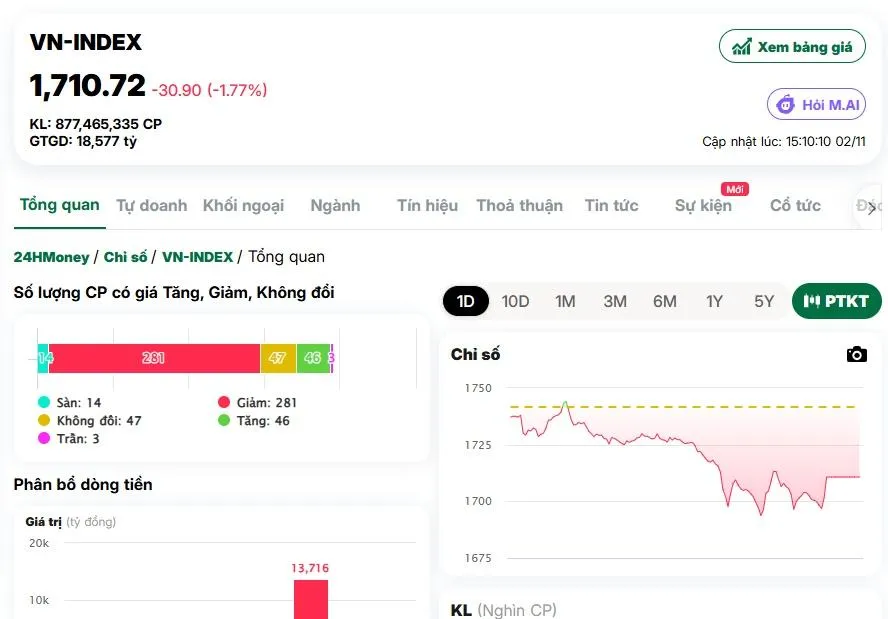
Diễn biến của VIC cũng phần nào cho thấy vai trò của nhóm cổ phiếu trụ trong những phút cuối phiên. Có thời điểm trong phiên chiều, mã này giảm xuống dưới tham chiếu, nhưng sau đó hồi phục và đóng cửa tăng 0,41%. TCB và CTG cũng thu hẹp đà giảm so với mức thấp nhất trong ngày. Nhờ đó, VN-Index được kéo trở lại trên mốc 1.700 điểm khi kết phiên.
Mức hồi phục của một số cổ phiếu trụ vẫn chưa đủ lực cải thiện mặt bằng chung. Thanh khoản trên hai sàn niêm yết đạt khoảng 16.558 tỷ đồng, không tính giao dịch thỏa thuận, tăng gần 33% so với phiên trước. Riêng trong phiên chiều, thanh khoản trên HoSE tăng 47,2% so với buổi sáng, cho thấy hoạt động giao dịch trở nên sôi động hơn khi áp lực bán gia tăng.
Trước tình hình thị trường giảm sâu, nhà đầu tư nước ngoài có động thái mua ròng trở lại với giá trị gần 100 tỷ đồng trên toàn thị trường. MWG dẫn đầu danh sách được mua ròng với hơn 306 tỷ đồng, tiếp đến là VPB với khoảng 96,84 tỷ đồng. Một số mã khác cũng được mua ròng như VGC và HAH.
Mặt khác, HPG đứng đầu danh sách bán ròng với giá trị hơn 39 tỷ đồng. MBB, STB, VCB và SHB cũng nằm trong nhóm bị bán ròng.
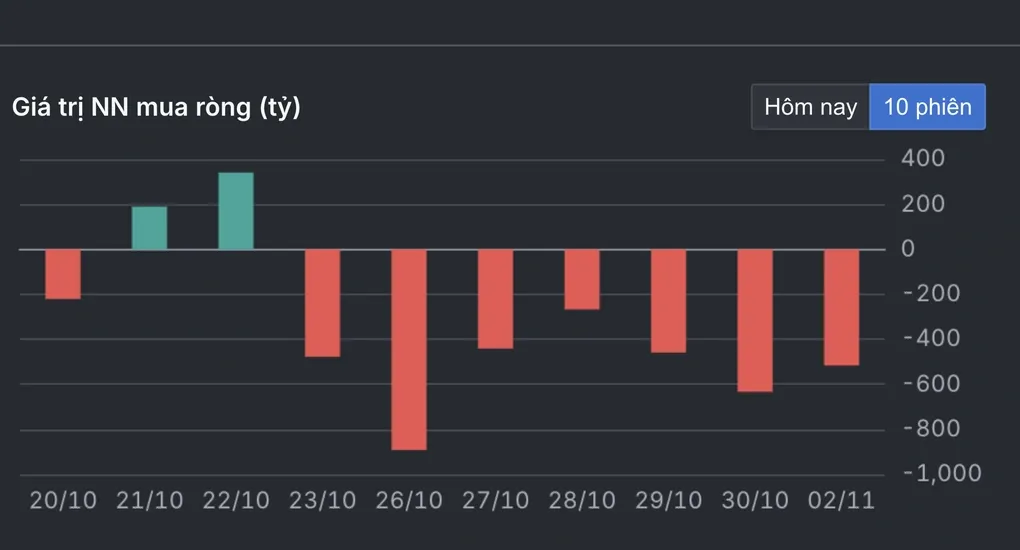
Dù dòng vốn ngoại có dấu hiệu cải thiện, nhưng lực mua này chưa đủ tạo đối trọng trước áp lực bán lan rộng trên thị trường. Việc nhiều cổ phiếu vốn hóa lớn giảm mạnh, cùng số lượng mã giảm sâu gia tăng tiếp tục phản ánh tâm lý thận trọng của nhà đầu tư.
Về triển vọng, Công ty Chứng khoán MB (MBS) cho rằng tháng 11 có yếu tố mùa vụ tương đối thuận lợi sau hai tháng giảm điểm liên tiếp trong tháng 9 và tháng 10. Theo thống kê dữ liệu 10 năm gần nhất của đơn vị này, tháng 11 có xác suất tăng điểm khoảng 70%, với hiệu suất bình quân 3,8%.
MBS đưa ra hai kịch bản đối với VN-Index. Trong kịch bản thứ nhất, nếu chỉ số giữ được vùng hỗ trợ 1.720 điểm, tâm lý nhà đầu tư có thể cải thiện nhờ các thông tin kinh tế vĩ mô và chính sách hỗ trợ tăng trưởng. Dòng tiền khi đó được kỳ vọng tìm đến những nhóm ngành hưởng lợi từ đầu tư công, xây dựng, sản xuất và phân phối điện.
Ở kịch bản thứ hai, nếu VN-Index đánh mất mốc 1.720 điểm, chỉ số có thể lùi về vùng 1.680-1.700 điểm. MBS cho rằng nhà đầu tư có thể cân nhắc từng bước mở vị thế tại những cổ phiếu đã chiết khấu sâu, xuống dưới vùng đáy tháng 10, nhưng cần ưu tiên các doanh nghiệp có nền tảng tài chính an toàn.
Sau phiên giảm mạnh đầu tuần, diễn biến của VN-Index tại các vùng hỗ trợ 1.700-1.720 điểm sẽ là yếu tố đáng chú ý. Tuy nhiên, bên cạnh biến động của chỉ số, độ rộng thị trường và khả năng phục hồi của các nhóm cổ phiếu dẫn dắt cũng cần được theo dõi để đánh giá mức độ ổn định của dòng tiền.