
VN-Index liên tiếp suy yếu, nhiều cổ phiếu giảm sâu hơn chỉ số
Thị trường chứng khoán Việt Nam trải qua tuần giao dịch với diễn biến chủ đạo là điều chỉnh mạnh. Áp lực bán ngày càng gia tăng, đặc biệt tại nhóm cổ phiếu vốn hóa lớn khiến VN-Index không giữ được vùng hỗ trợ 1.690-1.700 điểm và lùi sâu về vùng 1.670-1.680 điểm.
Riêng phiên 19/11, VN-Index giảm 13,39 điểm, tương đương 0,79%, xuống 1.689,62 điểm. Đây là phiên giảm thứ ba liên tiếp của chỉ số, trong bối cảnh lực cầu bắt đáy chưa đủ mạnh để tạo động lực đảo chiều. Thanh khoản trên HoSE đạt khoảng 15.000 tỷ đồng, thấp hơn phiên trước cho thấy dòng tiền vẫn duy trì trạng thái thận trọng.
Sang phiên 20/11, áp lực bán tiếp tục gia tăng. VN-Index có thời điểm giảm hơn 19 điểm, lùi về 1.670,01 điểm, tương đương mức thấp nhất trong khoảng 7 tháng. Độ rộng thị trường nghiêng hẳn về phía giảm giá khi có 457 mã giảm, trong khi chỉ 164 mã tăng trên cả ba sàn.
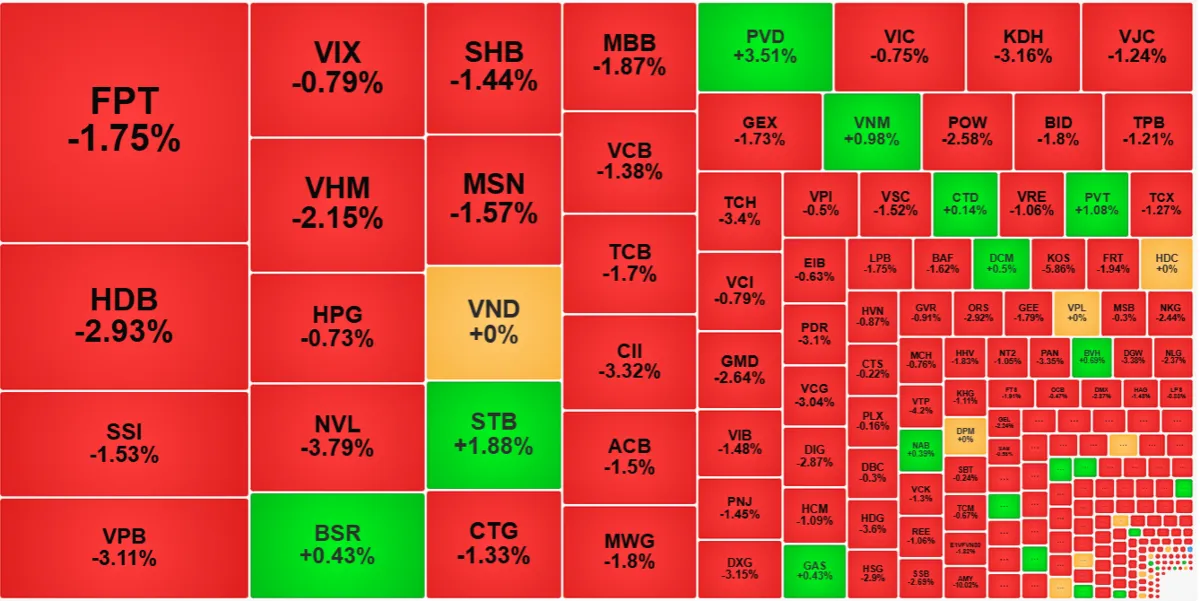
Nhóm cổ phiếu vốn hóa lớn tiếp tục là lực cản đáng kể đối với thị trường. Hầu hết các cổ phiếu thuộc nhóm VN30 chìm trong sắc đỏ, trong đó VHM, VCB, BID, CTG, VPB, MBB và TCB đồng loạt giảm giá. Áp lực từ nhóm ngân hàng và bất động sản khiến chỉ số đại diện nhóm blue-chip có thời điểm giảm mạnh hơn VN-Index.
Ở nhóm công nghệ, giá cổ phiếu FPT tiếp tục lùi sâu. Kết phiên 19/11, FPT giảm 2,6% xuống 45.700 đồng/cổ phiếu, mức thấp nhất kể từ tháng 5/2023. So với vùng đỉnh khoảng 120.000 đồng/cổ phiếu thiết lập hồi đầu năm 2025, thị giá mã này đã giảm đáng kể.
Trong khi đó, cổ phiếu VCB cũng đánh mất vùng hỗ trợ 52.000-53.000 đồng/cổ phiếu, lùi về 50.800 đồng/cổ phiếu, mức thấp nhất kể từ tháng 6/2023.
Diễn biến trên cho thấy sức ép điều chỉnh đã lan rộng, không chỉ phản ánh qua mức giảm của VN-Index mà còn thể hiện ở sự suy yếu của nhiều cổ phiếu từng đóng vai trò dẫn dắt thị trường.
Xét theo nhóm ngành, ngân hàng tiếp tục là một trong những khu vực chịu áp lực lớn nhất khi nhiều cổ phiếu vốn hóa cao đồng loạt điều chỉnh. Các mã VPB, VCB, ACB, HDB, SHB, MBB và TCB liên tục xuất hiện trong nhóm tác động tiêu cực đến chỉ số.
Đây là diễn biến nổi bật bởi nhóm ngân hàng có tỷ trọng vốn hóa lớn, ảnh hưởng trực tiếp đến xu hướng của VN-Index. Khi các cổ phiếu trụ trong ngành đồng loạt suy yếu, khả năng nâng đỡ thị trường từ những nhóm ngành khác trở nên hạn chế.
Nhóm bất động sản cũng chưa tìm được động lực phục hồi bền vững. Các cổ phiếu như VHM, NVL, KDH, CEO, DXG, PDR và DIG chịu áp lực điều chỉnh, trong đó một số mã giảm trên 2% trong phiên sáng 20/11.
Đối với nhóm chứng khoán, diễn biến kém tích cực của thị trường chung tiếp tục tác động đến tâm lý nhà đầu tư. SSI, HDB, SHB và nhiều cổ phiếu tài chính khác ghi nhận áp lực bán đáng kể. Dòng tiền có xu hướng đứng ngoài quan sát thay vì gia tăng vị thế trong bối cảnh xu hướng ngắn hạn chưa rõ ràng.
Ở chiều ngược lại, nhóm dầu khí và năng lượng xuất hiện một số điểm sáng. Trong phiên 20/11, PVD có thời điểm tăng trên 5%, PVT tăng gần 2%, trong khi BSR, PVS và OIL cũng duy trì sắc xanh. Một số cổ phiếu thuộc nhóm đầu tư công và vận tải như DHA, PHP ghi nhận diễn biến tích cực hơn mặt bằng chung. Tuy nhiên, sự khởi sắc này vẫn mang tính cục bộ và chưa đủ sức tạo hiệu ứng lan tỏa hoặc bù đắp áp lực giảm điểm từ các nhóm vốn hóa lớn.
Nhìn chung, dòng tiền đang có xu hướng phân hóa mạnh. Nhà đầu tư không còn mua bán đồng loạt theo nhóm ngành mà tập trung quan sát từng doanh nghiệp, triển vọng kinh doanh và khả năng chống chịu trước những biến động của thị trường.
Khối ngoại tiếp tục bán ròng, tỷ giá và lãi suất gây sức ép
Một trong những yếu tố gây áp lực đáng kể lên thị trường trong tuần là hoạt động bán ròng kéo dài của nhà đầu tư nước ngoài.
Riêng phiên 19/11, khối ngoại bán ròng gần 1.000 tỷ đồng trên toàn thị trường. FPT và ACB là hai cổ phiếu chịu áp lực bán lớn nhất trên HoSE, với giá trị lần lượt khoảng 272 tỷ đồng và 101 tỷ đồng. VIX cũng bị bán ròng khoảng 71 tỷ đồng.
Sang phiên 20/11, xu hướng này chưa có dấu hiệu đảo chiều. Nhà đầu tư nước ngoài bán ròng hơn 750 tỷ đồng trên HoSE, tập trung tại FPT, ACB, SSI, HDB và SHB. Trong khi đó, giá trị mua ròng ở những cổ phiếu như VNM, VJC chỉ ở mức khiêm tốn.
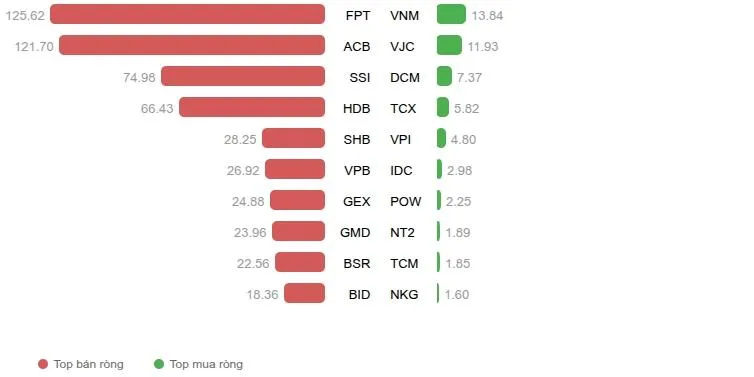
Theo Công ty Chứng khoán Thiên Việt (TVS), trong 10 tháng đầu năm khối ngoại đã bán ròng hơn 120.000 tỷ đồng, gần bằng giá trị bán ròng của cả năm trước. Riêng ba phiên gần nhất trong giai đoạn được đề cập, giá trị bán ròng tiếp tục lên tới gần 2.500 tỷ đồng.
Áp lực rút vốn diễn ra giữa lúc giá và lãi suất vẫn là những biến số đáng lưu tâm. Ngày 20/11, tỷ giá trung tâm được Ngân hàng Nhà nước niêm yết ở mức 25.659 đồng/USD, trong khi giá USD tại các ngân hàng thương mại tiến sát 26.000 đồng/USD. Chỉ số DXY cũng ghi nhận đà tăng trong 4 tuần liên tiếp.
Bên cạnh đó, mặt bằng lãi suất cho vay chưa thực sự hạ nhiệt trên diện rộng. Thống kê bình quân tháng 10 ghi nhận 12 ngân hàng thương mại điều chỉnh tăng lãi suất cho vay. Điều này có thể làm gia tăng chi phí vốn của doanh nghiệp, đồng thời khiến một bộ phận dòng tiền cân nhắc lựa chọn kênh tiền gửi hơn là đầu tư vào cổ phiếu.
Ngoài ra, định giá của nhiều cổ phiếu đã giảm đáng kể sau các nhịp điều chỉnh kéo dài. Theo Chứng khoán Sài Gòn - Hà Nội (SHS), nếu không tính nhóm cổ phiếu Vingroup, vốn hóa phần còn lại của thị trường vào khoảng 284 tỷ USD, tương ứng mức P/E khoảng 9 lần.
Hiệp hội Các nhà đầu tư tài chính Việt Nam (VAFI) cũng cho rằng nhiều cổ phiếu đang được giao dịch ở mức thấp so với giá trị tài sản thực tế và tiềm năng phát triển của doanh nghiệp. Theo tổ chức này, những đợt giảm giá gần đây có phần chịu tác động từ yếu tố tâm lý, trong khi một số chỉ tiêu kinh tế vĩ mô và hoạt động sản xuất, kinh doanh của doanh nghiệp vẫn duy trì tích cực.
VN-Index có thể kiểm định vùng 1.650-1.680 điểm
Về triển vọng ngắn hạn, các công ty chứng khoán nhìn chung vẫn duy trì quan điểm thận trọng sau khi VN-Index đánh mất vùng hỗ trợ 1.690-1.700 điểm.
Chứng khoán SHS nhận định xu hướng ngắn hạn của VN-Index đã suy yếu sau khi chỉ số không giữ được đường hỗ trợ tăng trưởng trung hạn. Vùng 1.650-1.680 điểm, tương ứng khu vực đáy hồi tháng 7 và tháng 10/2026, có thể trở thành vùng cân bằng tiếp theo. Sau khi kiểm định khu vực này, chỉ số có thể phục hồi để thử thách lại vùng 1.700-1.720 điểm.
Trong khi đó, Chứng khoán Yuanta Việt Nam đánh giá thị trường đã bước vào giai đoạn kém khả quan khi VN-Index đóng cửa dưới vùng hỗ trợ 1.690-1.700 điểm. Nỗ lực phục hồi của nhóm cổ phiếu vốn hóa lớn chưa duy trì được, trong khi khối ngoại liên tục bán ròng và lực mua trong nước chưa thực sự quay trở lại.
Chứng khoán Vietcombank (VCBS) và Chứng khoán Kafi cũng cho rằng VN-Index có thể tiếp tục rung lắc do các chỉ báo kỹ thuật chưa phát tín hiệu tạo đáy. Dù vậy, một số chỉ báo đã xuống vùng thấp, mở ra khả năng xuất hiện những nhịp hồi phục trong các phiên tiếp theo.
Trước diễn biến này, các công ty chứng khoán khuyến nghị nhà đầu tư ưu tiên quản trị rủi ro, chưa vội giải ngân với tỷ trọng lớn. Yuanta Việt Nam đề xuất duy trì tỷ trọng khoảng 30% cổ phiếu và 70% tiền mặt trong ngắn hạn, hạn chế bắt đáy khi nhiều cổ phiếu vẫn vận động trong xu hướng giảm.
VCBS cũng khuyến nghị chờ tín hiệu hồi phục được xác nhận trước khi gia tăng vị thế. Với nhà đầu tư chấp nhận rủi ro cao, có thể cân nhắc giải ngân thăm dò tỷ trọng nhỏ tại những cổ phiếu giữ được vùng hỗ trợ và vẫn duy trì xu hướng tăng riêng.
Về dài hạn, triển vọng kết quả kinh doanh quý IV/2026 và năm 2027, nhất là ở các nhóm ngân hàng, chứng khoán, tiêu dùng, năng lượng và công nghệ, vẫn có thể trở thành động lực hỗ trợ thị trường. Song để VN-Index hình thành xu hướng tăng mới, áp lực tỷ giá và lãi suất cần hạ nhiệt, thanh khoản được cải thiện và hoạt động bán ròng của khối ngoại cần có dấu hiệu thu hẹp.
Nhìn chung, sau một tuần giao dịch với áp lực bán lan rộng, thị trường đang đứng trước yêu cầu tìm kiếm vùng cân bằng mới. Vùng 1.650-1.680 điểm sẽ là khu vực cần theo dõi trong những phiên tới. Trong bối cảnh chưa xuất hiện tín hiệu xác nhận tạo đáy, sự thận trọng và kỷ luật trong phân bổ danh mục vẫn là yếu tố quan trọng đối với nhà đầu tư.