Tìm kiếm

VN-Index đảo chiều ngay phiên đầu sau khi chính thức nâng hạng FTSE
Ngày 21/9/2026 đánh dấu thời điểm chính thức thị trường chứng khoán Việt Nam chuyển từ nhóm thị trường cận biên lên thị trường mới nổi thứ cấp (Secondary Emerging Market) theo phân loại của FTSE Russell. Thế nhưng, thay vì một phiên tăng mạnh kéo dài thì VN-Index nhanh chóng đảo chiều sau khi tăng hơn 15 điểm đầu phiên.
Đến hết phiên sáng, VN-Index giảm 9,22 điểm, tương đương 0,51%, xuống 1.806,44 điểm; HNX-Index giảm 0,13% còn 274,92 điểm. Diễn biến phân hóa ngay trong nhóm cổ phiếu được bổ sung vào các bộ chỉ số FTSE cho thấy việc được nâng hạng chưa khẳng định dòng vốn quốc tế sẽ lập tức lan tỏa đồng đều trên toàn thị trường.
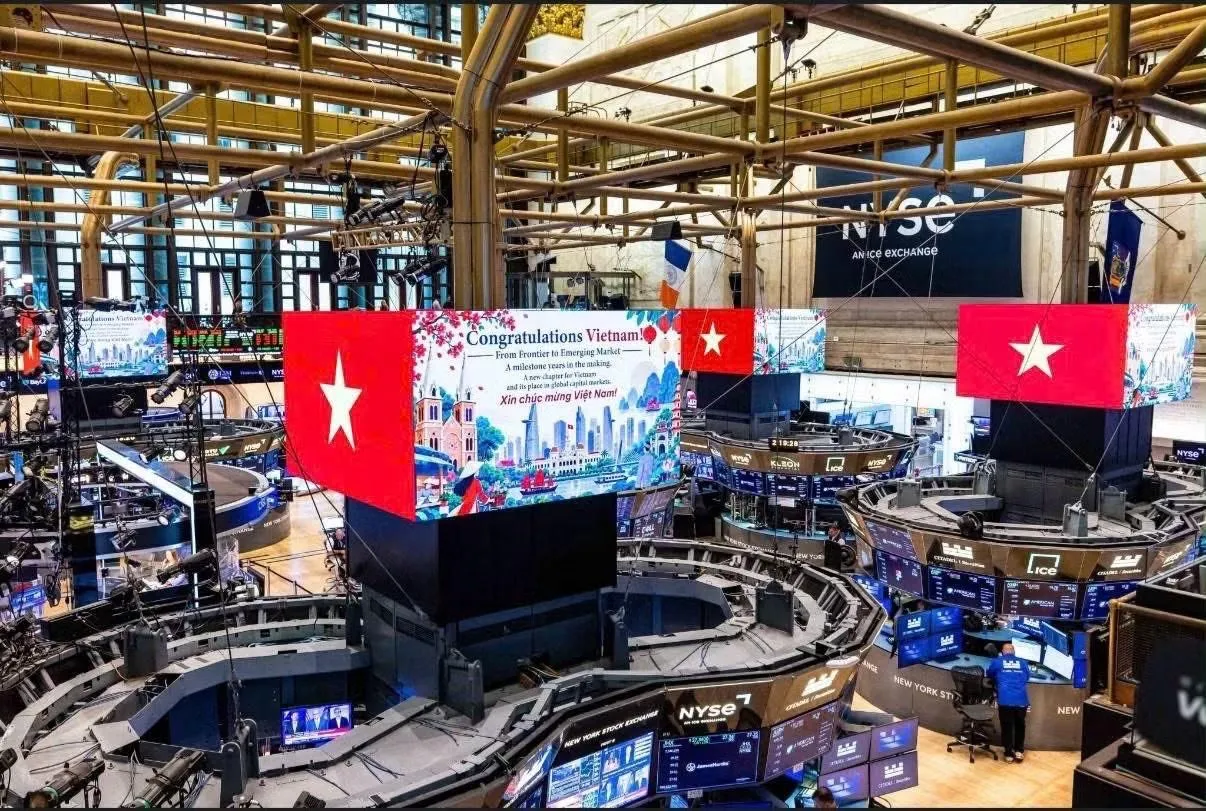
VN-Index đảo chiều ngay phiên đầu nâng hạng
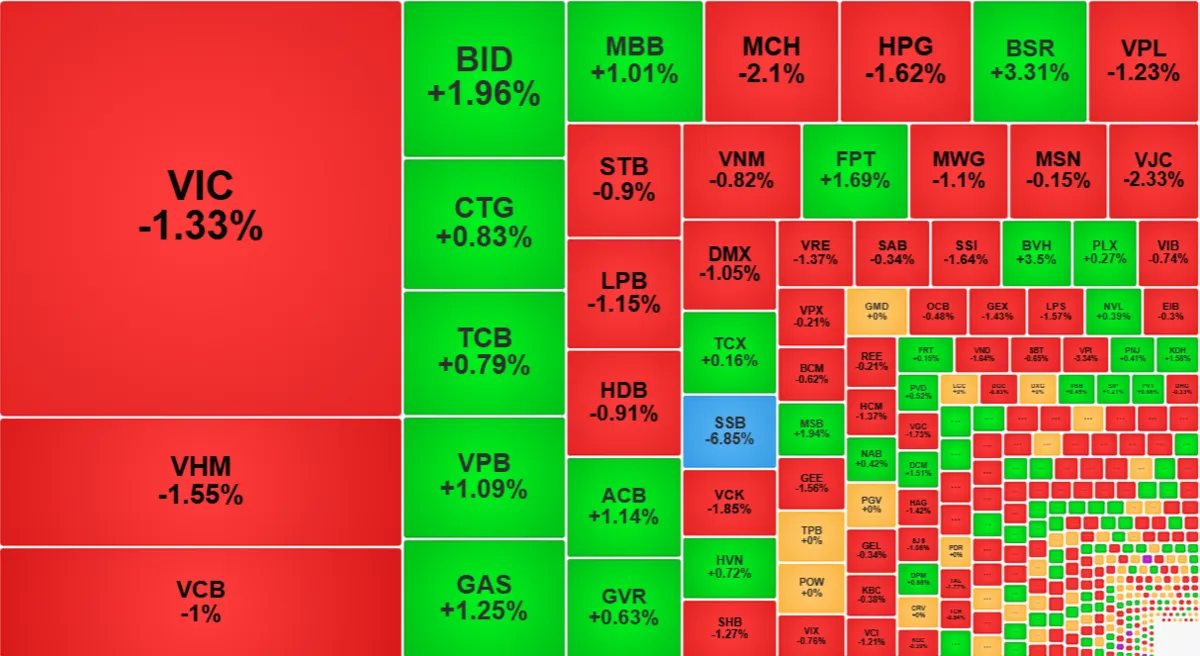
Ngay khi mở cửa ngày 21/9, VN-Index tăng hơn 15 điểm, có thời điểm vượt vùng 1.830 điểm. Lực bán nhanh chóng gia tăng khiến chỉ số quay đầu, áp lực điều chỉnh cũng tập trung hơn tại nhiều cổ phiếu vốn hóa lớn. Trong đó, VIC và VHM giảm lần lượt khoảng 1,12% và 0,56%, lấy đi hơn 5 điểm của VN-Index. HPG, SSB, MWG, STB... cũng điều chỉnh, khiến đà tăng đầu phiên không duy trì được.
Trong nhóm ngân hàng, diễn biến phân hóa khá rõ. STB, HDB, VCB, SHB giảm điểm trong khi VPB, TCB, MBB vẫn giữ sắc xanh. Nhóm chứng khoán nhìn chung tiếp tục nhận được sự quan tâm giữa làn sóng nâng hạng, nhưng không phải tất cả cổ phiếu đều tăng.
Ở nhóm bán lẻ, MSN đi ngược xu hướng chung. Masan vừa công bố doanh thu thuần 8 tháng đầu năm đạt 77.023 tỷ đồng, tăng 52% so với cùng kỳ; lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 8.518 tỷ đồng, tăng khoảng 2,2 lần.
Diễn biến trong phiên đầu tiên cho thấy một thực tế, cột mốc nâng hạng có thể tạo ra kỳ vọng lớn nhưng không đảm bảo thị trường sẽ tăng điểm ngay lập tức. Đây cũng là điều đã được phản ánh phần nào trong diễn biến trước ngày chính thức nâng hạng. Trong tuần 14-18/9, VN-Index tăng 20,45 điểm lên 1.815,66 điểm; giá trị giao dịch bình quân đạt khoảng 20.300 tỷ đồng/phiên. Đặc biệt, khối ngoại quay lại mua ròng gần 2.640 tỷ đồng trên HoSE, đây là mức cao nhất kể từ cuối tháng 2/2026.
Theo lộ trình của FTSE Russell, quá trình đưa cổ phiếu Việt Nam vào các bộ chỉ số thị trường mới nổi được thực hiện theo 4 giai đoạn, bắt đầu từ tháng 9/2026 với 10% tỷ trọng có thể đầu tư, tiếp đó là 20% vào tháng 3/2027, 35% vào tháng 6/2027 và 35% còn lại vào tháng 9/2027.
FTSE Russell cũng đưa 27 cổ phiếu Việt Nam vào FTSE Global All Cap. Trong đó, nhóm vốn hóa lớn gồm VCB, VIC và VHM; nhóm vốn hóa trung bình gồm BID, HPG và VPB; 21 cổ phiếu còn lại thuộc nhóm vốn hóa nhỏ. Sáu cổ phiếu VCB, VIC, VHM, BID, HPG và VPB đồng thời được đưa vào FTSE All-World. Quy mô dòng vốn được các tổ chức ước tính khác nhau tùy phương pháp và phạm vi tính toán.
Reuters dẫn các ước tính cho rằng quá trình nâng hạng có thể đưa tới tối đa khoảng 6 tỷ USD vào cổ phiếu Việt Nam khi các quỹ điều chỉnh danh mục theo các chỉ số mới. Trong khi đó, Vanguard cho biết dự kiến đầu tư khoảng 2,5 tỷ USD vào Việt Nam trong những năm tới.
Trước đó, các tổ chức trong nước đưa ra những con số khác nhau cho riêng dòng vốn thụ động. MBS Research ước tính giai đoạn đầu có thể tạo ra khoảng 180 triệu USD mua ròng từ ETF, trong khi tổng dòng vốn thụ động liên quan đến 27 cổ phiếu có thể đạt khoảng 1,8 tỷ USD trong một năm. VDSC ước tính đợt giải ngân đầu tiên khoảng 211,9 triệu USD.
Các con số này không nhất thiết mâu thuẫn, bởi phạm vi tính toán khác nhau. Theo đó, dòng vốn ETF trực tiếp, dòng vốn mô phỏng chỉ số hay tổng dòng vốn quốc tế bao gồm cả các quỹ chủ động đều cho ra quy mô khác nhau. Quan trọng hơn, dòng tiền cũng không phân bổ đồng đều cho 27 cổ phiếu.
Sau ETF, thị trường phải tự chứng minh sức mạnh
Trước ngày nâng hạng, nhiều công ty chứng khoán đã đưa ra góc nhìn thận trọng về diễn biến ngắn hạn. SHS cho rằng nâng hạng là điều kiện cần, trong khi chất lượng doanh nghiệp, triển vọng tăng trưởng của nền kinh tế và lợi nhuận mới là các yếu tố quyết định giá trị dài hạn. Công ty cũng lưu ý vùng 1.850 điểm là khu vực kháng cự cần quan sát, trong khi việc mua đuổi có thể tiềm ẩn rủi ro sau giai đoạn thị trường tăng trước sự kiện.
VDSC đánh giá VN-Index vẫn trong trạng thái đi ngang. Theo quan điểm của công ty, vùng 1.820 điểm có ý nghĩa trong việc duy trì nhịp hồi phục, trong khi 1.800 điểm là vùng hỗ trợ cần theo dõi. Điều kiện quan trọng vẫn là dòng tiền phải duy trì đủ mạnh để hỗ trợ chỉ số.
Trong khi đó, BSC cho rằng nhịp tăng và thanh khoản cải thiện trong tuần trước có đóng góp đáng kể từ hoạt động cơ cấu danh mục của các quỹ trước thời điểm nâng hạng. Sau khi hoạt động này kết thúc, thị trường có thể bước vào giai đoạn ít thông tin hỗ trợ hơn cho đến mùa công bố kết quả kinh doanh quý III, dự kiến bắt đầu từ giữa tháng 10.
Dữ liệu dòng vốn quốc tế cũng đặt ra một biến số khác. Theo Reuters, trong tuần kết thúc ngày 16/9, các quỹ cổ phiếu toàn cầu bị rút ròng 23,21 tỷ USD, mức cao nhất kể từ cuối năm 2025; riêng các quỹ cổ phiếu thị trường mới nổi bị rút 1,61 tỷ USD.
Điều đó cho thấy dòng vốn vào Việt Nam không vận động tách biệt khỏi xu hướng phân bổ tài sản toàn cầu. Với lãi suất, tỷ giá hay khẩu vị rủi ro của nhà đầu tư quốc tế vẫn có thể ảnh hưởng tới quy mô dòng tiền thực tế.
Bởi vậy, phiên 21/9 có thể được xem là một phép thử sớm. Việc VN-Index tăng mạnh đầu phiên rồi quay đầu giảm cho thấy kỳ vọng nâng hạng chưa đủ để triệt tiêu hoàn toàn áp lực chốt lời. Sau khi các giao dịch cơ cấu ban đầu hoàn tất, sức cầu thực của thị trường sẽ trở nên quan trọng hơn.
Nếu khối ngoại tiếp tục mua ròng, thanh khoản duy trì ở mức cao và dòng tiền trong nước hấp thụ tốt lượng cổ phiếu chốt lời, thì thị trường sẽ có thêm nền tảng để duy trì sự quan tâm. Mặt khác, nếu hoạt động mua ròng suy yếu sau giai đoạn cơ cấu, VN-Index sẽ phải dựa nhiều hơn vào kết quả kinh doanh và sức cầu nội địa.
Công ty chứng khoán bước vào một chu kỳ mới
Theo báo cáo của TPS dựa trên báo cáo tài chính hợp nhất 6 tháng đầu năm 2026 của 81 công ty chứng khoán, vốn chủ sở hữu toàn ngành tăng 51,7% so với cùng kỳ năm trước. Dư nợ margin tăng 49,2%, doanh thu hoạt động tăng 47,4%, trong khi lợi nhuận sau thuế đạt hơn 20.170 tỷ đồng, tăng 38,6%.
Đáng chú ý, doanh thu ngân hàng đầu tư đạt 3.842 tỷ đồng, tăng 98,1%. Diễn biến này cho thấy hoạt động tư vấn tài chính, huy động vốn và bảo lãnh phát hành đang phục hồi.
Dù vậy, tăng trưởng của ngành vẫn có sự phân hóa mạnh. Gồm 15 công ty chứng khoán có lợi nhuận cao nhất trong nửa đầu năm đóng góp 84,9% tổng lợi nhuận của 81 doanh nghiệp được thống kê. Nhóm này cũng chiếm 70,1% dư nợ margin và 73,7% doanh thu môi giới.
Bên cạnh tăng trưởng kinh doanh còn là làn sóng tăng vốn. TPS dẫn số liệu từ S&I Ratings cho biết tổng quy mô tăng vốn của ngành chứng khoán trong năm 2026 ước khoảng 100.000 tỷ đồng. Nguồn vốn mới chủ yếu được định hướng cho margin, tự doanh, ngân hàng đầu tư và nâng cấp hạ tầng công nghệ.
HSC đang triển khai kế hoạch huy động khoảng 5.000 tỷ đồng, MBS dự kiến huy động khoảng 3.337 tỷ đồng; SHS, ABW, VDS, APG và một số công ty khác cũng có kế hoạch tăng vốn với quy mô khác nhau.
Động thái này diễn ra trong bối cảnh dư nợ margin toàn ngành mới tương đương khoảng 0,99 lần vốn chủ sở hữu, thấp hơn mức tối đa 200% vốn chủ sở hữu theo quy định. Hơn nữa, dư địa giữa các công ty không giống nhau khiến năng lực vốn trở thành một yếu tố cạnh tranh ngày càng quan trọng.
Từ nâng hạng đến bài toán vốn dài hạn
Nhìn khía cạnh sâu xa hơn, ý nghĩa của việc nâng hạng không nằm ở con số vốn ngoại xuất hiện trong một vài phiên. Một thị trường vốn phát triển cần đồng thời có dòng vốn quốc tế và lực cầu tổ chức trong nước.
Theo Allianz Global Wealth Report 2025, chứng khoán gồm cổ phiếu, trái phiếu và quỹ đầu tư chiếm 45,1% tài sản tài chính của hộ gia đình toàn cầu vào cuối năm 2024. Tại Bắc Mỹ, tỷ lệ này lên tới 59,2%, trong khi tại châu Á, ngoại trừ Nhật Bản và Trung Quốc, tiền gửi vẫn chiếm 45,7%.
Khoảng cách này cho thấy quá trình phát triển thị trường vốn không chỉ là đưa thêm doanh nghiệp lên sàn hay thu hút vốn ngoại. Một yếu tố quan trọng là chuyển tiền nhàn rỗi thành nguồn vốn dài hạn thông qua các định chế chuyên nghiệp.
Tại Việt Nam, ngành quản lý quỹ đã tăng trưởng đáng kể. Đến cuối tháng 6/2026, cả nước có 43 công ty quản lý quỹ và 142 quỹ đầu tư chứng khoán, trong đó 106 quỹ đại chúng. Tổng tài sản quản lý đạt trên 846.000 tỷ đồng, gấp 6,8 lần cuối năm 2015. Dù vậy, quy mô này mới tương đương khoảng 6% GDP. Điều đó cho thấy dư địa để dòng tiền trong nước được quản lý chuyên nghiệp vẫn còn lớn.
Dựa trên khảo sát của Chứng khoán Thiên Việt trên hơn 1.000 nhà đầu tư có tài sản tích lũy từ 500 triệu đồng trở lên tại 5 thành phố, cho thấy tiền gửi ngân hàng, bất động sản và vàng chiếm 87% tổng danh mục của nhóm khảo sát. Đây không phải mẫu đại diện cho toàn bộ hộ gia đình Việt Nam, nhưng cho thấy khoảng cách giữa nhu cầu đa dạng hóa tài sản và mức độ tham gia vào các sản phẩm đầu tư chuyên nghiệp.
Từ góc độ đó, việc nâng hạng FTSE có thể được nhìn nhận như một cánh cửa mở ra thị trường vốn quốc tế, nhưng để dòng tiền thực sự ở lại thì Việt Nam còn phải nâng cấp nhiều mắt xích bên trong nữa.
Reuters dẫn nhận định của các chuyên gia rằng những vấn đề như giới hạn sở hữu nước ngoài, tỷ lệ free-float thấp và hạ tầng thị trường vẫn là những rào cản cần tiếp tục xử lý. Việc triển khai cơ chế đối tác bù trừ trung tâm (CCP) cũng được xem là một trong những cải cách quan trọng hướng tới các chuẩn tiếp cận thị trường cao hơn.
Như vậy, phiên 21/9 cho thấy một nghịch lý không quá bất ngờ: ngày thị trường chính thức được nâng hạng không có nghĩa phải là ngày VN-Index tăng mạnh.
Một phần kỳ vọng đã được phản ánh trước đó, trong khi dòng vốn mới sẽ được phân bổ theo từng giai đoạn cho đến tháng 9/2027. Sau hiệu ứng cơ cấu ban đầu, thị trường sẽ quay lại với những yếu tố quen thuộc hơn, như tăng trưởng lợi nhuận, định giá, thanh khoản,...
Do đó, cột mốc FTSE có ý nghĩa rất lớn không chỉ bởi nó mở rộng khả năng tiếp cận của chứng khoán Việt Nam với các nhà đầu tư toàn cầu, mà còn tạo thêm áp lực để thị trường hoàn thiện hạ tầng, nâng chất lượng hàng hóa và cải thiện chuẩn mực quản trị.
- Nhận định chứng khoán tuần (14-18/9): VN-Index áp sát 1.840 điểm, chờ phiên đầu tiên sau nâng hạng FTSE
- Tuần bản lề trước giờ G nâng hạng thị trường chứng khoán: Cổ phiếu nào được định giá hấp dẫn và sẽ thu hút dòng tiền?
- Ninh Vân Bay, Hoàng Anh Gia Lai và loạt doanh nghiệp bị phạt do vi phạm về chứng khoán