
Theo báo cáo từ UBND TP. Hồ Chí Minh, trong 9 tháng đầu năm 2026, nguồn cung bất động sản trên địa bàn tiếp tục nghiêng hẳn về phân khúc cao cấp và trung - cao cấp (chiếm tới 73,6% số căn hộ đủ điều kiện huy động vốn). Phân khúc bình dân đạt mức 0%, không có sản phẩm mới chào bán.
Thực tế này tạo ra một rào cản rất lớn cho đông đảo người dân đô thị. Theo quy định, các cá nhân có thu nhập trên 25 triệu đồng/tháng, vợ chồng có tổng thu nhập trên 50 triệu đồng/tháng, hoặc người đơn thân nuôi con nhỏ có thu nhập trên 35 triệu đồng/tháng không thuộc đối tượng được hưởng chính sách mua nhà ở xã hội. Dù vậy, nhóm người thu nhập thấp cũng hoàn toàn thể tiếp cận các dự án thương mại cao cấp với mức giá leo thang vượt xa khả năng chi trả.
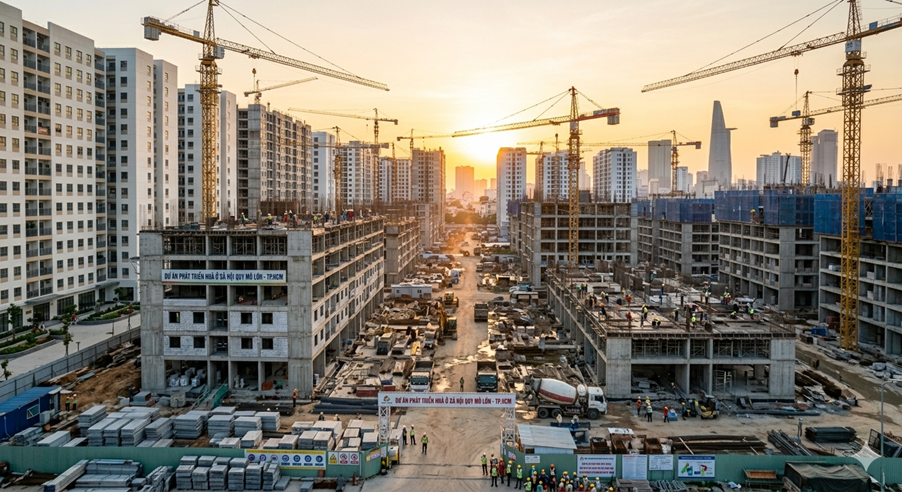
HoREA nhận định, nhóm người thu nhập thấp và trung bình chính là lực lượng lao động nòng cốt tại các đô thị. Việc thiếu hụt nguồn cung nhà ở giá hợp lý không chỉ gây ảnh hưởng nghiêm trọng đến an sinh xã hội mà còn làm giảm sức mua chung, khiến dòng tiền trên thị trường bị tắc nghẽn. Vì vậy, để tái cấu trúc thị trường bất động sản phát triển an toàn, lành mạnh và hướng tới nhu cầu thực, HoREA kiến nghị Bộ Xây dựng và Chính phủ xem xét trình Quốc hội bổ sung cơ chế, chính sách phát triển "nhà ở thương mại giá phù hợp với khả năng chi trả của người có thu nhập trung bình, thu nhập thấp" vào dự thảo Luật Nhà ở (sửa đổi).
Khung giá cụ thể được đề xuất là từ 60 – 70 triệu đồng/m² tại các đô thị lớn như TP. Hồ Chí Minh, Hà Nội và từ 25 – 30 triệu đồng/m² tại các tỉnh vùng sâu, vùng xa. Hiệp hội đề xuất giao thẩm quyền và trách nhiệm cho Hội đồng nhân dân cấp tỉnh ban hành quy định chi tiết về tiêu chí, khung giá cho dòng sản phẩm này.
Đồng thời, HoREA cũng kiến nghị hàng loạt giải pháp tài chính - tín dụng để hỗ trợ người mua nhà và doanh nghiệp đầu tư. Hiệp hội đề nghị Ngân hàng Nhà nước và Chính phủ cho phép người mua, mua trả góp phân khúc "nhà ở thương mại giá phù hợp" được tiếp cận gói tín dụng 153.000 tỷ đồng. Mức lãi suất thấp hơn từ 1,5% - 2% so với lãi suất cho vay bình quân của 4 ngân hàng thương mại Nhà nước (Big 4). Mức ưu đãi này tương tự như chính sách áp dụng cho người mua nhà ở xã hội, người tham gia dự án cải tạo nhà chung cư cũ hoặc người trẻ dưới 35 tuổi mua nhà ở lần đầu.
Dành cho các chủ đầu tư muốn chuyển hướng sang phân khúc bình dân, HoREA đề nghị Ngân hàng Nhà nước áp dụng cơ chế không tính dư nợ của các khoản vay thuộc dự án "nhà ở cho thuê" và "nhà ở thương mại giá phù hợp" vào chỉ tiêu tăng trưởng (room) tín dụng của các ngân hàng thương mại.
Ngoài các giải pháp then chốt về nhà ở thương mại giá phù hợp, HoREA còn đưa ra nhiều kiến nghị quan trọng khác như: đề nghị UBND cấp tỉnh quy định khung giá cho thuê đối với nhà ở giá phù hợp do tư nhân đầu tư; bố trí khoảng 10% quỹ nhà ở xã hội tại các dự án để bán hoặc cho mua trả góp đối với lực lượng cán bộ, công chức, viên chức Nhà nước; cho phép đăng ký kinh doanh "doanh nghiệp một người" tại các căn hộ chung cư; cho phép cá nhân nước ngoài nhập cảnh hợp pháp sở hữu không quá 30% diện tích sàn xây dựng tại các tòa nhà căn hộ du lịch, officetel; cho phép chuyển nhượng dự án khi chủ đầu tư cũ chưa hoàn thành nghĩa vụ tài chính về đất đai và bên nhận chuyển nhượng sẽ kế thừa toàn bộ nghĩa vụ thuế với Nhà nước.
Việc bổ sung dòng sản phẩm "nhà ở thương mại giá phù hợp" từ 60 - 70 triệu đồng/m² cùng các chính sách tín dụng đi kèm được kỳ vọng sẽ tạo ra bước chuyển hướng chiến lược, giải quyết đúng nhu cầu bức thiết của hàng triệu người thu nhập thấp và trung bình, đồng thời giúp thị trường bất động sản phát triển an toàn, lành mạnh và bền vững.