Tìm kiếm

Sau quý lãi lớn, doanh nghiệp thép đối diện sức ép từ thuế chống bán phá giá 16% của EU
Thép cán nguội Việt Nam chịu thuế 16% từ EU
Ủy ban châu Âu (EC) đã ban hành Quy định thực thi (EU) 2026/2547 ngày 13/11/2026, chính thức áp thuế chống bán phá giá 16% đối với một số sản phẩm thép cán nguội có xuất xứ Việt Nam. Quy định có hiệu lực từ ngày 17/11/2026.
Đây là diễn biến đáng chú ý đối với ngành thép Việt Nam, đặc biệt trong bối cảnh EU vẫn là một trong những thị trường xuất khẩu quan trọng của nhiều doanh nghiệp sản xuất thép. Tuy nhiên, mức thuế mới không áp dụng với toàn bộ sản phẩm thép Việt Nam xuất khẩu sang châu Âu mà chỉ tập trung vào một số mặt hàng thép cán nguội dạng phẳng bằng sắt, thép không hợp kim hoặc thép hợp kim khác, chưa được phủ, mạ hoặc tráng và không gia công thêm ngoài cán nguội. Trong đó, POSCO Việt Nam, China Steel & Nippon Steel Việt Nam, Tập đoàn Hoa Sen nằm trong danh sách những nhà sản xuất được nêu tên trong quyết định của Ủy ban châu Âu.
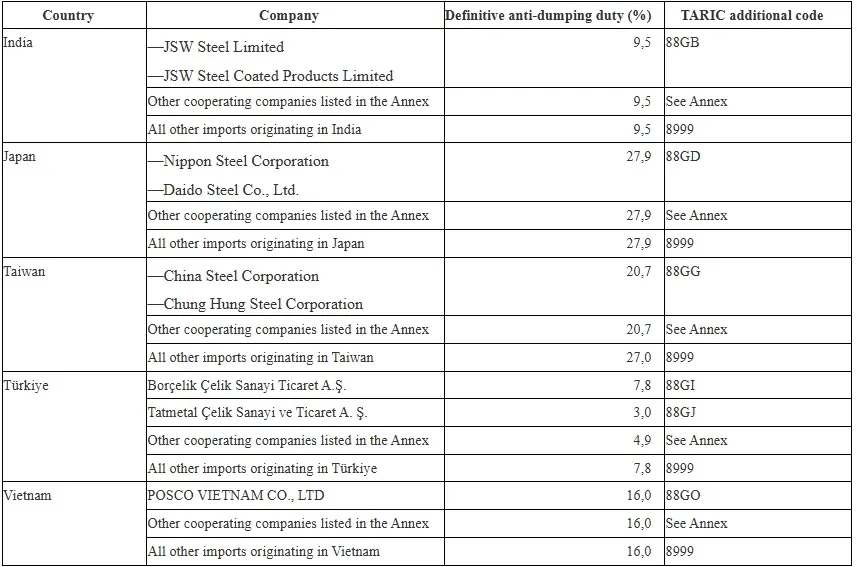
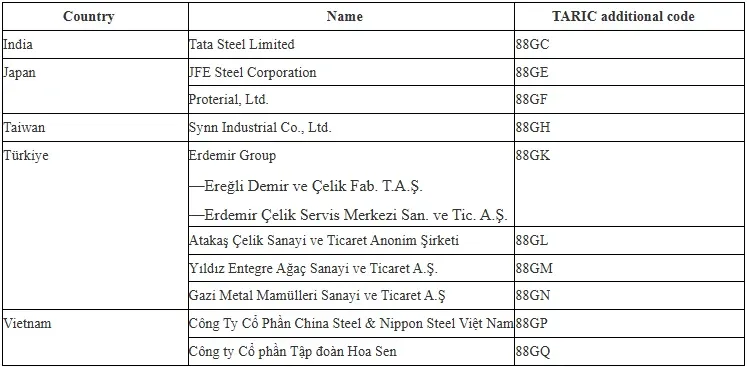
Trong số các doanh nghiệp kể trên, Hoa Sen là cái tên đáng chú ý bởi hoạt động sản xuất, kinh doanh gắn với nhiều dòng sản phẩm thép cán nguội và tôn mạ. Dù vậy, không phải toàn bộ sản phẩm của doanh nghiệp đều thuộc diện chịu thuế. Mức độ ảnh hưởng thực tế sẽ phụ thuộc vào chủng loại hàng hóa, mã sản phẩm và tỷ trọng xuất khẩu sang EU.
Tuy nhiên, mức thuế dành cho Việt Nam rõ ràng đang cao hơn một số nước như Ấn Độ (9,5%) và Thổ Nhĩ Kỳ (3-7,8%). Điều này có thể làm suy giảm lợi thế cạnh tranh về giá của thép Việt Nam tại thị trường châu Âu, nhất là với những đơn hàng mà khách hàng có nhiều lựa chọn thay thế.
Áp lực càng đáng quan tâm khi doanh nghiệp xuất khẩu thép sang EU đang phải thích ứng với nhiều quy định thương mại mới. Từ ngày 1/7/2026, EU đã áp dụng cơ chế hạn ngạch nhập khẩu mới đối với 26 nhóm sản phẩm thép. Tổng hạn ngạch hằng năm là 18,35 triệu tấn; hàng nhập khẩu vượt hạn ngạch phải chịu thuế 50%.
Bên cạnh đó, Cơ chế điều chỉnh biên giới carbon (CBAM) đã bước vào giai đoạn chính thức từ ngày 1/1/2026, đặt ra yêu cầu đối với việc kê khai và thực hiện nghĩa vụ liên quan đến lượng phát thải carbon hàm chứa trong sản phẩm thép.
Như vậy, các doanh nghiệp thép không chỉ đối diện với thuế chống bán phá giá mà còn phải tính toán hạn ngạch nhập khẩu, chi phí carbon và các yêu cầu về chứng minh xuất xứ. Những yếu tố này khiến chi phí tuân thủ tăng lên, đồng thời đòi hỏi doanh nghiệp phải chủ động hơn trong quản trị chuỗi cung ứng và xây dựng chiến lược xuất khẩu.
Lợi nhuận tăng mạnh nhưng áp lực cuối năm còn lớn
Quyết định áp thuế của EU được đưa ra trong thời điểm kết quả kinh doanh của nhiều doanh nghiệp thép đang có dấu hiệu khởi sắc. Báo cáo tài chính quý III/2026 cho thấy lợi nhuận của một số doanh nghiệp đầu ngành tăng mạnh so với cùng kỳ, phản ánh sự cải thiện về sản lượng tiêu thụ và nhu cầu thị trường.
Đáng chú ý, Tập đoàn Hòa Phát ghi nhận doanh thu quý III đạt 62.669 tỷ đồng, tăng khoảng 70% so với cùng kỳ; lợi nhuận sau thuế đạt 8.265 tỷ đồng, tăng 106%. Lũy kế 9 tháng, doanh thu đạt 171.539 tỷ đồng, lợi nhuận sau thuế gần 23.746 tỷ đồng, lần lượt tăng 54% và 104%.
Động lực tăng trưởng của Hòa Phát chủ yếu đến từ sự gia tăng sản lượng. Trong quý III, tập đoàn sản xuất 3,7 triệu tấn thép thô, tăng 85% so với cùng kỳ. Sản lượng bán hàng thép xây dựng, thép cuộn chất lượng cao, HRC và phôi thép đạt 3,8 triệu tấn. Riêng HRC đạt hơn 2 triệu tấn.
Tuy nhiên, kết quả kinh doanh tích cực không chỉ xuất hiện ở nhóm doanh nghiệp sản xuất quy mô lớn. Tổng công ty Thép Việt Nam cũng ghi nhận lợi nhuận sau thuế quý III đạt khoảng 1.163 tỷ đồng, tăng 664% so với cùng kỳ.
Dù vậy, cần nhìn nhận thận trọng về chất lượng tăng trưởng lợi nhuận của VNSTEEL. Trong quý III, doanh thu hoạt động tài chính đạt 1.164,64 tỷ đồng, tăng 841%, chủ yếu nhờ việc thoái toàn bộ vốn tại Công ty TNHH Khoáng sản và Luyện kim Việt Trung. Do đó, mức tăng lợi nhuận đột biến không hoàn toàn đến từ hoạt động sản xuất, kinh doanh thép cốt lõi.
Ở nhóm doanh nghiệp tôn mạ, bức tranh cũng có sự phân hóa. Công ty CP Thép Nam Kim ghi nhận doanh thu quý III đạt 5.472 tỷ đồng, tăng 45%; lợi nhuận sau thuế đạt gần 127,7 tỷ đồng, tăng 157,7%. Sản lượng tiêu thụ đạt khoảng 254.000 tấn, trong đó xuất khẩu khoảng 144.000 tấn. Xuất khẩu chiếm 57% tổng sản lượng tiêu thụ, cho thấy vai trò quan trọng của thị trường nước ngoài đối với hoạt động kinh doanh của doanh nghiệp.
Trong khi đó, Công ty CP Tập đoàn Hoa Sen đạt doanh thu 10.384 tỷ đồng trong quý IV niên độ tài chính 2025-2026, tăng 24,3%, nhưng lợi nhuận sau thuế chỉ đạt 55,6 tỷ đồng, giảm 36,9%. Chi phí lãi vay tăng gần ba lần, lên 139 tỷ đồng.
Tôn Đông Á cũng ghi nhận doanh thu quý III đạt 4.501 tỷ đồng, tăng 22,3%, nhưng lợi nhuận sau thuế giảm 12,9%, còn khoảng 74 tỷ đồng. Trong khi đó, chi phí bán hàng tăng 220%, lên 214 tỷ đồng.
Đối với những tháng cuối năm, một trong những thách thức lớn nhất là khả năng duy trì đầu ra khi các thị trường xuất khẩu gia tăng biện pháp phòng vệ thương mại. Trường hợp Nam Kim cho thấy doanh nghiệp đã chủ động mở rộng thị trường sang Brazil và Anh, qua đó gia tăng sản lượng xuất khẩu. Tuy nhiên, các cuộc điều tra chống bán phá giá tại Malaysia và Australia sẽ gây ảnh hưởng đến triển vọng xuất khẩu.
Tôn Đông Á cũng đang tìm kiếm những thị trường mới như Ukraine và Brazil trong bối cảnh xuất khẩu gặp khó khăn tại một số thị trường truyền thống. Tuy nhiên, chuyển hướng thị trường không phải giải pháp có thể thực hiện ngay lập tức. Mỗi thị trường đều có yêu cầu riêng về tiêu chuẩn kỹ thuật, chứng nhận, hệ thống phân phối và mức độ cạnh tranh. Doanh nghiệp cần thời gian và chi phí để xây dựng mạng lưới khách hàng mới.
Bên cạnh rủi ro thị trường, áp lực từ công suất mới cũng là yếu tố cần theo dõi. Nam Kim đã đưa Nhà máy Tôn Nam Kim Phú Mỹ vào vận hành từ quý III/2026, qua đó dự kiến nâng tổng công suất toàn hệ thống từ 1,2 triệu tấn lên 2,2 triệu tấn mỗi năm.
Việc mở rộng công suất tạo dư địa tăng trưởng trong dài hạn, nhưng cũng khiến doanh nghiệp phải đối diện với chi phí khấu hao, lãi vay và áp lực tiêu thụ sản phẩm. Khi nhà máy chưa vận hành tối đa công suất, chi phí cố định phân bổ trên mỗi đơn vị sản phẩm có thể cao hơn, ảnh hưởng đến biên lợi nhuận trong ngắn hạn.
Ở chiều ngược lại, thị trường nội địa vẫn là điểm tựa quan trọng cho ngành thép. Trong 9 tháng đầu năm 2026, lượng bán hàng thép các loại đạt gần 27,73 triệu tấn, tăng 19,2% so với cùng kỳ. Riêng thép xây dựng đạt 11,64 triệu tấn, tăng 19,6%.
Nhu cầu từ hoạt động xây dựng, đầu tư hạ tầng và các dự án lớn được kỳ vọng tiếp tục hỗ trợ tiêu thụ thép trong thời gian tới. Đây là lợi thế đối với những doanh nghiệp có tỷ trọng sản phẩm phục vụ thị trường nội địa cao, đặc biệt là nhóm thép xây dựng.
Tuy nhiên, điểm tựa này không thể thay thế hoàn toàn thị trường xuất khẩu đối với các doanh nghiệp tôn mạ và thép cán nguội. Khi sản lượng trong nước tăng nhưng khả năng tiêu thụ không theo kịp, áp lực cạnh tranh về giá có thể gia tăng, khiến biên lợi nhuận tiếp tục bị thu hẹp.
Có thể thấy, mức thuế chống bán phá giá 16% của EU không tạo ra sức ép giống nhau đối với toàn ngành thép, nhưng là cảnh báo rõ ràng đối với những doanh nghiệp phụ thuộc vào xuất khẩu các sản phẩm thuộc diện điều tra. Trong khi đó, lợi nhuận tăng mạnh trong quý III chưa đủ để bảo đảm một quý IV thuận lợi, nhất là khi các rào cản thương mại, chi phí tài chính và áp lực công suất vẫn hiện hữu.
- Định hình lại phương thức sản xuất để định vị doanh nghiệp xanh cho các ngành thép, xi măng, nhiệt điện
- Cổ phiếu HPG liệu có “hụt hơi” khi giá thép thành phẩm hạ nhiệt?