Tìm kiếm

Chính phủ đề xuất xóa nợ lệ phí môn bài của người nộp thuế ở trạng thái 03, 06
Tiếp tục chương trình Kỳ họp thứ Hai, chiều 20/11, dưới sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Thị Hồng, Quốc hội nghe trình bày Tờ trình của Chính phủ và Báo cáo của cơ quan thẩm tra về dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp để tháo gỡ khó khăn cho người nộp thuế.
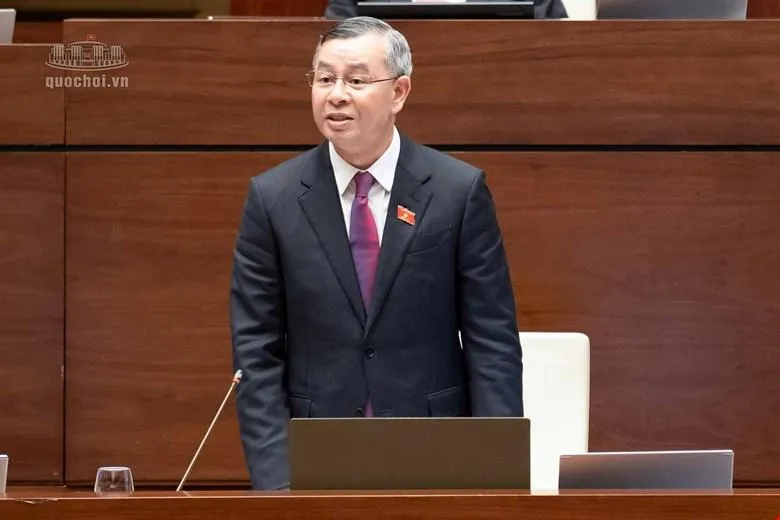
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, mặc dù đã rất cố gắng, từ đầu năm đến nay, ngành Thuế đã xử lý được hơn 777.000 mã số thuế. Tuy nhiên, đến ngày 23/10/2026, cả nước còn 2,5 triệu người nộp thuế đã ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế hoặc không hoạt động tại địa chỉ đăng ký.
Phần lớn người nộp thuế mong muốn khôi phục kinh doanh hoặc chấm dứt hoạt động theo quy định của pháp luật, nhưng vướng hồ sơ và nghĩa vụ tài chính tích lũy nhiều năm, tiền chậm nộp tiếp tục tăng trong khi họ không còn sổ sách hoặc tài sản để thực hiện nghĩa vụ. Quốc hội đã quyết định chấm dứt thu, nộp lệ phí môn bài từ ngày mùng 01/01/2026, nhưng các nghĩa vụ phát sinh trước thời điểm này vẫn cần được xử lý. Quy định hiện hành về khoanh, xóa nợ chưa bao quát hết các trường hợp. Vì vậy, chính sách đặc thù tại dự thảo Nghị quyết là cần thiết, đúng thẩm quyền, thể chế hóa chủ trương của Đảng về phát triển kinh tế tư nhân, cải thiện môi trường đầu tư kinh doanh, giảm gánh nặng thủ tục và chi phí tuân thủ về thuế, qua đó tạo điều kiện cho doanh nghiệp phục hồi, duy trì hoạt động và đóng góp vào mục tiêu tăng trưởng kinh tế hai con số giai đoạn 2026-2030.
Ngoài ra, Diễn đàn Toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế khuyến nghị Việt Nam tăng cường giám sát, xử lý các pháp nhân không hoạt động và đảm bảo thông tin đầy đủ, cập nhật. Dự kiến, Diễn đàn sẽ có kỳ đánh giá chuyên sâu vào quý 2/2028 cho 3 năm 2025-2027. Việc Quốc hội ban hành chính sách này trong năm 2026 thể hiện rõ cố gắng của Việt Nam; đồng thời Chính phủ đã báo cáo Bộ Chính trị và lãnh đạo Bộ Chính trị đồng ý.
Về phạm vi điều chỉnh, đối tượng áp dụng, Nghị quyết xử lý nợ phí môn bài và tiền chậm nộp đối với người nộp thuế được cơ quan thuế xác định đến hết ngày 23/10/2026 thuộc tình trạng 03 (ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực của mã số thuế), hoặc trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký). Không áp dụng đối với tiền chậm nộp từ nợ thuế gốc liên quan đến trốn thuế, gian lận thuế hoặc sử dụng hoá đơn, chứng từ không hợp pháp; chi nhánh, văn phòng đại diện ở trạng thái 03, 06 của doanh nghiệp, tổ chức đang hoạt động hoặc tạm dừng kinh doanh có thời hạn; người nộp thuế vẫn sản xuất, kinh doanh hoặc đã phát sinh nghĩa vụ thuế trong thời gian thuộc trạng thái 03, 06.
Về xử lý lệ phí môn bài, xóa nợ thuế lệ phí môn bài và tiền chậm nộp, người chưa kê khai nộp lệ phí môn bài thì không phải khai, nộp và không bị tính tiền chậm nộp. Về xóa tiền chậm nộp các khoản thuế khác, người nộp thuế được xem xét xóa tiền chậm nộp khi đã nộp đầy đủ nợ thuế gốc, tiền phạt vi phạm hành chính nếu có và hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế.
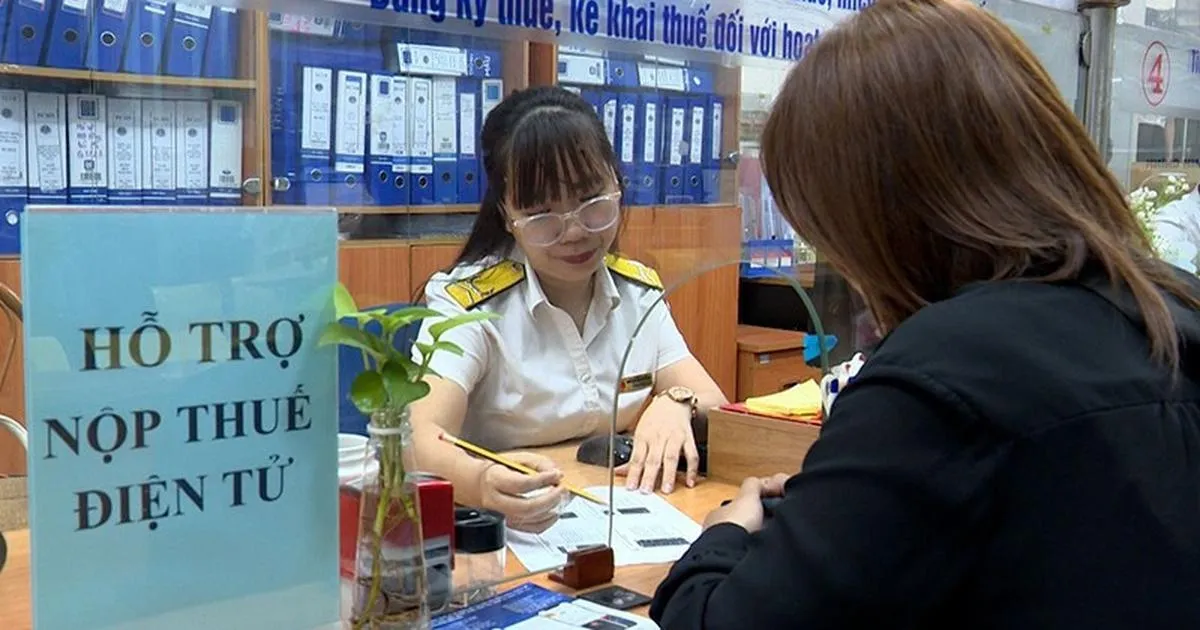
Về tổ chức thực hiện, người nộp thuế không phải lập hồ sơ đề nghị xóa nợ. Cơ quan thuế căn cứ vào dữ liệu quản lý thuế để thực hiện, công khai kết quả và thông báo qua tài khoản giao dịch thuế điện tử (nếu có). Đối với hồ sơ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế được tiếp nhận chậm nhất vào ngày 30/6/2028 đã nộp đủ nợ gốc nhưng chưa hoàn tất các xử lý thì tiếp tục được giải quyết theo Nghị quyết.
Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, cơ quan quản lý thuế xác định kịp thời khoản nợ đủ điều kiện xóa để không áp dụng các biện pháp cưỡng chế đối với khoản nợ đó. Nếu phát hiện người nộp thuế không đủ điều kiện, cơ quan thuế phục hồi khoản tiền chậm nộp đã xóa. Người nộp thuế đã được xóa nợ trước ngày Nghị quyết này có hiệu lực, nhưng sau đó quay lại sản xuất kinh doanh và đủ điều kiện áp dụng Nghị quyết thì không phải hủy kết quả quy định đã xóa. Chính phủ tổ chức thực hiện, báo cáo Quốc hội tại Kỳ họp cuối năm 2028. Nghị quyết có hiệu lực thi hành từ ngày 21/11/2026 đến hết ngày 30/6/2028, trừ trường hợp được tiếp tục giải quyết theo quy định chuyển tiếp.
Thẩm tra sau đó, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi nêu rõ Ủy ban tán thành sự cần thiết có giải pháp đặc thù, có thời hạn để xử lý dứt điểm nghĩa vụ lệ phí môn bài tồn đọng, tháo gỡ rào cản tài chính cho người nộp thuế thực sự đã ngừng hoạt động.
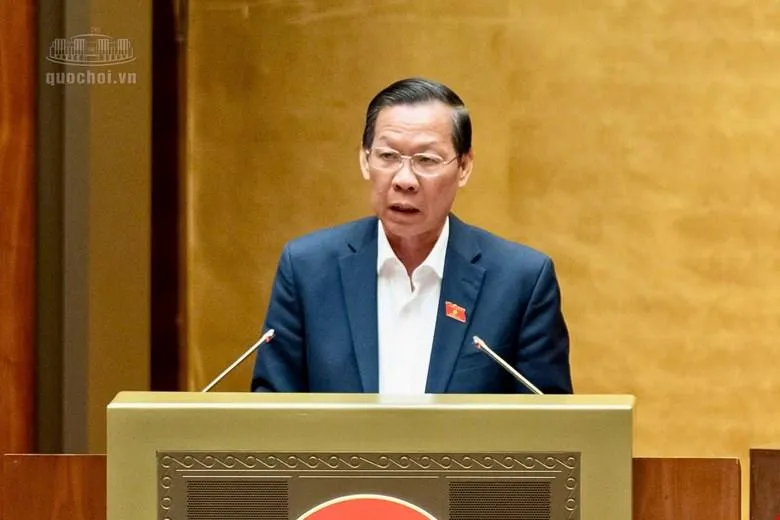
Từ đó góp phần làm sạch cơ sở dữ liệu thuế, ngăn chặn việc lợi dụng pháp nhân không hoạt động để gian lận hóa đơn.
Tuy nhiên Diễn đàn toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế (GF) không trực tiếp khuyến nghị xóa nợ thuế, kết quả đáp ứng khuyến nghị của GF phụ thuộc chủ yếu vào việc quản lý trạng thái pháp nhân và lưu giữ thông tin của người nộp thuế.
Do vậy, cơ quan thẩm tra nghị Chính phủ chịu trách nhiệm bảo đảm chính sách và việc tổ chức thực hiện tuân thủ đúng chuẩn mực, khuyến nghị của OECD và GF, không ảnh hưởng đến kết quả kỳ đánh giá lại.
Xác định mục tiêu định lượng của chính sách (số mã số thuế dự kiến được khôi phục, chấm dứt hiệu lực) và xác định rõ đây là chính sách áp dụng một lần, không tạo tiền lệ về các đợt xóa nợ định kỳ.
Về tác động với ngân sách Nhà nước, ông Mãi cho hay theo hồ sơ, nợ gốc lệ phí môn bài đã hạch toán khoảng 1.250 tỉ đồng, tiền chậm nộp tương ứng khoảng 438 tỉ đồng, nghĩa vụ lệ phí môn bài chưa hạch toán ước khoảng 15.000 tỉ đồng.
Tiền chậm nộp thuộc phạm vi xem xét khoảng 9.990 tỉ đồng, trong đó hơn 3.000 tỉ đồng liên quan đến các khoản thu về đất.
Cơ quan thẩm tra cho hay đánh giá tác động chưa phân tích theo từng cấp ngân sách, chưa lượng hóa đầy đủ kết quả dự kiến của chính sách. Đề nghị Chính phủ đánh giá khả năng thụ hưởng của từng nhóm trong tổng số hơn 2,5 triệu người nộp thuế trạng thái 03, 06.