Tìm kiếm

Cổ phiếu CTG, ACB trước ngưỡng MA50: Cơ hội bứt phá hay cú vượt nửa chừng?
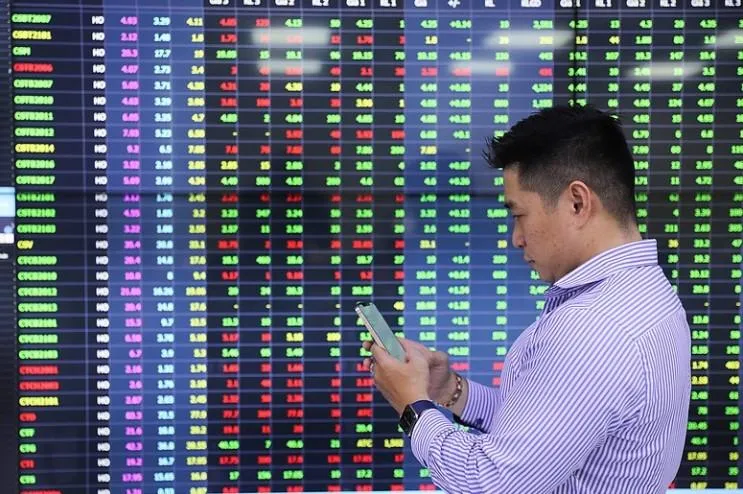
Trong phiên giao dịch ngày 28/10, nhóm cổ phiếu ngân hàng tiếp tục là tâm điểm theo dõi của nhà đầu tư nhờ triển vọng lợi nhuận quý III và vai trò dẫn dắt dòng tiền của các cổ phiếu vốn hóa lớn. Tuy nhiên, diễn biến thị trường chung vẫn cho thấy sự thận trọng khi VN-Index chưa vượt vững vùng kháng cự MA50 (đường trung bình động, thể hiện biến động, chỉ báo xu hướng của giá cổ phiếu trong một khoảng thời gian), còn thanh khoản có dấu hiệu suy giảm. Theo HDB Securities, dòng tiền giữa các nhóm ngành vẫn phân hóa.
Với CTG (VietinBank) và ACB, câu chuyện đầu tư không chỉ nằm ở kết quả kinh doanh mà còn ở khả năng chuyển hóa triển vọng lợi nhuận thành diễn biến giá tích cực. Trong trường hợp hai cổ phiếu tiếp tục tích lũy và tiến sát vùng kháng cự kỹ thuật, việc vượt MA50 với thanh khoản cải thiện sẽ là tín hiệu giúp củng cố kỳ vọng về một nhịp tăng mới.
CTG: Triển vọng lợi nhuận tích cực, cần theo dõi sức mạnh dòng tiền
VietinBank (HoSE: CTG) bước vào giai đoạn cuối năm với nền tảng lợi nhuận tăng trưởng tích cực. Trong 6 tháng đầu năm 2026, lợi nhuận trước thuế của ngân hàng tăng 36,7% so với cùng kỳ, trong khi tổng tài sản vượt 2,9 triệu tỷ đồng.
Triển vọng quý III của CTG cũng được giới phân tích đánh giá tích cực. Theo ước tính của SSI Research, lợi nhuận trước thuế quý III của VietinBank có thể đạt khoảng 13.500 tỷ đồng, tăng 27% so với cùng kỳ. Động lực tăng trưởng của CTG đến từ quy mô tín dụng lớn và khả năng duy trì nguồn thu cốt lõi. Dù vậy, nhà đầu tư vẫn cần theo dõi biên lãi ròng (NIM), chi phí huy động vốn và mức trích lập dự phòng. Đây là những yếu tố có thể ảnh hưởng đến mức độ chuyển hóa tăng trưởng tín dụng thành lợi nhuận thực tế.
Về kỹ thuật, dữ liệu giao dịch ngày 28/10 ghi nhận CTG đóng cửa ở mức 30.70 đồng/cổ phiếu, tăng 1,15%. Diễn biến này chưa thể hiện được sự bứt phá rõ rệt. Vì vậy, nếu CTG hướng tới vượt MA50, tín hiệu sẽ đáng tin cậy hơn khi đi kèm khối lượng giao dịch tăng và lực mua chủ động cải thiện. Ngược lại, nếu giá tiếp tục giằng co với thanh khoản thấp, nhà đầu tư nên kiên nhẫn chờ xác nhận thay vì gia tăng tỷ trọng sớm.
ACB: Lợi nhuận tăng trưởng, chất lượng tài sản vẫn cần được giám sát
Khác với CTG, ACB đã công bố kết quả kinh doanh 9 tháng đầu năm 2026 với lợi nhuận trước thuế đạt hơn 16.600 tỷ đồng, hoàn thành khoảng 74% kế hoạch năm. Riêng quý III, lợi nhuận trước thuế đạt gần 5.900 tỷ đồng, tăng khoảng 9% so với cùng kỳ.
Tổng thu nhập hoạt động 9 tháng đạt gần 28.000 tỷ đồng, tăng hơn 9%. Trong đó, thu nhập lãi thuần đạt hơn 23.000 tỷ đồng, tăng hơn 16%, còn thu nhập từ hoạt động dịch vụ đạt hơn 2.600 tỷ đồng, tăng 16%. Kết quả cho thấy hoạt động kinh doanh cốt lõi tiếp tục đóng vai trò quan trọng trong tăng trưởng lợi nhuận.
Tính đến cuối quý III, dư nợ cho vay khách hàng của ACB đạt khoảng 765.000 tỷ đồng, tăng 11,5% so với đầu năm. Tổng huy động đạt hơn 807.000 tỷ đồng, tăng 12,3%; tỷ lệ tiền gửi không kỳ hạn (CASA) duy trì quanh 22%. Bên cạnh đó, ngân hàng đã huy động khoản vay hợp vốn quốc tế trị giá 500 triệu USD, bổ sung nguồn lực phục vụ hoạt động kinh doanh.
Một điểm đáng chú ý là Fitch Ratings nâng xếp hạng tín nhiệm của ACB từ BB- lên BB, với triển vọng ổn định. Đây là tín hiệu tích cực về đánh giá năng lực tài chính và quản trị rủi ro của ngân hàng.
Ngoài ra, theo thông tin ACB công bố, tỷ lệ nợ xấu riêng lẻ cuối quý III ở khoảng 1,04%, trong khi tỷ lệ bao gồm các khoản phân loại theo CIC ở mức cao hơn. Ngân hàng cho biết sẽ tiếp tục kiểm soát chất lượng tài sản và duy trì chính sách dự phòng thận trọng trong quý IV.
Với ACB, nền tảng lợi nhuận tăng trưởng cùng chất lượng tài sản tương đối tốt có thể hỗ trợ tâm lý nhà đầu tư. Tuy nhiên, triển vọng giá cổ phiếu vẫn cần được xác nhận bằng diễn biến kỹ thuật thực tế, đặc biệt là khả năng vượt MA50 và duy trì thanh khoản tích cực. Nhà đầu tư không nên chỉ dựa vào kết quả kinh doanh khả quan để suy luận rằng cổ phiếu sẽ lập tức bước vào xu hướng tăng.
Giữa làn sóng thị trường còn giằng co, chiến lược với CTG và ACB nên đặt trọng tâm vào sự xác nhận của dòng tiền thay vì dự đoán trước thời điểm bứt phá.
Với nhà đầu tư đang nắm giữ, có thể tiếp tục theo dõi diễn biến giá, thanh khoản và các vùng hỗ trợ gần nhất. Việc duy trì tỷ trọng cần dựa trên mức độ chịu rủi ro của danh mục chứ không chỉ căn cứ vào kỳ vọng lợi nhuận quý III.
Với nhà đầu tư muốn mở vị thế mới hoặc gia tăng tỷ trọng, tín hiệu đáng chú ý là giá đóng cửa vượt MA50, thanh khoản cao hơn mức bình quân và lực mua duy trì trong các phiên tiếp theo. Nếu cổ phiếu chỉ vượt đường trung bình trong phiên nhưng nhanh chóng suy yếu khi đóng cửa thì tín hiệu kỹ thuật chưa đủ thuyết phục.
Nhìn chung, CTG có lợi thế về quy mô và triển vọng tăng trưởng lợi nhuận của ngân hàng quốc doanh, trong khi ACB ghi nhận kết quả kinh doanh 9 tháng tích cực và duy trì các chỉ tiêu an toàn ở mức tương đối tốt. Cả hai cổ phiếu vẫn cần thêm tín hiệu xác nhận từ thị trường. Vượt MA50 đi kèm thanh khoản cải thiện có thể là điều kiện để nhà đầu tư cân nhắc gia tăng tỷ trọng; khi tín hiệu chưa xuất hiện rõ ràng, kiên nhẫn chờ đợi vẫn là lựa chọn thận trọng hơn.
- VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp
- Saigonbank báo lãi quý III/2026 giảm gần 80%
- ABBank công bố BCTC quý III, ghi nhận tăng trưởng hiệu quả trong 9 tháng đầu năm 2026