Tìm kiếm


Trong hơn ba thập niên hoạt động, Techcombank đã phát triển từ một ngân hàng gắn nhiều với nhóm khách hàng doanh nghiệp lớn đến một định chế tài chính có quy mô và phạm vi hoạt động ngày càng rộng. Cùng với sự thay đổi của nền kinh tế và nhu cầu tài chính, ngân hàng cũng từng bước mở rộng tệp khách hàng của mình, đa dạng hóa dịch vụ và đưa công nghệ vào sâu hơn.
Đến giữa năm 2026, Techcombank đã phục vụ hơn 18 triệu khách hàng, với tổng tài sản vượt 1,27 triệu tỷ đồng. Quy mô ấy không chỉ phản ánh tốc độ tăng trưởng mà còn thấy được một cấu trúc kinh doanh đang thay đổi. Từ chỗ tập trung vào những khách hàng có quy mô lớn, Techcombank đang dần hiện diện ở nhiều ngóc ngách khác nhau của đời sống tài chính, khi nhu cầu ngày càng đa dạng và dòng tiền của nền kinh tế cũng trở nên phức tạp hơn.
Đằng sau quá trình mở rộng đó là sự kết hợp giữa dữ liệu, công nghệ và một hệ sinh thái ngày càng lan tỏa. Ngân hàng không còn chỉ được nhìn qua hoạt động huy động hay cho vay, mà còn đang tìm cách tạo ra nhiều kết nối hơn giữa khách hàng, doanh nghiệp và các dịch vụ tài chính.
Quá trình ấy vẫn cần thêm thời gian để phát triển và hoàn thiện. Nhưng những chuyển động gần đây đang hé lộ một Techcombank hoàn toàn mới, với phạm vi hoạt động rộng hơn nhiều so với hình dung về một ngân hàng truyền thống.
Trong nhiều năm qua, Techcombank được biết đến với thế mạnh ở nhóm khách hàng doanh nghiệp lớn và khách hàng có thu nhập khá trở lên. Cách tiếp cận này từng tạo nên một cấu trúc khá đặc trưng, đó là ngân hàng gắn với các doanh nghiệp quy mô lớn, các tập đoàn tư nhân và những lĩnh vực có nhu cầu vốn và thanh toán cao.
Nhưng tại thị trường doanh nghiệp Việt Nam, phần đông doanh nghiệp đang hoạt động là doanh nghiệp vừa và nhỏ. Bên cạnh đó còn có hàng triệu hộ kinh doanh, những người bán hàng trực tuyến và các công ty đang ở giai đoạn chuyển từ quy mô nhỏ lên lớn.
Khi nhu cầu sử dụng dịch vụ tài chính số ngày càng tăng, SME (doanh nghiệp vừa và nhỏ) và hộ kinh doanh cũng trở thành nhóm khách hàng có nhiều dư địa để ngân hàng mở rộng, và Techcombank cũng đang từng bước hiện diện sâu hơn ở phân khúc này.
Theo Báo cáo thường niên 2025, ngân hàng có 266.967 khách hàng Micro SME và SME, với tổng dư nợ tín dụng 17.463 tỷ đồng. Trong số này có 47.917 khách hàng SME do phụ nữ làm chủ, với dư nợ 4.864 tỷ đồng.
Con số này cho thấy SME không còn là nhóm khách hàng bổ sung trong cấu trúc kinh doanh của ngân hàng. Đây đã trở thành một phân khúc có quy mô đủ lớn để Techcombank xây dựng các sản phẩm riêng, từ tài khoản, thanh toán đến vốn lưu động và tài trợ thương mại.
Trong năm 2026, ngân hàng triển khai chương trình tín dụng 10.000 tỷ đồng dành cho SME và các lĩnh vực tạo động lực tăng trưởng. Theo chương trình, khách hàng đủ điều kiện có thể được hưởng lãi suất thấp hơn từ 1-1,5 điểm phần trăm/năm so với lãi suất cho vay ngắn hạn thông thường của Techcombank, tùy nhóm khách hàng, kỳ hạn và điều kiện tín dụng.
Ở một hướng khác, ngân hàng đưa thêm các công cụ số vào hoạt động của hộ kinh doanh. Đầu năm 2026, Techcombank đã triển khai chương trình tặng gói giải pháp phần mềm bán hàng, chữ ký số và hóa đơn điện tử cho hộ kinh doanh đáp ứng điều kiện. Đây là nhóm sản phẩm có vẻ nhỏ nếu đặt cạnh những khoản tín dụng hàng nghìn tỷ đồng, nhưng lại cho thấy một thay đổi ấn tượng trong cách ngân hàng tiếp cận khách hàng.
Hộ kinh doanh vốn hoạt động chủ yếu dựa trên dòng tiền thực tế. Các khoản doanh thu, chi phí cho nhà cung cấp và tiền bán hàng thường diễn ra hàng ngày. Khi các hoạt động này được đưa lên tài khoản ngân hàng và phần mềm quản lý, ngân hàng có thêm dữ liệu về dòng tiền của khách hàng. Dữ liệu đó về lâu dài có thể giúp quá trình cung cấp dịch vụ tài chính chính xác hơn.
Với doanh nghiệp mới thành lập, Techcombank cũng triển khai chương trình hỗ trợ chi phí và thủ tục khi chuyển đổi từ hộ kinh doanh lên doanh nghiệp hoặc thành lập doanh nghiệp mới. Với nhóm doanh nghiệp có hoạt động xuất nhập khẩu, ngân hàng đưa ra các chương trình liên quan đến tài trợ thương mại và chuyển tiền quốc tế.
Nhìn từ phía doanh nghiệp, những dịch vụ này giải quyết các nhu cầu khá cụ thể. Còn từ phía ngân hàng, chúng tạo ra nhiều điểm tiếp xúc hơn với khách hàng. Đây là điểm quan trọng trong quá trình Techcombank mở rộng khỏi nhóm doanh nghiệp lớn.
Ngoài ra, việc mở rộng sang SME và hộ kinh doanh cũng khiến Techcombank phải xử lý một lượng khách hàng lớn hơn, có đặc điểm phân tán hơn và mức độ chuẩn hóa thấp hơn so với nhóm doanh nghiệp lớn. Đó là lúc công nghệ và dữ liệu trở thành phần không thể tách rời khỏi chiến lược mở rộng.
Đằng sau sự chuyển dịch của Techcombank là một nhân vật đã gắn bó với ngân hàng trong phần lớn chặng đường phát triển hiện đại - ông Hồ Hùng Anh, Chủ tịch HĐQT Techcombank.
Ông Hồ Hùng Anh tham gia quản trị Techcombank từ năm 2004 và giữ vị trí Chủ tịch HĐQT từ tháng 5/2008 đến nay. Trước đó, ông có thời gian hoạt động trong lĩnh vực kinh doanh tại Đông Âu và tham gia xây dựng Masan. Chính quãng thời gian này tạo nên một dấu ấn khá đặc biệt trong con đường kinh doanh của ông. Ông đã đi từ thương mại, hàng tiêu dùng đến tài chính, rồi từng bước hình thành những doanh nghiệp có quy mô lớn hơn.
Ở Techcombank, dấu ấn của ông Hùng Anh không chỉ nằm ở thời gian giữ vị trí lãnh đạo. Mà quan trọng hơn là định hướng phát triển ngân hàng theo hướng tăng quy mô và thay đổi cách phục vụ khách hàng. Từ một ngân hàng tập trung nhiều vào doanh nghiệp và nhóm khách hàng có khả năng sử dụng nhiều dịch vụ tài chính, Techcombank dần mở rộng sang bán lẻ, SME, ngân hàng số và quản lý tài sản.
Cách tiếp cận này phần nào phản ánh một tư duy xuyên suốt trong quá trình xây dựng doanh nghiệp của ông Hùng Anh. Không chỉ nhìn từng ngành kinh doanh như những mảng độc lập, mà còn là tìm cách tạo ra những điểm giao nhau giữa chúng.
Mối liên hệ giữa Techcombank và Masan là một ví dụ rõ nét. Ông Hùng Anh từng giữ vai trò lãnh đạo tại Masan trước khi rút khỏi các vị trí quản trị tại tập đoàn vào năm 2018. Trong khi đó, Techcombank và Masan vẫn duy trì những mối liên hệ kinh doanh nhất định trong nhiều năm.
Nếu nhìn lại chặng đường của Techcombank dưới thời ông Hùng Anh, có thể thấy ngân hàng đã trải qua nhiều lần thay đổi về quy mô và mô hình. Điểm xuyên suốt có lẽ là nỗ lực không ngừng, đưa ngân hàng ra khỏi cách vận hành chỉ dựa trên một vài sản phẩm truyền thống.
Bởi vậy, khi Techcombank tiếp tục tìm kiếm những không gian tăng trưởng mới, vấn đề không chỉ nằm ở một sản phẩm hay một lĩnh vực cụ thể nào đó nữa. Chúng còn liên quan đến cách một doanh nghiệp tài chính đã được xây dựng ra sao trong nhiều năm để có thể tận dụng quy mô, công nghệ và mạng lưới khách hàng để bước sang những thị trường mới. Đây cũng là nền tảng để nhìn vào bước đi tiếp theo của hệ sinh thái Techcombank.
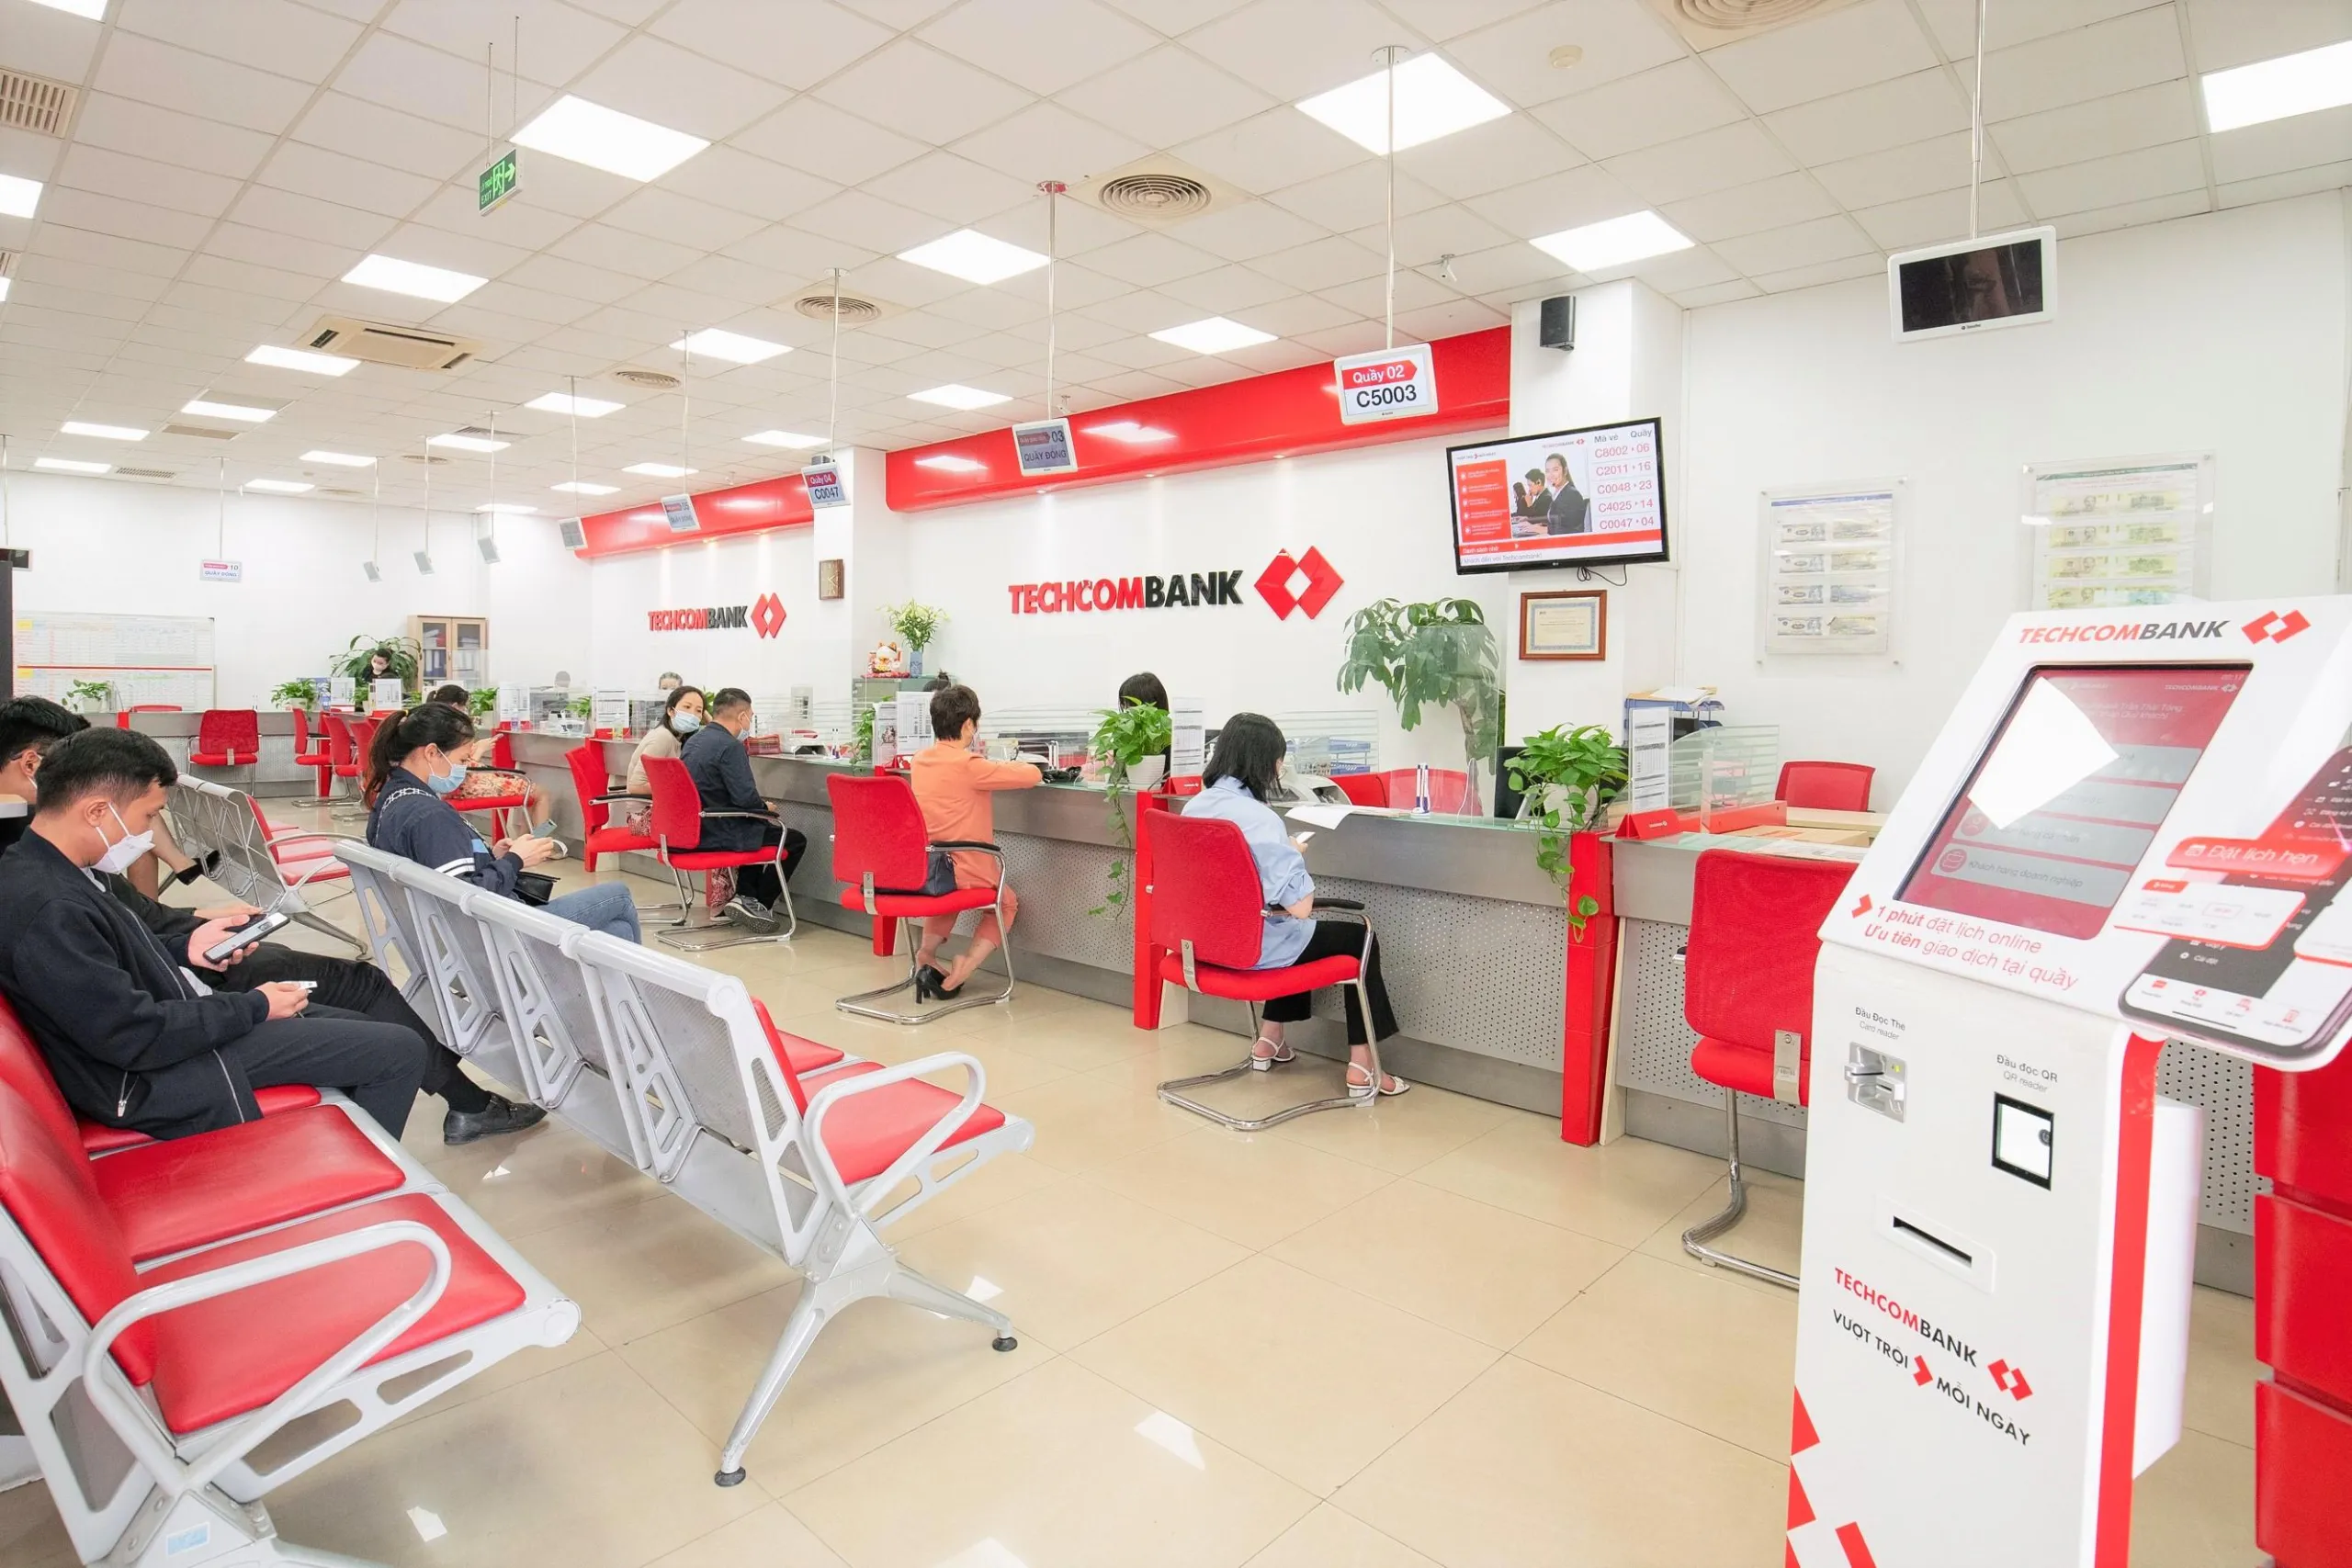
Cuối tháng 6/2026, Techcombank đã phục vụ hơn 18 triệu khách hàng, tổng tài sản đạt hơn 1,27 triệu tỷ đồng. Trong 6 tháng đầu năm, lợi nhuận trước thuế đạt 18.500 tỷ đồng, tăng 22,5% so với cùng kỳ năm trước. Techcombank cho biết đến giữa năm 2026, nền tảng Techcombank Mobile có khoảng 14,1 triệu khách hàng và trong 6 tháng đầu năm phát sinh khoảng 2,7 tỷ giao dịch ngân hàng điện tử.
Khi số lượng giao dịch lên tới hàng tỷ lượt, dữ liệu không còn đơn thuần là thông tin lưu trữ sau mỗi giao dịch mà đã trở thành một phần của hoạt động vận hành. Theo ngân hàng, Techcombank đã đầu tư khoảng 500 triệu USD cho số hóa, dữ liệu và nhân tài trong 5 năm qua và dự kiến tiếp tục đầu tư khoảng 1 tỷ USD trong 5 năm tới.
Con số đầu tư lớn cho thấy công nghệ tại Techcombank không còn được nhìn như một hệ thống hỗ trợ phía sau hoạt động ngân hàng. Nó đang trở thành một phần của cách ngân hàng thiết kế sản phẩm và phục vụ khách hàng, và AI là lớp công nghệ mới được đặt lên trên nền dữ liệu đó.
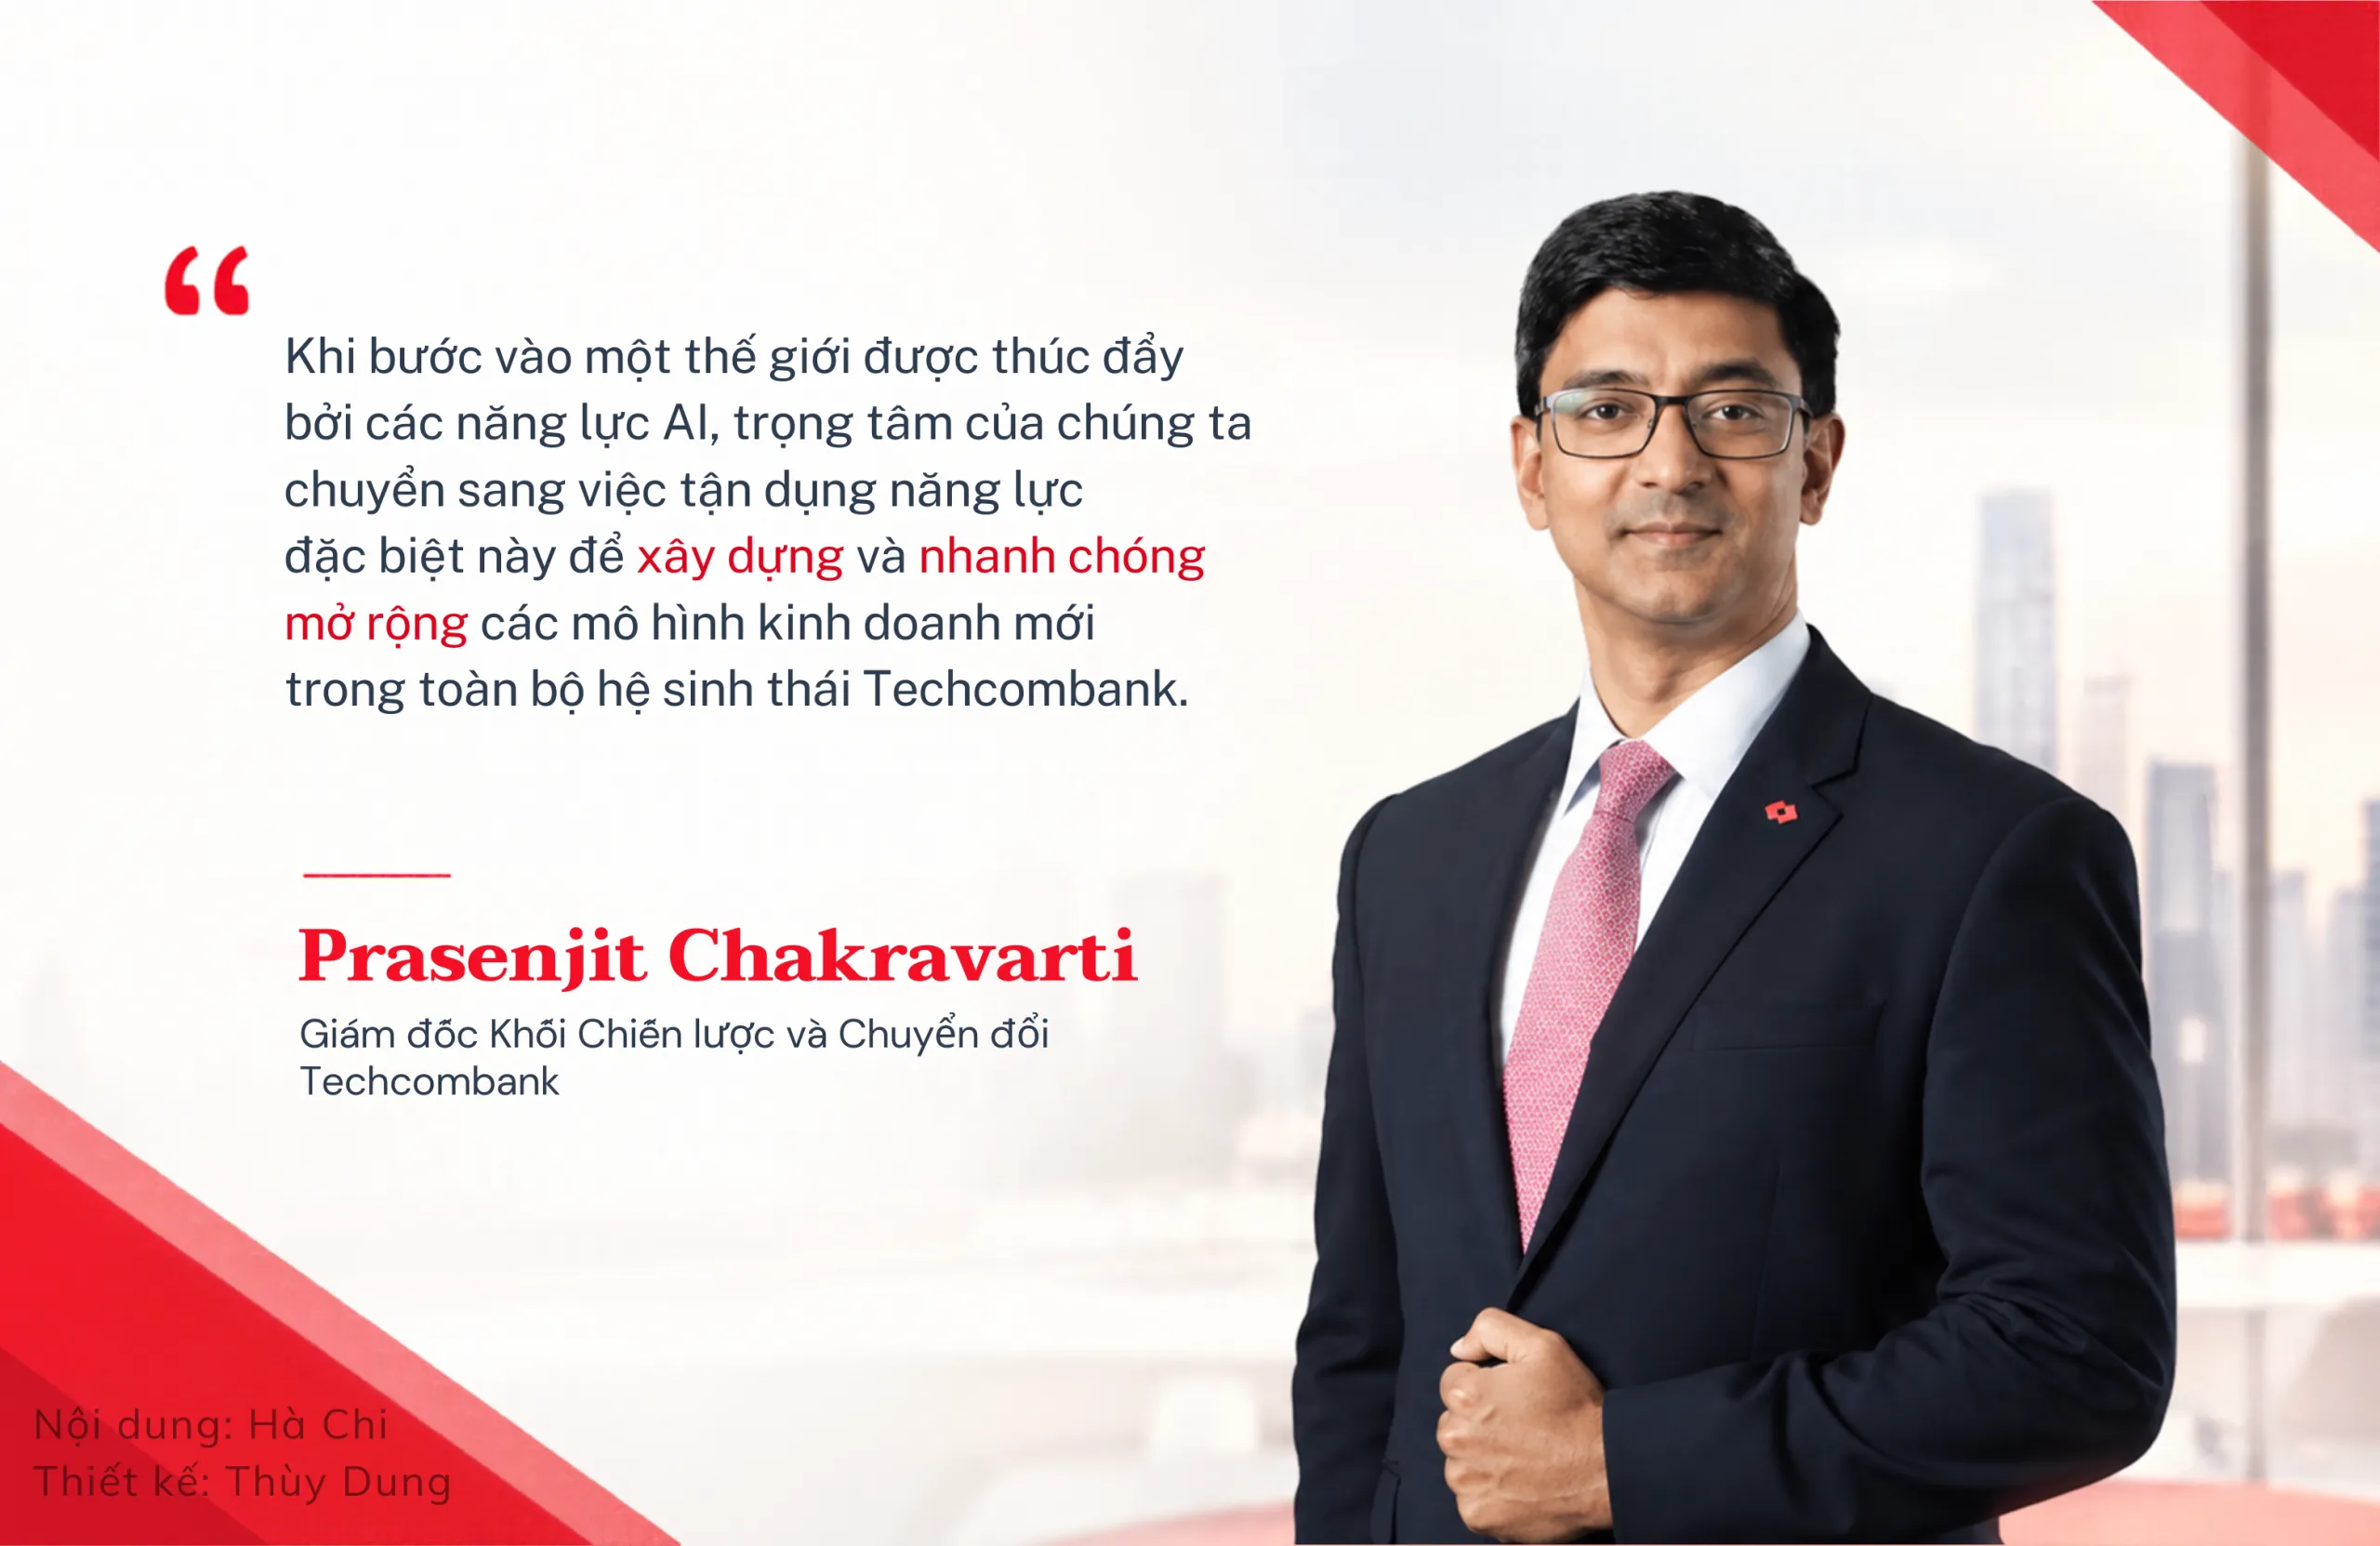
Trong ngân hàng, AI có thể được sử dụng ở nhiều tầng khác nhau. Về phía khách hàng, công nghệ có thể hỗ trợ đề xuất sản phẩm hoặc trả lời câu hỏi. Còn về phía vận hành, AI có thể hỗ trợ xử lý tài liệu, phát hiện bất thường và tự động hóa những công việc có tính lặp lại. Với quản trị rủi ro, dữ liệu có thể được sử dụng để nhận diện những thay đổi bất thường trong hành vi giao dịch.
Techcombank cũng đưa việc phát triển nhân lực AI ra ngoài phạm vi nội bộ. Năm 2025, ngân hàng là đơn vị đồng tổ chức và nhà tài trợ độc quyền chương trình “A.I Thực chiến”, một chương trình tìm kiếm và phát triển nhân tài AI. Techcombank cũng là nhà tài trợ chính của AI Challenge 2025, chương trình hướng tới cộng đồng sinh viên và nhân lực trẻ trong lĩnh vực trí tuệ nhân tạo. Những hoạt động này có một điểm chung, ngân hàng không chỉ tìm cách ứng dụng công nghệ mà còn phải xây dựng nguồn nhân lực có khả năng sử dụng công nghệ.
Techcombank đang đặt ba yếu tố số hóa, dữ liệu và nhân tài cạnh nhau cũng từ lý do đó. Dưới góc độ kinh doanh, sự thay đổi này còn liên quan đến một mục tiêu khác đó là mở rộng số lượng sản phẩm trên cùng một nền tảng khách hàng. Mỗi sản phẩm tạo ra một loại dữ liệu khác nhau. Khi các dữ liệu được kết nối trong cùng hệ thống, ngân hàng có thêm cơ sở để hiểu nhu cầu của khách hàng. Đây chính là điểm chuyển từ một ngân hàng có nhiều sản phẩm sang một hệ sinh thái tài chính có khả năng kết nối các sản phẩm với nhau.
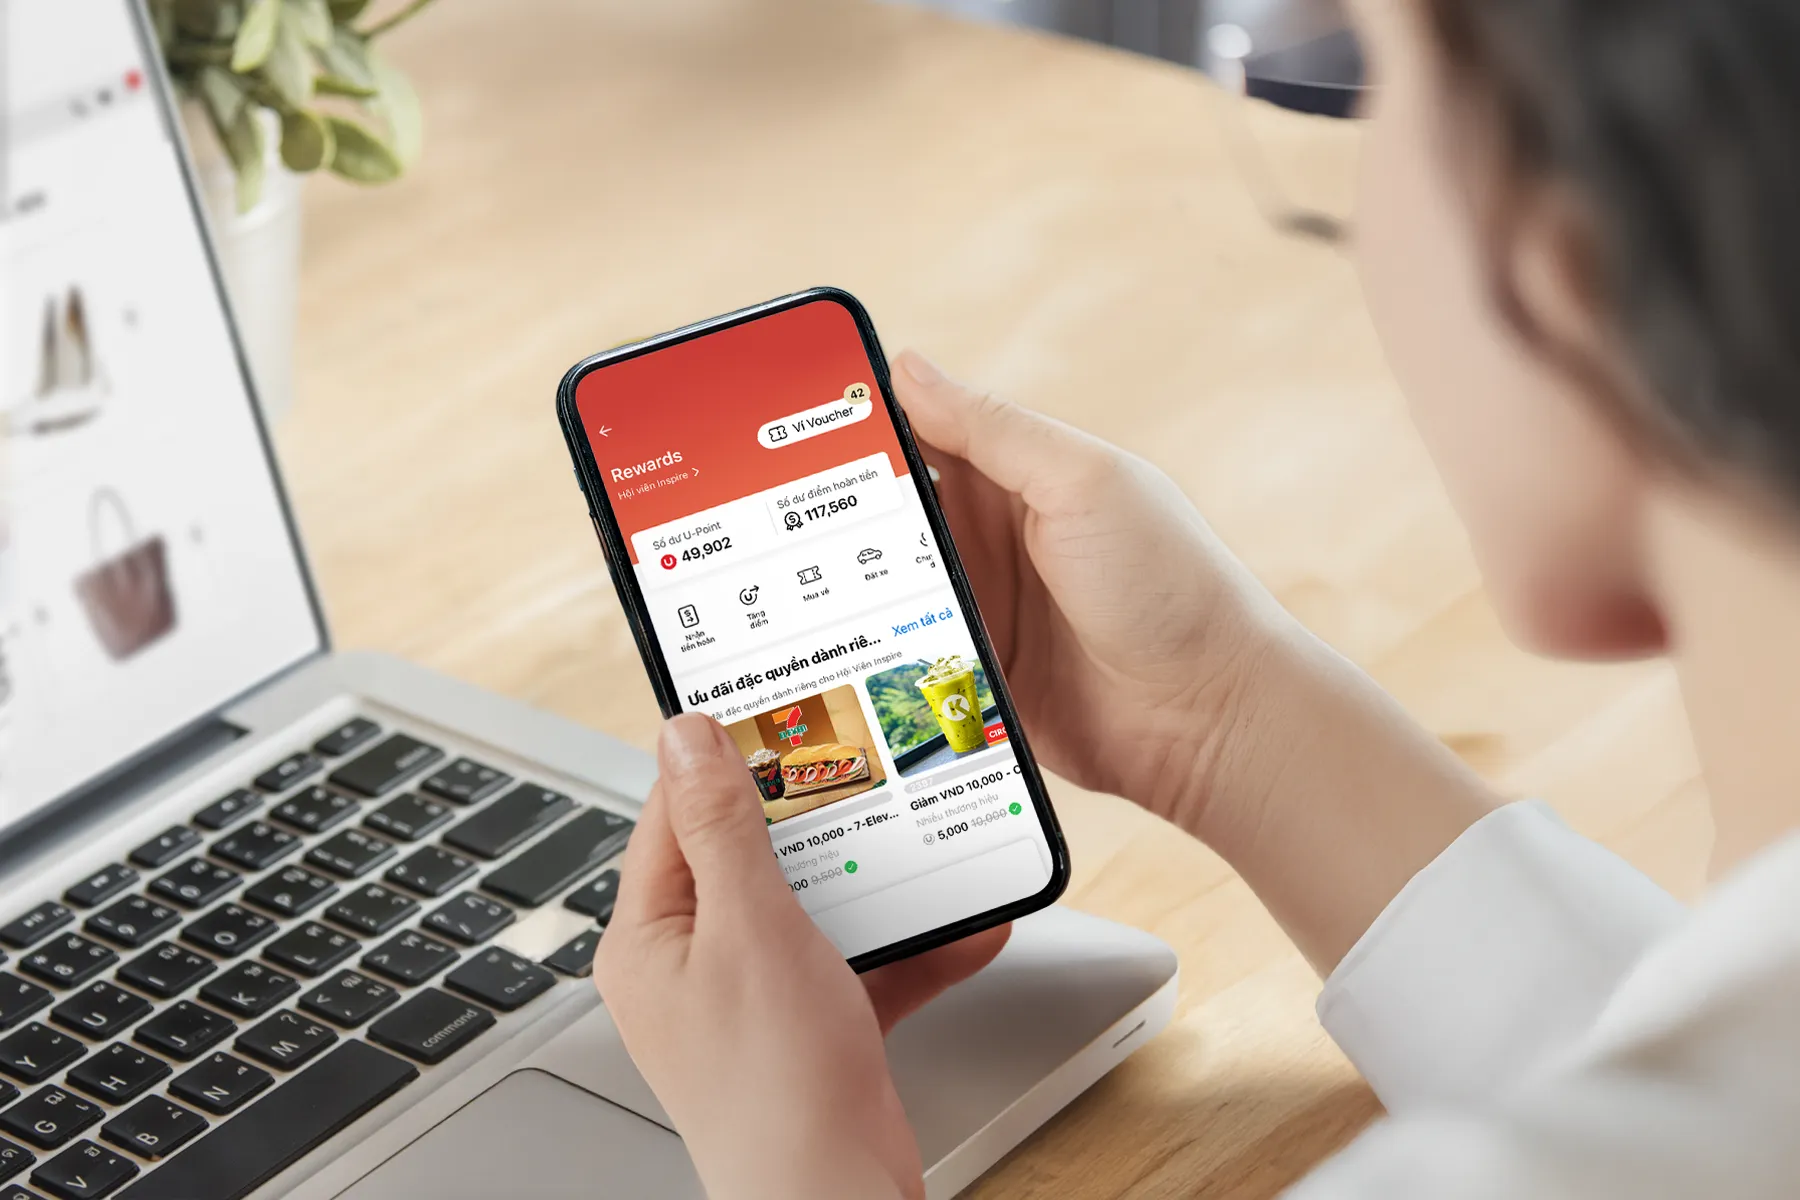
Một trong những biểu hiện rõ nhất của sự mở rộng này nằm ở Techcombank OneU. Trước đây chương trình này có tên là Techcombank Rewards, OneU được biết đến là chương trình khách hàng thân thiết, trong đó U-Point được tích lũy thông qua các giao dịch và hoạt động đủ điều kiện trên nền tảng của Techcombank.
Đặc biệt, U-Point không chỉ gắn với việc sử dụng thẻ. Theo cơ chế hiện tại, khách hàng có thể tích điểm từ nhiều hoạt động như chi tiêu bằng thẻ, thanh toán hóa đơn, thanh toán QR và một số sản phẩm, chương trình khác. Điểm có thể được quy đổi thành tiền hoặc các ưu đãi liên quan đến mua sắm, ăn uống, du lịch và dịch vụ.
Với cơ chế một U-Point tương đương với 1 đồng, thì đối với khách hàng, đây có lẽ chỉ là chương trình tích điểm. Nhưng nếu nhìn từ cấu trúc kinh doanh, OneU còn là một lớp kết nối giữa ngân hàng, khách hàng và các đối tác tiêu dùng. Khi khách hàng sử dụng tài khoản ngân hàng để thanh toán, họ được tích điểm và có thể dùng số điểm đó tại một đối tác khác. Đối tác có thêm cơ hội tiếp cận khách hàng, trong khi ngân hàng không chỉ phát sinh thêm giao dịch mà còn có thêm dữ liệu về hành vi sử dụng dịch vụ. Nhờ đó, các mối quan hệ giữa ngân hàng, khách hàng và đối tác được nối lại thành một vòng tương tác khép kín hơn, thay vì chỉ dừng ở việc ngân hàng cung cấp tài khoản và thẻ.
Trong năm 2026, Techcombank đưa ra nhiều chương trình U-Point gắn với những hoạt động tài chính khác nhau. Chẳng hạn, chương trình liên quan đến thanh toán QR áp dụng cho các giao dịch đủ điều kiện tại điểm bán. Với nhóm chủ cửa hàng, chương trình “Tăng đơn thần tốc” gắn điểm thưởng với doanh thu qua tài khoản Techcombank.
Ở nhóm khách hàng có nhu cầu ngoại tệ, chương trình “Ngoại tệ lớn - Thưởng xứng tầm” áp dụng từ tháng 7 đến cuối năm 2026, trong đó khách hàng cá nhân thực hiện giao dịch mua hoặc bán ngoại tệ chuyển khoản từ 100.000 USD quy đổi có cơ hội nhận U-Point, tối đa 10 triệu điểm theo điều kiện chương trình. Điều này cho thấy U-Point đang được đặt vào nhiều điểm khác nhau trong quan hệ giữa khách hàng và ngân hàng.
Từ chi tiêu hàng ngày đến ngoại tệ, từ thanh toán đến giao dịch của hộ kinh doanh, điểm thưởng được sử dụng như một cơ chế khuyến khích khách hàng tiếp tục giao dịch trong cùng hệ thống. Nhưng để hệ sinh thái này hoạt động, ngân hàng phải tạo ra lý do đủ rõ để khách hàng tiếp tục sử dụng. Và U-Point là một trong những công cụ được Techcombank sử dụng cho mục tiêu ấy.
Theo thông tin Techcombank công bố vào tháng 9/2026, nền tảng OneU hiện phục vụ gần 4 triệu khách hàng thường xuyên, với gần 1.000 tỷ điểm thưởng U-Point đã được khách hàng sử dụng. Con số này cho thấy chương trình đã vượt khỏi phạm vi của một chương trình khuyến mại ngắn hạn. Nó đang trở thành một phần trong cách ngân hàng duy trì tương tác với khách hàng.
Nếu ngân hàng là nơi doanh nghiệp tìm kiếm tín dụng và quản lý dòng tiền, thì thị trường vốn mở thêm một kênh khác cho nhu cầu huy động và đầu tư. Trong hệ sinh thái của Techcombank, TCBS là mắt xích đảm nhận phần này. Sự hiện diện của TCBS khiến cấu trúc dịch vụ của Techcombank khác đáng kể so với mô hình chỉ xoay quanh hoạt động ngân hàng. Khách hàng doanh nghiệp có thể tiếp cận tín dụng ngân hàng nhưng khi quy mô lớn hơn, nhu cầu huy động vốn thông qua trái phiếu hoặc cổ phiếu có thể xuất hiện. Mặt khác, khách hàng cá nhân có tiền nhàn rỗi không chỉ có nhu cầu gửi tiết kiệm. Họ có thể muốn đầu tư trái phiếu, cổ phiếu hoặc các sản phẩm đầu tư khác. Và TCBS nằm ở khoảng giữa hai nhu cầu đó.
Năm 2025, TCBS đưa cổ phiếu lên niêm yết trên HoSE với mã TCX. Đến giữa năm 2026, công ty tiếp tục ghi nhận kết quả kinh doanh tăng trưởng. Trong 6 tháng đầu năm, lợi nhuận trước thuế của TCBS đạt 3.555 tỷ đồng. Riêng quý II đạt 2.097 tỷ đồng, mức cao nhất theo quý trong lịch sử hoạt động của công ty. Doanh thu quý II đạt 3.745 tỷ đồng, tăng 41% so với cùng kỳ năm trước.
Ở các mảng kinh doanh chính, TCBS cho biết công ty có khoảng 48% thị phần tư vấn phát hành trái phiếu doanh nghiệp, không bao gồm trái phiếu ngân hàng. Thị phần môi giới trên HoSE đạt 9,4% và trên HNX đạt 9%. Quy mô cho vay ký quỹ và ứng trước tiền bán đạt hơn 51.500 tỷ đồng. Những con số này cho thấy TCBS không chỉ đóng vai trò là một công ty chứng khoán đứng bên cạnh ngân hàng mẹ. Hoạt động của công ty đã hình thành một mảng kinh doanh riêng trong hệ sinh thái tài chính.
Kết quả kinh doanh của ngân hàng trong 6 tháng đầu năm 2026 cũng cho thấy nguồn thu đang được đa dạng hóa. Techcombank ghi nhận lợi nhuận trước thuế 18.500 tỷ đồng, tăng 22,5% so với cùng kỳ cùng tổng thu nhập hoạt động đạt 28.600 tỷ đồng, tăng 17,5%. Ngân hàng cho biết thu nhập từ dịch vụ tiếp tục là một trong những động lực tăng trưởng, bên cạnh hoạt động ngân hàng giao dịch, thẻ, bảo hiểm và các sản phẩm phí mới.
Đây là một thay đổi đáng kể nếu đặt cạnh cách nhìn truyền thống về ngân hàng, nơi nguồn thu thường được gắn với chênh lệch lãi suất. Khi khách hàng sử dụng nhiều dịch vụ hơn, doanh thu của ngân hàng cũng có thể đến từ nhiều hoạt động khác nhau.
Điểm kết nối giữa những hoạt động này nằm ở dòng tiền và dữ liệu. Khi được liên thông trên cùng một nền tảng, ngân hàng có thể hiểu rõ hơn nhu cầu của khách hàng, cũng như mở ra thêm cơ hội cung cấp các dịch vụ phù hợp. Tuy nhiên, mở rộng hệ sinh thái cũng đi cùng yêu cầu cao hơn về quản trị, bởi ngân hàng, chứng khoán hay bảo hiểm đều hoạt động trong những khuôn khổ pháp lý khác nhau, với yêu cầu về vốn và khẩu vị rủi ro, cơ chế giám sát riêng. Vì vậy, việc đặt nhiều dịch vụ trong cùng một hệ sinh thái không có nghĩa các mảng có thể vận hành theo một cách giống nhau. Điều quan trọng là vẫn phải giữ được sự tách bạch cần thiết trong quản trị, cũng như tạo ra những điểm kết nối ở nơi khách hàng thực sự có nhu cầu. Đó chính là cấu trúc mà Techcombank đang từng bước xây dựng.
Thông qua hệ sinh thái TCBS, Công ty Cổ phần Sàn giao dịch Tài sản mã hóa Techcom (TCEX) đã được thành lập từ tháng 5/2025. TCEX có sự tham gia sáng lập và góp vốn của TCBS, với định hướng xây dựng một nền tảng giao dịch tài sản mã hóa tại Việt Nam.
Đây là một hướng đi đáng chú ý bởi nó đặt hệ sinh thái Techcombank vào một thị trường đang ở giai đoạn hình thành. Thay vì chỉ cung cấp các sản phẩm tài chính quen thuộc, hệ sinh thái này đang thử tiếp cận một lớp tài sản mới, nơi công nghệ blockchain, giao dịch điện tử, lưu ký và dữ liệu thị trường cùng xuất hiện.
TCEX đã nộp hồ sơ đề nghị cấp phép và ngày 4/5/2026 nhận được công văn của Bộ Tài chính xác nhận hồ sơ đáp ứng đầy đủ, hợp lệ các tài liệu thuộc một số nhóm điều kiện ban đầu. Tuy nhiên, đây chưa phải giấy phép hoạt động. Doanh nghiệp vẫn phải tiếp tục hoàn thiện các tài liệu và điều kiện theo quy định trước khi được xem xét cấp phép chính thức.
Điều này khiến câu chuyện về TCEX hiện vẫn có nhiều phần chưa thể trả lời. Khi nào sàn chính thức được cấp phép? Thanh khoản sẽ đến từ đâu? Nhà đầu tư sẽ lựa chọn một nền tảng mới như thế nào khi thị trường đã quen với các sàn quốc tế? Và quan trọng hơn, mô hình kinh doanh nào có thể tạo ra lợi nhuận đủ lớn trong khi vẫn đáp ứng những yêu cầu ngày càng cao về an toàn, lưu ký và quản trị rủi ro?
Đây không phải những câu hỏi nhỏ. Tài sản số có tốc độ phát triển nhanh nhưng cũng đi kèm biến động lớn và những yêu cầu quản lý khác biệt so với ngân hàng hay chứng khoán truyền thống. Chính cơ quan quản lý cũng đang xây dựng một khuôn khổ thí điểm riêng cho thị trường này. Theo Bộ Tài chính, đến cuối tháng 9/2026, Việt Nam vẫn chưa có tổ chức nào được cấp phép chính thức để cung cấp dịch vụ tài sản mã hóa.
Vì vậy, điểm nổi bật ở TCEX lúc này có lẽ chưa nằm ở doanh thu hay thị phần. Điều đáng quan sát hơn là cách hệ sinh thái Techcombank chuẩn bị cho một thị trường mà luật chơi vẫn đang được hình thành.
TCEX đang xây dựng hạ tầng công nghệ, chuẩn bị đội ngũ và phát triển các chức năng liên quan đến giao dịch, lưu ký, dữ liệu và thanh khoản. Doanh nghiệp cũng tuyển dụng nhân sự phụ trách tạo lập thị trường, phát triển khách hàng tổ chức và xây dựng sản phẩm giao dịch. Những động thái này cho thấy sự chuẩn bị đang được thực hiện theo hướng một nền tảng tài chính thực sự, chứ không chỉ dừng ở việc thử nghiệm một sản phẩm mới.
Không những vậy, TCEX còn tính đến hoạt động token hóa tài sản và tư vấn phát hành. Công ty đang tìm kiếm nhân sự để xây dựng các thương vụ huy động vốn trên hạ tầng tài sản số, trong đó có những tài sản tài chính có khả năng được token hóa. Nếu thành công, hướng đi này có thể tạo ra một điểm kết nối mới giữa thị trường vốn truyền thống và tài sản số.
Ở góc độ hệ sinh thái, đây mới là phần đáng kỳ vọng. Techcombank có lượng khách hàng lớn và nền tảng ngân hàng số; TCBS đã có kinh nghiệm trong chứng khoán, tư vấn phát hành và thị trường vốn; còn TCEX có thể trở thành lớp hạ tầng chuyên biệt cho tài sản mã hóa. Nếu những năng lực này kết nối được với nhau, thị trường tài sản số có thể không chỉ được nhìn như một nơi mua bán tiền mã hóa, mà còn mở rộng sang những mô hình tài chính mới.
Dẫu vậy, khoảng cách giữa tiềm năng và hiệu quả thực tế vẫn còn khá lớn. Thị trường phải có khung pháp lý rõ ràng, nhà đầu tư phải có niềm tin, hệ thống phải bảo đảm an toàn và quan trọng nhất là phải hình thành được thanh khoản đủ sâu. Với một lĩnh vực mới như tài sản số, chỉ có công nghệ là chưa đủ.
Do đó, TCEX hiện giống một khoản đặt cược dài hạn hơn là một nguồn tăng trưởng có thể đóng góp ngay vào kết quả kinh doanh của Techcombank. Kỳ vọng nằm ở việc hệ sinh thái này có thể chiếm được một vị trí đáng kể khi thị trường tài sản số trong nước chính thức hình thành. Còn trăn trở nằm ở chỗ chưa ai có thể chắc chắn quy mô thị trường sẽ lớn đến đâu, tốc độ phát triển như thế nào và mô hình kinh doanh nào cuối cùng sẽ tạo ra giá trị bền vững.
Chính sự chưa chắc chắn đó khiến bước đi của Techcombank rất đáng theo dõi. Nếu ngân hàng thành công trong việc kết nối giữa ngân hàng, chứng khoán, dữ liệu và tài sản số trên cùng một hệ sinh thái, đây sẽ là một bước mở rộng đáng kể so với mô hình tài chính hiện tại.
Còn ở thời điểm này, điều có thể nói đảm bảo hơn là Techcombank đang chuẩn bị để không đứng ngoài một thị trường mới. Phần còn lại sẽ phụ thuộc vào tốc độ hoàn thiện pháp lý, khả năng vận hành của TCEX và cách thị trường đón nhận nền tảng này.
Việc mở rộng hệ sinh thái tài chính không chỉ đòi hỏi công nghệ và tệp khách hàng lớn, mà còn cần một nền tảng vốn đủ mạnh để ngân hàng có thể duy trì tăng trưởng tín dụng và đầu tư cho công nghệ, cũng như mở rộng các hoạt động kinh doanh trong dài hạn. Đây cũng là một trong những vấn đề Techcombank đặt ra khi xây dựng kế hoạch kinh doanh năm 2026.
Trong năm 2025, tổng tài sản Techcombank đạt 1,19 triệu tỷ đồng, tăng 21,82% so với cuối năm trước. Dư nợ tín dụng tăng 18,36%, lên 758.285 tỷ đồng, trong khi tổng huy động bao gồm chứng chỉ tiền gửi đạt 776.500 tỷ đồng, tăng 23,03%. Lợi nhuận trước thuế hợp nhất đạt 32.538 tỷ đồng, tăng 18,16% và vượt kế hoạch 31.500 tỷ đồng được Đại hội đồng cổ đông thông qua.
Trên nền tảng đó, Techcombank đặt mục tiêu lợi nhuận trước thuế năm 2026 ở mức 35.000-37.500 tỷ đồng, tùy theo diễn biến của môi trường kinh tế. Dư nợ tín dụng dự kiến đạt 849.000 tỷ đồng, tăng khoảng 12% so với cuối năm 2025. Ngân hàng đồng thời đặt mục tiêu kiểm soát tỷ lệ nợ xấu dưới 1,5% trong kịch bản thuận lợi và dưới 2% nếu các điều kiện kinh tế bất lợi kéo dài.
Việc xây dựng hai kịch bản cho thấy Techcombank không chỉ nhìn vào mục tiêu tăng trưởng, mà còn tính đến những biến số có thể ảnh hưởng tới nhu cầu tín dụng và chất lượng tài sản. Trong bối cảnh giá hàng hóa, chuỗi cung ứng và điều kiện tài chính quốc tế còn nhiều biến động, khả năng duy trì tăng trưởng đi cùng kiểm soát rủi ro sẽ quan trọng không kém tốc độ mở rộng quy mô.
Không chỉ vậy, cách Techcombank phân bổ nguồn lực cho giai đoạn tiếp theo cũng là một yếu tố đáng chú ý. Ngân hàng đặt mục tiêu tiếp tục ứng dụng AI trên diện rộng, từ cá nhân hóa trải nghiệm khách hàng đến hỗ trợ nhân viên và rút ngắn thời gian phát triển sản phẩm. Cùng với đó là định hướng mở rộng hệ sinh thái sang các dịch vụ tài chính và phi tài chính, hơn là chỉ tập trung vào các sản phẩm ngân hàng truyền thống.
Nguồn lực cho chiến lược này cũng được đặt trước diễn biến Techcombank tiếp tục củng cố vốn. Ngân hàng dự kiến phát hành hơn 17 triệu cổ phiếu ESOP cho người lao động, qua đó đưa vốn điều lệ từ khoảng 70.862 tỷ đồng lên hơn 71.032 tỷ đồng. Dù quy mô phát hành không lớn so với tổng lượng cổ phiếu đang lưu hành, nhưng động thái này cho thấy ngân hàng đang tiếp tục gắn lợi ích của nhân sự với quá trình tăng trưởng dài hạn.
Trước đó, Techcombank đã có hai năm liên tiếp chia cổ tức bằng tiền mặt sau một thời gian dài giữ lại lợi nhuận để phục vụ tăng trưởng. Việc cân đối giữa cổ tức, vốn tự có và nguồn lực đầu tư càng trở thành một phần quan trọng trong bài toán quản trị khi ngân hàng bước sang giai đoạn có quy mô lớn hơn.
Ở góc độ bao trùm hơn, nền tảng vốn giúp Techcombank có thêm dư địa để thực hiện những mục tiêu đã đặt ra. Đó là mở rộng tín dụng cho doanh nghiệp và hộ kinh doanh, đầu tư vào dữ liệu và AI, phát triển hệ sinh thái cùng TCBS và tiếp tục triển khai các sáng kiến ESG. Những mảng này có đặc điểm khác nhau nhưng đều cần một nền tảng tài chính đủ lớn để duy trì đầu tư trong nhiều năm.
Vì vậy, nếu giai đoạn trước của Techcombank được đánh dấu bởi quá trình mở rộng khách hàng và số hóa, thì giai đoạn tiếp theo sẽ là câu chuyện về khả năng biến quy mô vốn, dữ liệu và hệ sinh thái thành tăng trưởng bền vững. Đây cũng là nền tảng để ngân hàng tiến gần hơn tới mô hình mà Techcombank đang hướng tới: một hệ sinh thái cung cấp nhiều dịch vụ tài chính và phi tài chính trên cùng một nền tảng khách hàng.
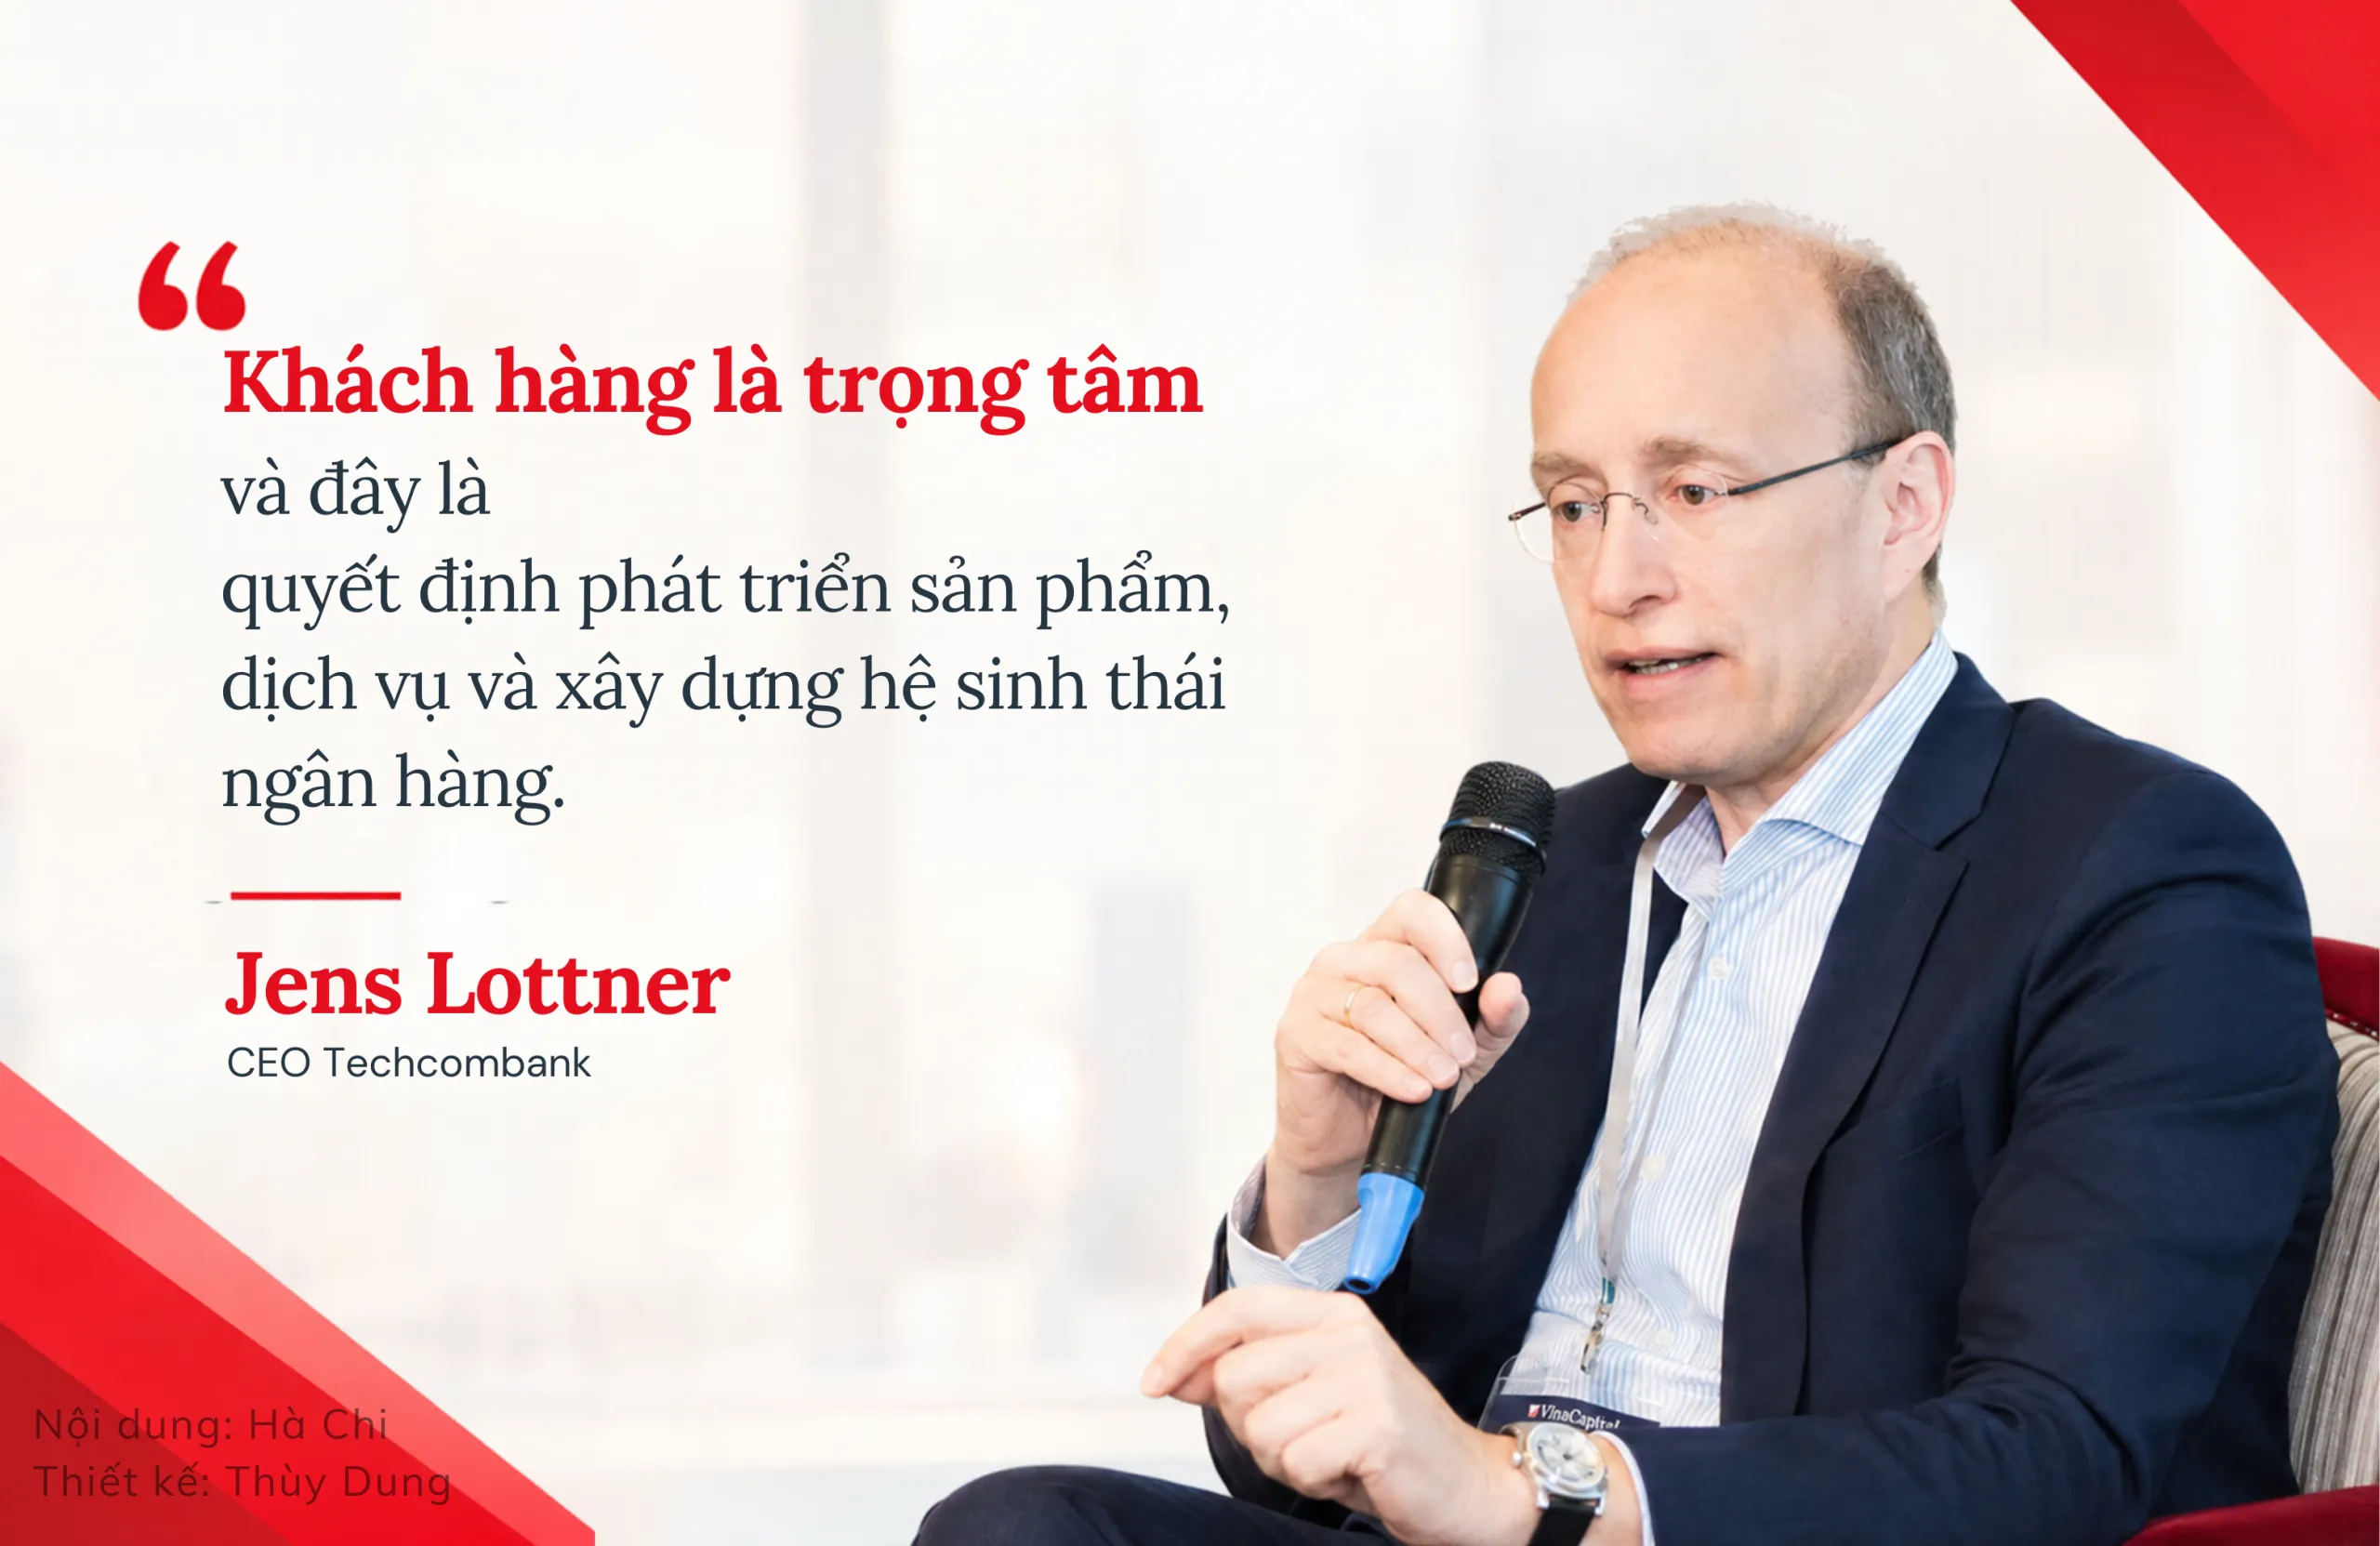
Một hệ sinh thái tài chính không những được đo bằng số lượng sản phẩm, mà còn thể hiện ở việc ngân hàng tham gia vào những hoạt động kinh tế và xã hội nào, hỗ trợ khách hàng ở đâu và tạo ra tác động như thế nào ngoài các giao dịch tài chính.
Với Techcombank, SME là một ví dụ. Việc phục vụ gần 267.000 khách hàng Micro SME và SME không chỉ tạo ra dư nợ tín dụng. Nhóm doanh nghiệp này còn cần thanh toán, trả lương, quản lý dòng tiền,... cùng các giải pháp số.
Báo cáo thường niên 2025 của Techcombank cũng cho biết ngân hàng hỗ trợ SME, Micro SME và chuỗi cung ứng thông qua các sản phẩm ngân hàng tích hợp, tư vấn và nền tảng số. Ở mảng phát triển bền vững, Techcombank ghi nhận 18.700 tỷ đồng dư nợ tín dụng xanh trong năm 2025. Ngân hàng phát hành khoảng 1 triệu thẻ Eco có công nghệ theo dõi dấu chân carbon.
Cũng trong năm 2025, chiến dịch Đông Trao thu hút hơn 8.000 cán bộ nhân viên, đóng góp trồng hơn 40.000 cây và hỗ trợ hơn 1.000 trẻ em. Techcombank cho biết tổng số tiền dành cho các hoạt động xã hội trên toàn quốc trong năm đạt 231 tỷ đồng. Những con số này không thay thế cho hiệu quả kinh doanh nhưng chúng cho thấy phạm vi hoạt động của một định chế tài chính lớn đã mở rộng ra ngoài bảng cân đối kế toán.
Techcombank cũng tham gia tài trợ và đồng hành với các chương trình liên quan đến công nghệ, giáo dục và cộng đồng. Việc trở thành đơn vị đồng tổ chức, nhà tài trợ độc quyền cho “A.I Thực chiến” hay nhà tài trợ chính của AI Challenge 2025 cho thấy ngân hàng đang đặt vấn đề nhân lực công nghệ bên cạnh nhu cầu chuyển đổi số của chính mình.
Sự phát triển của Techcombank không chỉ nằm ở quy mô, mà còn ở cách ngân hàng đang mở rộng phạm vi hoạt động và kết nối sâu hơn với khách hàng. Từ các doanh nghiệp, hộ kinh doanh và dữ liệu công nghệ, tất cả đang trở thành nền tảng vô cùng quan trọng cho cách ngân hàng phát triển dịch vụ.
Có thể nói, đằng sau những con số “khủng” về tài sản và lợi nhuận là cả một quá trình chuyển dịch về mô hình và cách vận hành. Chặng đường phía trước vẫn còn rất dài, song những gì Techcombank đang làm dần định hình được một mô hình ngân hàng rộng hơn, sâu hơn và gắn kết chặt chẽ hơn với nền kinh tế.