Tìm kiếm


HAGL Agrico bị nghi ngờ về khả năng hoạt động liên tục
CTCP Nông nghiệp Quốc tế Hoàng Anh Gia Lai (HAGL Agrico, mã: HNG) vừa công bố báo cáo tài chính hợp nhất bán niên 2026 đã được soát xét.
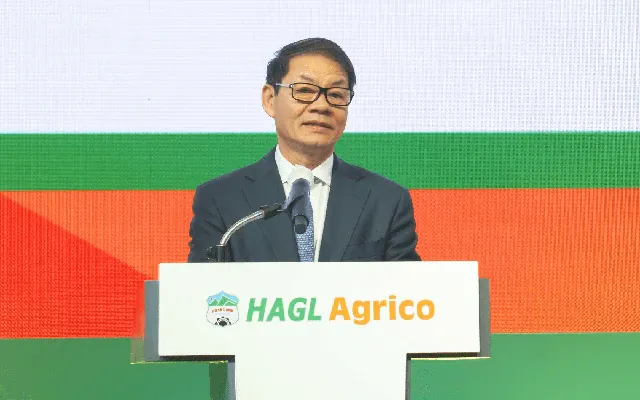
Theo đó, công ty ghi nhận doanh thu thuần hơn 289 tỷ đồng trong 6 tháng đầu năm, tăng khoảng 33% so với cùng kỳ. Tuy nhiên, chi phí tài chính ở mức gần 228 tỷ đồng, chủ yếu là chi phí lãi vay, khiến HAGL Agrico lỗ sau thuế gần 187 tỷ đồng.
Mức lỗ này cao hơn đáng kể so với báo cáo doanh nghiệp tự lập trước đó. HAGL Agrico cho biết lỗ sau thuế hợp nhất tăng từ 34,8 tỷ đồng lên 186,8 tỷ đồng sau soát xét, tương ứng tăng thêm 152 tỷ đồng.
Đơn vị kiểm toán Ernst & Young Việt Nam đưa ra ý kiến nhấn mạnh về khả năng hoạt động liên tục của công ty. Khoản lỗ thuần gần 187 tỷ đồng sau nửa đầu năm 2026 đã nâng khoản lỗ lũy kế ở thời điểm cuối quý 2 lên 13.231 tỷ đồng. Ngoài ra, nợ ngắn hạn của nhóm công ty cũng đã vượt quá tài sản ngắn hạn là 12.445 tỷ đồng.
“Các điều kiện này cho thấy có sự tồn tại của yếu tố không chắc chắn trọng yếu có thể dẫn tới nghi ngờ đáng kể về khả năng hoạt động liên tục của công ty ”, kiểm toán nêu rõ.
Theo giải trình, trong nửa đầu năm 2026, tổng chi phí lãi vay phát sinh của HNG là 431 tỷ đồng. Công ty đã hạch toán vốn hóa cho dự án mới là 335 tỷ đồng và đưa vào chi phí lãi vay 96 tỷ đồng. Tuy nhiên, đơn vị kiểm toán là E&Y chỉ đồng ý cho HNG vốn hóa 204 tỷ đồng vào giá trị dự án; phần còn lại (227 tỷ đồng) được hạch toán vào chi phí lãi vay. Việc điều chỉnh này khiến chi phí lãi vay trên BCTC soát xét tăng thêm 131 tỷ đồng so với BCTC tự lập, khiến lỗ ròng phình to.
Bên cạnh đó, khoản lỗ sau soát xét còn tăng do Công ty phải điều chỉnh tăng giá vốn đối với chi phí sản xuất kinh doanh dở dang của các vườn chuối cũ thêm 17 tỷ đồng.
Dù vậy, so sánh với cùng kỳ, bức tranh bán niên 2026 của HNG vẫn có phần tích cực. Cụ thể, doanh thu thuần sau soát xét đạt hơn 289 tỷ đồng, tăng 33% so với cùng kỳ. Giá vốn cũng tăng 34%, nhưng lãi gộp vẫn đạt 55 tỷ đồng, tăng 30%. Bên cạnh đó, khoản lợi nhuận từ đơn vị liên kết tăng mạnh lên 28 tỷ đồng (cùng kỳ lãi 1.3 tỷ), trong khi lỗ khác giảm mạnh còn 36 tỷ đồng (cùng kỳ lỗ 104 tỷ), dẫn đến HNG thu hẹp lỗ ròng so với cùng kỳ (259 tỷ đồng).
Về phương án khắc phục, HAGL Agrico cho biết đang tiếp tục triển khai các dự án nhằm cải thiện dòng tiền từ hoạt động kinh doanh, đồng thời thực hiện các phương án huy động và bổ sung nguồn vốn từ tổ chức tín dụng để phục vụ hoạt động sản xuất kinh doanh và đầu tư.
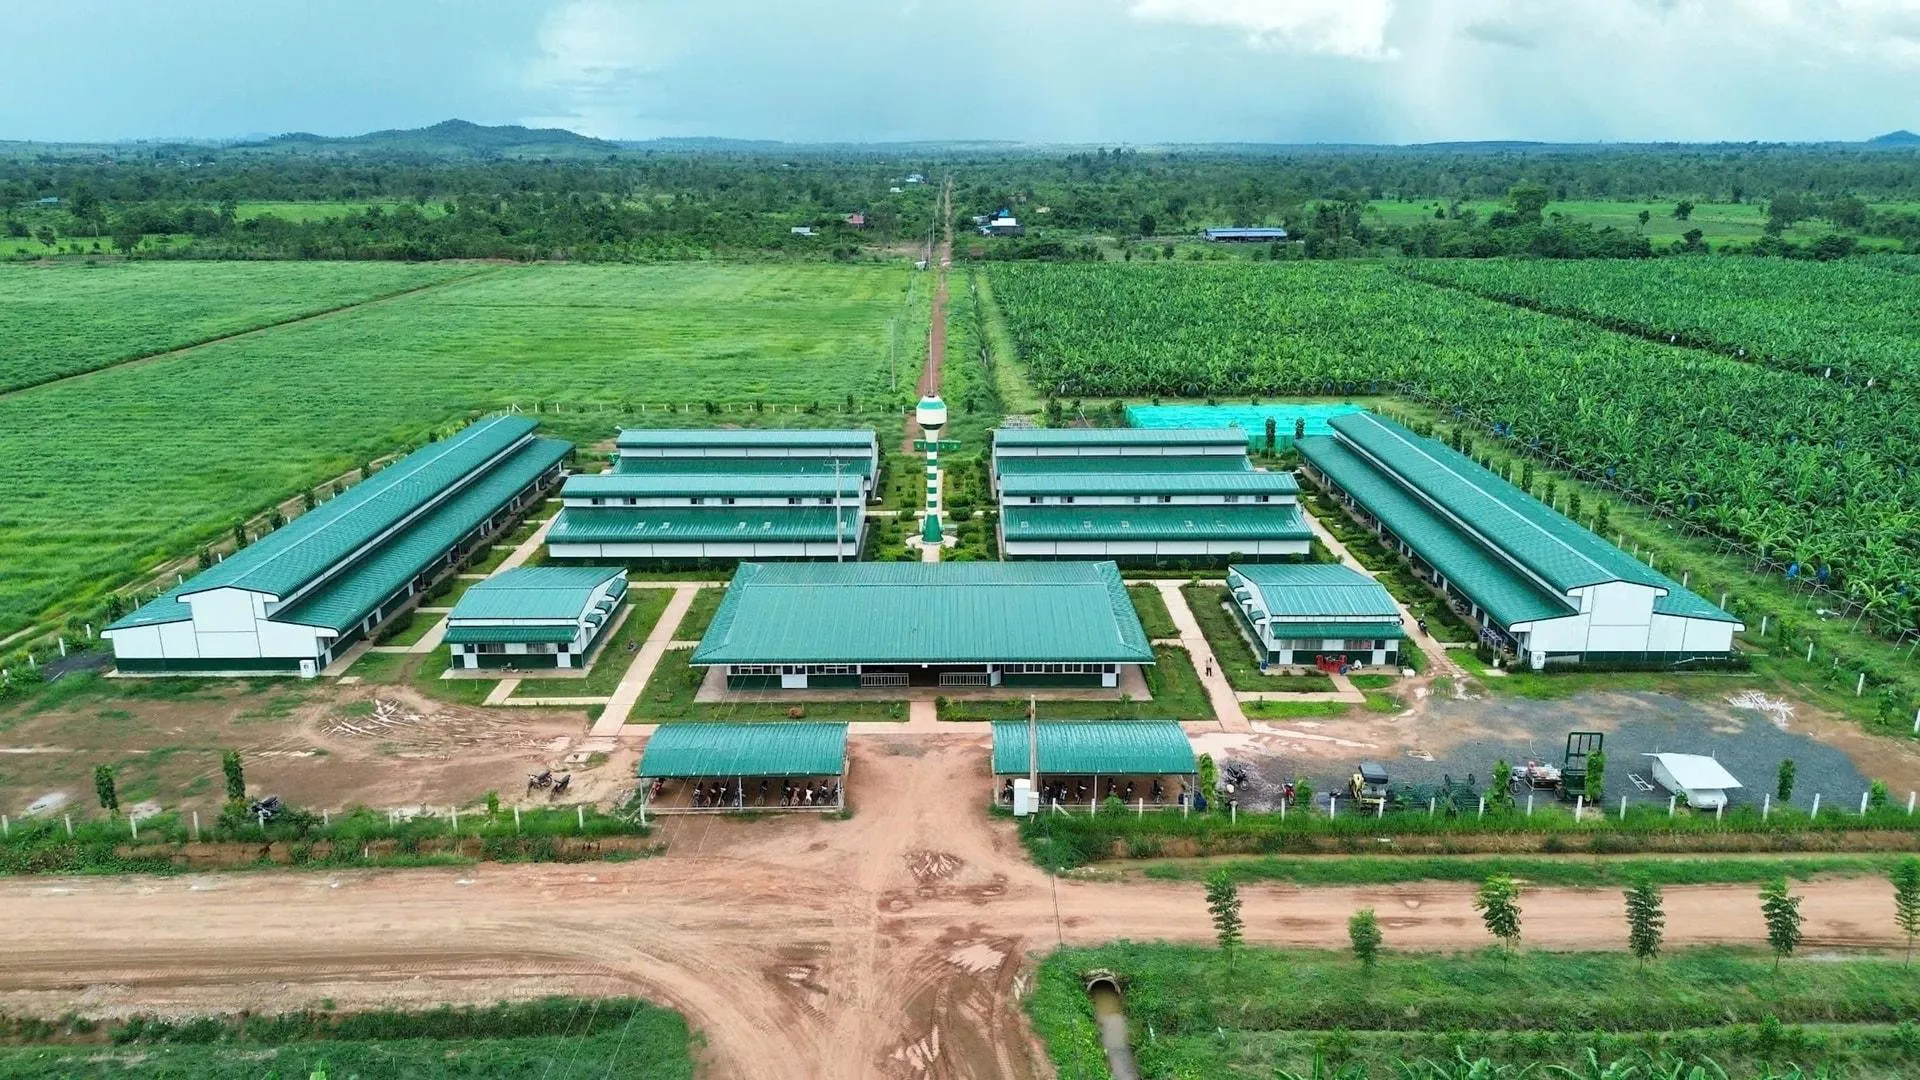
Quan sát trên bảng cân đối kế toán, áp lực dòng tiền và thanh khoản đang là bài toán khó đối với HAGL Agrico. Tính đến ngày 30/06/2026, tổng tài sản của doanh nghiệp đạt gần 21.800 tỷ đồng, tăng 11% so với thời điểm đầu năm. Tuy nhiên, cấu trúc tài sản cho thấy sự mất cân đối khi tài sản ngắn hạn chỉ ở mức 3.280 tỷ đồng. Đáng chú ý, lượng tiền mặt dự trữ của công ty sụt giảm mạnh, chỉ còn vỏn vẹn 7 tỷ đồng, trong khi hàng tồn kho ghi nhận gần 2.040 tỷ đồng, tăng 4,6%. Phần lớn nguồn lực của doanh nghiệp đang ứ đọng dưới dạng chi phí xây dựng cơ bản dở dang với quy mô gần 9.400 tỷ đồng, tập trung chủ yếu vào các hạng mục phát triển vườn cây ăn trái, cơ sở hạ tầng và dự án chăn nuôi bò.
Ở bên phần nguồn vốn, bức tranh tài chính bộc lộ nhiều rủi ro khi nợ phải trả phình to lên mức hơn 20.900 tỷ đồng, tăng 12% so với đầu năm và chiếm tới gần 96% tổng nguồn vốn. Gánh nặng lớn nhất đến từ khoản nợ ngắn hạn với hơn 15.700 tỷ đồng. Tổng dư nợ vay bao gồm cả ngắn hạn và dài hạn lên tới gần 11.000 tỷ đồng, chiếm tỷ trọng lớn nhất trong cơ cấu nợ. Ước tính sơ bộ, khối nợ ngắn hạn hiện đang cao gấp gần 5 lần so với tài sản ngắn hạn. Tình trạng mất cân đối thanh khoản nghiêm trọng cùng với khoản lỗ lũy kế vượt 13.000 tỷ đồng đã bào mòn vốn chủ sở hữu xuống chỉ còn 893 tỷ đồng.
Trước đó, báo cáo tài chính kiểm toán năm 2025 cũng ghi nhận doanh nghiệp này có năm thứ 5 thua lỗ liên tiếp. Khoản lỗ lũy kế tại ngày 31/12/2025 đã lên tới 10.371 tỷ đồng, kéo vốn chủ sở hữu xuống còn 1.045 tỷ đồng. Bên cạnh khoản lỗ lũy kế lớn, công ty còn có nợ ngắn hạn vượt quá tài sản ngắn hạn 13.423 tỷ đồng. Theo đó, đơn vị kiểm toán nhận định tồn tại yếu tố không chắc chắn trọng yếu có thể dẫn đến nghi ngờ đáng kể về khả năng hoạt động liên tục của doanh nghiệp.