Tìm kiếm

Nhận định chứng khoán tuần (28/9-2/10): Dòng tiền chưa trở lại, VN-Index đối mặt vùng hỗ trợ 1.700 điểm
VN-Index giảm liên tiếp, áp lực bán tập trung ở nhóm vốn hóa lớn
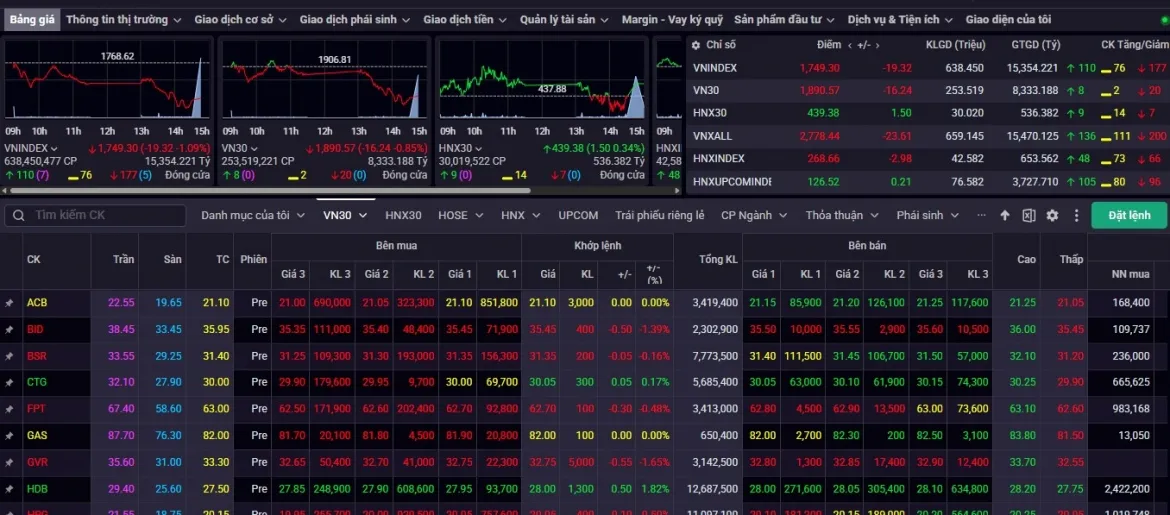
Thị trường chứng khoán Việt Nam bước vào tuần giao dịch 28/9-2/10 trong trạng thái thận trọng sau khi câu chuyện nâng hạng FTSE Russell đã được phản ánh phần lớn vào giá. VN-Index lần lượt giảm trong các phiên từ 28/9 đến 1/10, đưa chỉ số từ 1.780,68 điểm cuối tuần trước xuống 1.749,30 điểm vào cuối tuần này, tương đương mức giảm khoảng 1,8%.
Phiên đầu tháng 10 chứng kiến áp lực bán gia tăng khi VN-Index mất 19,32 điểm, tương đương 1,09%. Độ rộng nghiêng mạnh về bên bán, trong khi thanh khoản khớp lệnh thấp hơn mức bình quân 20 phiên. Diễn biến này cho thấy việc thị trường được nâng hạng chưa ngay lập tức chuyển thành dòng tiền mới trên diện rộng. Thay vào đó, nhà đầu tư đang quan tâm nhiều hơn tới mặt bằng lãi suất, tỷ giá và khả năng tăng trưởng lợi nhuận của doanh nghiệp trong mùa công bố kết quả kinh doanh quý III.
Sau phiên tăng cuối tuần trước, VN-Index giảm 0,25% trong ngày 28/9 và tiếp tục mất 0,17% trong phiên 29/9. Ngày 30/9, chỉ số giảm thêm 0,51% xuống 1.768,62 điểm trước khi giảm mạnh 1,09% trong phiên đầu tháng 10.
Tính đến hết phiên 2/10, VN-Index đã giảm khoảng 31 điểm so với mức đóng cửa ngày 25/9. Đáng chú ý, chỉ số không giữ được vùng 1.770 điểm, trong khi áp lực bán tại một số cổ phiếu vốn hóa lớn tiếp tục tác động đáng kể đến chỉ số.
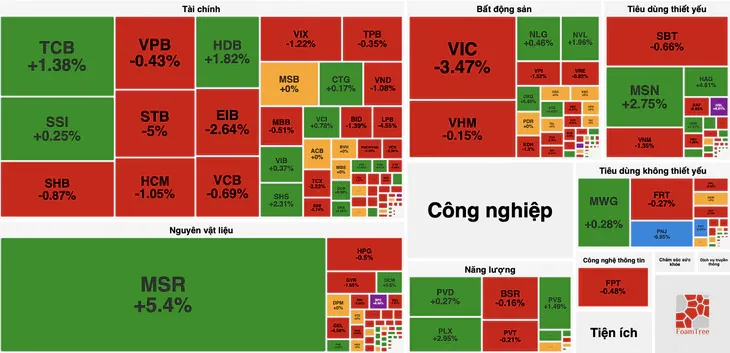
Đặc biệt, VIC là mã gây sức ép lớn nhất lên VN-Index khi lấy đi hơn 12,5 điểm. STB, LPB, BID, VCB và GEE cũng nằm trong nhóm kéo chỉ số đi xuống. Ngược lại, các mã như TCB, MSN, HDB và PLX góp phần hạn chế đà giảm.
Thanh khoản toàn thị trường trong phiên đạt khoảng 19.553 tỷ đồng, với 344 mã giảm giá và 258 mã tăng. Đà giảm diễn ra trong bối cảnh thanh khoản không tăng mạnh theo chiều bán, cho thấy tâm lý thận trọng vẫn chi phối dòng tiền.
Nhóm cổ phiếu cũng phân hóa khá rõ. Năng lượng duy trì diễn biến tích cực với PLX, PVS và PVD tăng giá, trong khi một số cổ phiếu nguyên vật liệu như MSR tăng mạnh. Trong khi đó, bất động sản chịu áp lực khi VIC giảm, còn nhóm ngân hàng có sự phân hóa giữa các mã.
Một trường hợp đáng chú ý khác là PNJ. Cổ phiếu này tiếp tục giảm sàn trong phiên 1/10, nối dài chuỗi giảm và đưa thị giá xuống vùng thấp nhất trong nhiều năm. Diễn biến tại PNJ cho thấy áp lực bán đang tập trung mạnh ở một số cổ phiếu riêng lẻ, chứ không chỉ phản ánh biến động của chỉ số chung.
Bên cạnh đó, tuần giao dịch qua chứng kiến sự tương phản giữa kỳ vọng từ việc nâng hạng và diễn biến thực tế của thị trường. Việc Việt Nam chính thức tham gia nhóm thị trường mới nổi thứ cấp của FTSE Russell từ tháng 9 được kỳ vọng tạo nền tảng cho dòng vốn trung và dài hạn. Dù vậy, VN-Index lại bước vào tháng 10 sau một tháng 9 giảm 3,47%, thanh khoản bình quân giảm so với tháng trước. Điều này cho thấy nâng hạng mang tính trung và dài hạn, trong khi diễn biến ngắn hạn vẫn phụ thuộc lớn vào dòng tiền và kết quả kinh doanh.
Theo đánh giá được đưa ra từ phía DNSE trong các nội dung cung cấp, vấn đề của thị trường hiện nằm nhiều ở dòng tiền hơn là thông tin nâng hạng. Dư nợ margin ở mức cao trong khi thanh khoản có dấu hiệu suy giảm khiến sức mua mới không còn dồi dào như trước.
Một bộ phận tiền nhàn rỗi vẫn nằm trong hệ thống ngân hàng khi lãi suất huy động tại một số kỳ hạn tăng lên. Vì vậy, khả năng dòng tiền quay trở lại chứng khoán sẽ phụ thuộc đáng kể vào tương quan giữa lợi suất cổ phiếu và lãi suất tiết kiệm, cũng như triển vọng lợi nhuận doanh nghiệp.
Trong khi đó, dòng vốn ngoại chưa trở thành động lực đủ lớn để nâng đỡ toàn bộ thị trường. Phiên 1/10 ghi nhận khối ngoại mua ròng trên toàn thị trường, nhưng phần lớn đến từ giao dịch thỏa thuận quy mô lớn tại MSR. Nếu loại giao dịch này, khối ngoại vẫn bán ròng nhẹ.
Lãi suất trở thành biến số quan trọng trong quý IV
Theo Agriseco Research, lãi suất tiếp tục là biến số vĩ mô trọng tâm trong tháng 10. Trong khi đó, mùa công bố kết quả kinh doanh quý III được kỳ vọng trở thành yếu tố giúp dòng tiền phân hóa mạnh hơn giữa các nhóm cổ phiếu.
Về mặt hỗ trợ, chính sách thúc đẩy đầu tư công, thu hút FDI nhằm thực hiện mục tiêu tăng trưởng GDP từ 10% trở lên có thể tạo thêm động lực cho một số ngành. Việc thực thi nâng hạng FTSE Russell cũng mở ra nền tảng thu hút dòng vốn trung và dài hạn.
Mặt bằng định giá cũng là một yếu tố được chú ý. Theo Agriseco, P/E của thị trường quanh 12,17 lần, thấp hơn mức trung bình 5 năm, qua đó tạo dư địa đối với những doanh nghiệp duy trì được tăng trưởng lợi nhuận. Tuy nhiên lạm phát hay thanh khoản trong nước vẫn có thể hạn chế dư địa nới lỏng chính sách tiền tệ. Trong môi trường chi phí vốn tăng, doanh nghiệp có nền tảng tài chính yếu hoặc phụ thuộc nhiều vào vốn vay sẽ chịu áp lực lớn hơn.
Đây cũng là vấn đề đang thể hiện rõ tại ngành chứng khoán. Dư nợ margin của các công ty chứng khoán ở mức cao, trong khi chi phí huy động vốn tăng khiến biên lợi nhuận cho vay có nguy cơ thu hẹp. Theo các chuyên gia được dẫn trong nội dung cung cấp, các công ty có vốn chủ sở hữu lớn và khả năng tiếp cận nguồn vốn với chi phí thấp sẽ có lợi thế hơn trong giai đoạn này.
Ngoài ra, bất động sản tiếp tục là một trong những nhóm chịu tác động từ mặt bằng lãi suất. Theo MBS, nguồn cung sơ cấp vẫn duy trì ở mức cao khi nhiều chủ đầu tư lớn tiếp tục mở bán, nhưng tỷ lệ hấp thụ được dự báo chỉ khoảng 40-50% trong nửa cuối năm 2026, giảm khoảng 10 điểm phần trăm so với cùng kỳ.
Số lượng giao dịch bất động sản giảm 18% trong 6 tháng đầu năm và MBS cho rằng thị trường có thể tiếp tục trầm lắng trong nửa cuối năm khi lãi suất duy trì ở mức cao. Sự phân hóa cũng thể hiện rõ giữa các doanh nghiệp. Trong quý III, cả VHM và VRE được ghi nhận tăng trưởng lợi nhuận, còn NLG, KDH và DXG chịu áp lực do số lượng sản phẩm bàn giao tại các dự án hiện hữu còn hạn chế.
Điều này cho thấy ngay cả trong cùng một nhóm ngành, dòng tiền có xu hướng tìm đến doanh nghiệp có dự án đủ lớn, tiến độ triển khai rõ và khả năng ghi nhận lợi nhuận tốt hơn thay vì lan tỏa trên diện rộng.
Kết quả kinh doanh quý III sẽ quyết định sự phân hóa
Trước làn sóng dòng tiền chưa cải thiện rõ, kết quả kinh doanh quý III có thể trở thành yếu tố quan trọng để thị trường xác định nhóm cổ phiếu có khả năng duy trì dòng tiền.
Agriseco đang theo dõi 6 cổ phiếu gồm DHC, HPG, HVN, PHR, PVS và TCB trong danh mục tháng 10. Đây là các lựa chọn của Agriseco Research dựa trên kỳ vọng về tăng trưởng lợi nhuận, nền tảng tài chính và triển vọng hoạt động của từng doanh nghiệp.
Với HPG, Agriseco dự báo lợi nhuận sau thuế quý III có thể tăng khoảng 40% so với cùng kỳ, chủ yếu nhờ sản lượng tiêu thụ cải thiện. HRC được kỳ vọng là động lực chính khi sản lượng có thể tăng khoảng 60% nhờ Dung Quất 2 được khai thác hiệu quả. Mặc dù vậy, biên lợi nhuận quý III có thể thấp hơn quý II do giá bán thép hạ nhiệt và lợi thế từ tồn kho nguyên liệu giá thấp giảm dần. Ở chiều tích cực, giá quặng sắt và than luyện cốc đang ở vùng thuận lợi hơn, qua đó có thể hỗ trợ biên lợi nhuận từ quý IV.
Đối với TCB, Agriseco dự báo lợi nhuận quý III tăng 16-18%, nhờ tín dụng tăng trên 16%, NIM duy trì tương đối ổn định và thu nhập ngoài lãi cải thiện. Việc tăng vốn điều lệ cũng được kỳ vọng củng cố khả năng mở rộng tín dụng trong dài hạn.
DHC được kỳ vọng tăng lợi nhuận quý III hơn 30% nhờ giá giấy bao bì duy trì ở mức cao, nhu cầu tiêu thụ được hỗ trợ bởi sản xuất và xuất khẩu. Về dài hạn, dự án Giao Long 3 với tổng vốn đầu tư 2.250 tỷ đồng và công suất 390.000 tấn/năm được kỳ vọng nâng gấp đôi công suất toàn hệ thống khi đi vào hoạt động.
Với PHR, tăng trưởng lợi nhuận được dự báo ở mức cao nhờ giá cao su và các khoản tiền đền bù đất khu công nghiệp. PVS được kỳ vọng hưởng lợi từ các dự án Lô B - Ô Môn và Lạc Đà Vàng khi bước vào giai đoạn thi công cao điểm. Trong khi đó, HVN có thêm yếu tố hỗ trợ từ giá nhiên liệu Jet A1 giảm so với quý II và nhu cầu hàng không tiếp tục tăng.
Thêm vào đó, sau khi VN-Index đánh mất vùng 1.770 điểm, các công ty chứng khoán bắt đầu hạ thấp các vùng hỗ trợ được theo dõi. Theo PHS, VN-Index đã phá vỡ mốc hỗ trợ 1.770 điểm và có thể tiếp tục lùi về vùng 1.700-1.720 điểm. Nếu vùng này bị xuyên thủng, mốc 1.650 điểm sẽ là vùng hỗ trợ tiếp theo được chú ý. Ngược lại, 1.800 điểm được xem là vùng kháng cự gần.
Agriseco cũng duy trì quan điểm thận trọng khi cho rằng VN-Index có thể tiếp tục giằng co theo xu hướng giảm. Sau khi mất mốc 1.750 điểm, vùng 1.725-1.730 điểm là vùng hỗ trợ tiếp theo được theo dõi.
Nhìn chung, bức tranh thị trường hiện tại có sự đối lập khá rõ. Một mặt là Việt Nam đã bước vào giai đoạn mới sau khi được FTSE Russell nâng hạng, Chính phủ tiếp tục thúc đẩy đầu tư công, tăng trưởng kinh tế và hoàn thiện thị trường vốn. Còn mặt khác là lãi suất, chi phí vốn và thanh khoản vẫn tạo sức ép trong ngắn hạn.
Định hướng nâng chuẩn thị trường cũng tiếp tục được đặt ra. Tại Hội nghị thường niên Diễn đàn Chứng khoán châu Á ngày 1/10, Phó Thủ tướng Nguyễn Văn Thắng cho biết Việt Nam sẽ tiếp tục nâng cao chất lượng thị trường, hướng tới đáp ứng các tiêu chí nâng hạng của MSCI và lên nhóm thị trường mới nổi bậc cao của FTSE.
Những yếu tố này tạo nền tảng cho câu chuyện trung và dài hạn. Còn trong ngắn hạn, thị trường vẫn cần một chất xúc tác đủ mạnh để dòng tiền quay trở lại. Vì vậy, mùa công bố kết quả kinh doanh quý III có thể là thước đo quan trọng. Nếu lợi nhuận của các doanh nghiệp lớn duy trì tăng trưởng và mặt bằng lãi suất và tỷ giá không tạo thêm cú sốc, thì dòng tiền có thể tiếp tục phân hóa vào những nhóm có triển vọng rõ ràng. Còn nếu không, khi lợi nhuận không đáp ứng kỳ vọng cùng chi phí vốn tiếp tục tăng, áp lực điều chỉnh có thể còn kéo dài.
Với diễn biến hiện tại, vùng 1.700-1.730 điểm sẽ là khu vực được thị trường quan tâm nhiều hơn trong ngắn hạn. Hơn hết, khả năng giữ vùng hỗ trợ này sẽ cần đi kèm sự cải thiện của thanh khoản và độ rộng. Nếu chỉ số hồi phục nhưng dòng tiền vẫn thấp và số lượng cổ phiếu suy yếu tiếp tục chiếm ưu thế, thị trường vẫn có nguy cơ duy trì trạng thái phân hóa cao.
- Chứng khoán hôm nay: Cổ phiếu PNJ tiếp tục bị bán tháo, thị trường thận trọng
- Thị trường chứng khoán hôm nay: PNJ, NVL "rơi tự do", dầu khí thêm một phiên tích cực
- Nhận định chứng khoán tuần (21-25/9): Nâng hạng nhưng dòng tiền chưa theo kịp kỳ vọng