Tìm kiếm


Những nguyên nhân khiến mã số thuế doanh nghiệp ở trạng thái 03, 06
Theo Cục Thuế, trong 8 tháng đầu năm 2026, ngành Thuế đã hoàn tất thủ tục chấm dứt hiệu lực mã số thuế cho 94.991 doanh nghiệp, tổ chức, bằng 209% so với cùng kỳ năm 2025.
Trong số này, 23.017 doanh nghiệp, tổ chức đề nghị chấm dứt hiệu lực mã số thuế trong năm 2026 do không còn nhu cầu hoạt động sản xuất, kinh doanh. Còn lại 71.974 trường hợp là hồ sơ tồn đọng từ năm 2025 trở về trước, được xử lý trong “Chiến dịch Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”.
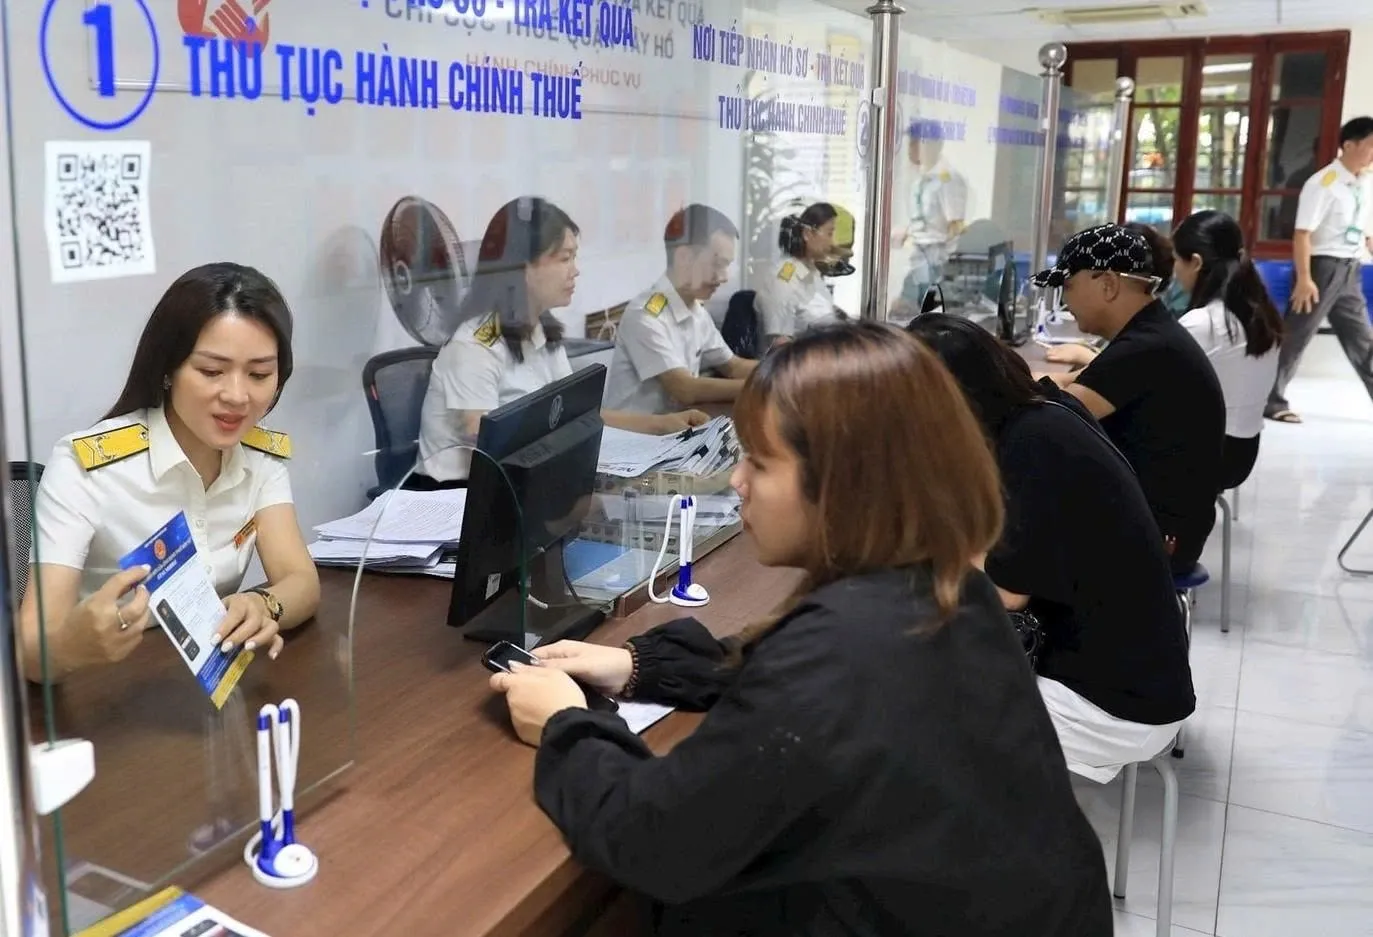
Đến ngày 8/9, tỷ lệ xử lý danh sách doanh nghiệp, tổ chức ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt mã số thuế (trạng thái 03) tại 34 địa phương đạt bình quân 36%.
Trong đó, Lai Châu có tỷ lệ cao nhất với 74,8%, tiếp đến Gia Lai 66,6%, Hà Nội 62,5% và Ninh Bình 61,5%. TPHCM chỉ đạt 19,6% song số lượng xử lý tuyệt đối lớn nhất cả nước, chiếm 26,1% kết quả toàn ngành.
Theo bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam, thực tế có hàng trăm doanh nghiệp, hộ kinh doanh đã thông báo tạm ngừng kinh doanh từ nhiều năm trước, thậm chí hơn 20 năm, nhưng chưa làm thủ tục chấm dứt hiệu lực mã số thuế, quyết toán thuế để thực hiện giải thể.
Đáng nói, không phải tất cả những trường hợp này đều cố tình vi phạm. Có doanh nghiệp được thành lập nhưng chưa phát sinh hoạt động kinh doanh, chưa đăng ký sử dụng hóa đơn; cũng có trường hợp từ khi thông báo tạm ngừng đến nay không còn hoạt động, không phát sinh doanh thu, chi phí.
Vướng mắc bộc lộ khi người nộp thuế muốn quay lại hoàn tất thủ tục. Sau nhiều năm, để đóng mã số thuế và giải thể, họ có thể phải xử lý hàng loạt nghĩa vụ tồn đọng như lệ phí môn bài đến năm 2025, hồ sơ khai thuế giá trị gia tăng, thuế thu nhập doanh nghiệp cùng các khoản xử phạt liên quan.
Nói về nguyên nhân dẫn đến tình trạng người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) và không hoạt động tại địa chỉ đã đăng ký kinh doanh (trạng thái 06), ông Nguyễn Đức Huy, Phó ban Nghiệp vụ (Cục Thuế) cho biết qua rà soát hồ sơ, tình trạng này là tồn đọng tích lũy qua nhiều thời kỳ, phát sinh từ nhiều nhóm nguyên nhân.
Thứ nhất, cơ chế, chính sách và thủ tục gia nhập thị trường ngày càng được đơn giản hóa, trong khi việc rút khỏi thị trường, giải thể và chấm dứt hiệu lực mã số thuế phải hoàn thành nhiều thủ tục, nghĩa vụ với cơ quan thuế, với cơ quan đăng ký kinh doanh và cơ quan quản lý nhà nước có liên quan khác.
Đối với người nộp thuế đã thực tế ngừng hoạt động, nhưng còn thiếu hồ sơ khai thuế, còn tiền phạt, tiền chậm nộp, nợ thuế, lệ phí môn bài hoặc các nghĩa vụ tồn đọng khác, việc hoàn tất thủ tục theo quy trình thông thường gặp nhiều khó khăn.
Một số trường hợp nợ đã khoanh, nợ không có khả năng thu hoặc còn số tiền nộp thừa nhưng không còn chủ thể để xử lý cũng chưa có cơ chế kết thúc phù hợp.
Thứ hai, về phía người nộp thuế, nhận thức và mức độ tuân thủ pháp luật về tạm ngừng, giải thể, chấm dứt hoạt động còn hạn chế. Có trường hợp tự ngừng hoạt động, bỏ địa chỉ đăng ký mà không thông báo; không nộp đầy đủ hồ sơ khai thuế, không phối hợp với cơ quan thuế hoặc lựa chọn bỏ địa chỉ vì cho rằng đơn giản hơn việc thực hiện thủ tục giải thể.
Khi ngừng hoạt động, nhiều doanh nghiệp đã cắt giảm bộ máy, trả mặt bằng, không còn kế toán, con dấu, chữ ký số hoặc không lưu giữ đầy đủ sổ sách, hóa đơn, chứng từ; người đại diện theo pháp luật có trường hợp đã chết, mất tích, mất năng lực hành vi, xuất cảnh hoặc không thể liên hệ, nên không còn chủ thể thực hiện thủ tục.
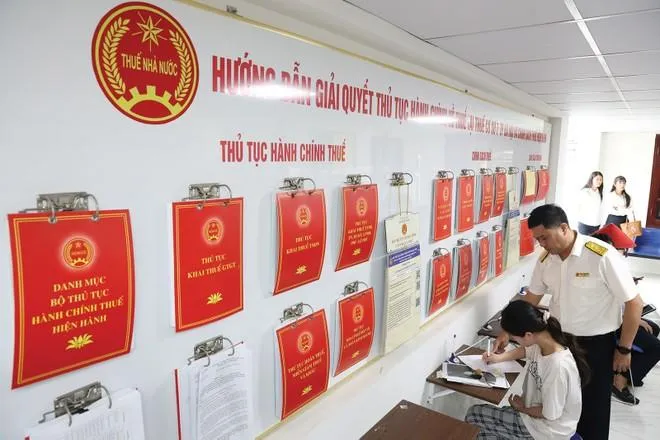
Thứ ba, về tổ chức thực hiện của cơ quan thuế, việc giải quyết hồ sơ giải thể, chấm dứt hoạt động tại một số địa bàn còn chậm; việc kiểm tra quyết toán, ban hành biên bản, kết luận và xác nhận hoàn thành nghĩa vụ thuế có trường hợp chưa kịp thời.
Thứ tư, về dữ liệu và phối hợp liên ngành, dữ liệu lịch sử trên các hệ thống quản lý có trường hợp thiếu, sai lệch hoặc không còn hồ sơ gốc; thông tin định danh, địa chỉ, người đại diện theo pháp luật và trạng thái hoạt động giữa cơ quan thuế, cơ quan đăng ký kinh doanh và Cơ sở dữ liệu quốc gia về dân cư chưa hoàn toàn đồng bộ.
Trước đó, tại buổi làm việc của Phó Thủ tướng Nguyễn Văn Thắng với các bộ, ngành, địa phương, doanh nghiệp về xử lý khó khăn, vướng mắc trong lĩnh vực thuế, hải quan diễn ra đầu tháng 8, hai tổ chức trên đã kiến nghị tháo gỡ những vướng mắc về nghĩa vụ thuế và thủ tục chấm dứt hiệu lực mã số thuế đối với nhóm người nộp thuế này.
Ghi nhận kiến nghị, Cục Thuế cho biết thời gian tới sẽ nghiên cứu, trình Bộ Tài chính, Chính phủ và Quốc hội xây dựng văn bản quy phạm pháp luật quy định cơ chế tháo gỡ đối với người nộp thuế có mã số thuế ở trạng thái 03, 06.
Động thái này được kỳ vọng mở đường xử lý một thực tế đã tồn tại nhiều năm: hoạt động kinh doanh đã dừng từ lâu nhưng nghĩa vụ, thủ tục thuế vẫn chưa thể khép lại.