Tìm kiếm


Tuần bản lề trước giờ G nâng hạng thị trường chứng khoán: Cổ phiếu nào được định giá hấp dẫn và sẽ thu hút dòng tiền?
Tuần cuối trước khi Việt Nam bước sang “sân chơi” mới
Nếu nhìn vào diễn biến của VN-Index, tuần bản lề trước ngày 21/9 không hẳn mang màu sắc của một thị trường đang chờ đón dòng tiền mới.
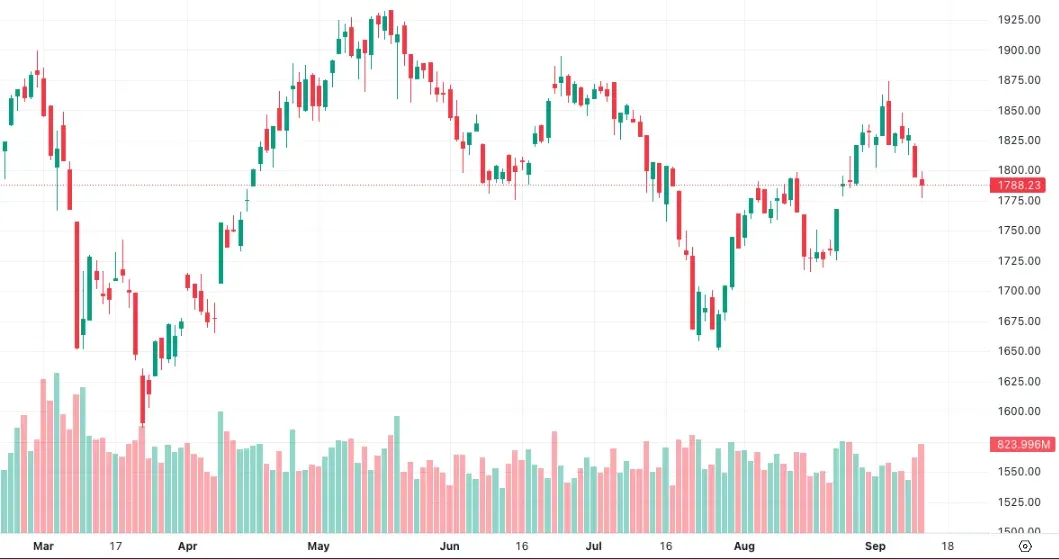
Kết thúc phiên 14/9, VN-Index giảm 6,98 điểm, xuống 1.788,23 điểm. Toàn thị trường có tới 455 mã giảm, trong khi chỉ 203 mã tăng. Thanh khoản trên HoSE đạt hơn 15.400 tỷ đồng. Trước đó, chỉ trong tuần 7-11/9, VN-Index đã mất gần 58 điểm, tương đương 3,12%, đóng cửa ở 1.795,21 điểm.
Ngày 18/9 tới sẽ là thời điểm rất quan trọng với đợt phân bổ vốn đầu tiên liên quan đến các quỹ mô phỏng bộ chỉ số FTSE GEIS. Theo ước tính mới nhất, khoảng 27 cổ phiếu Việt Nam có thể được các quỹ này mua với tổng giá trị khoảng 5.588 tỷ đồng, tương đương 216 triệu USD, một số ước tính khác đưa quy mô dòng tiền tuần đầu lên hơn 240 triệu USD.
Sau phiên 18/9, những thay đổi của bộ chỉ số sẽ được áp dụng và từ ngày 21/9, Việt Nam chính thức được FTSE Russell phân loại vào nhóm thị trường mới nổi thứ cấp.
Theo VDSC, tuần 14-18/9 là giai đoạn cao điểm của hoạt động tái cơ cấu danh mục từ các quỹ nước ngoài. Riêng các quỹ liên quan FTSE GEIS được ước tính phân bổ khoảng 211,9 triệu USD, trong khi Fubon FTSE Vietnam ETF có thể thực hiện giao dịch khoảng 103,2 triệu USD.
Về dài hạn, Chứng khoán MB (MBS) ước tính dòng vốn thụ động vào cổ phiếu Việt Nam có thể vượt 1,8 tỷ USD nếu tỷ trọng Việt Nam trong FTSE Emerging All Cap tăng từ 0,329% lên 0,49%. Tuy nhiên, dòng tiền này được chia thành nhiều giai đoạn chứ không phải giải ngân cùng lúc. Vì thế, ngày 21/9 được xem là quan trọng nhưng không phải “ngày quyết định” duy nhất đối với giá cổ phiếu.
Điều thị trường cần quan sát là cổ phiếu nào vừa nằm trong vùng ưu tiên của dòng tiền chỉ số, vừa có mức định giá đủ hợp lý để dòng tiền chủ động tiếp tục nắm giữ sau khi hiệu ứng ETF đi qua.
Không phải cổ phiếu nào vào rổ FTSE cũng còn rẻ
FTSE Russell đã đưa 27 cổ phiếu Việt Nam vào FTSE All-Cap trong đợt rà soát tháng 9. Nhóm vốn hóa lớn gồm VCB, VIC và VHM; nhóm vốn hóa trung bình gồm BID, HPG và VPB. Và 21 cổ phiếu còn lại thuộc nhóm vốn hóa nhỏ, trong đó có FPT, HDB, HCM, MCH, MSN, SSI, VCI, VJC, VIX, VND… Đáng chú ý, 6 mã VCB, VIC, VHM, BID, HPG và VPB được đưa vào FTSE All-World, tức nhóm chỉ số có phạm vi vốn hóa lớn và trung bình trên toàn cầu.
Về lý thuyết, đây là nhóm dễ thu hút dòng tiền thụ động nhất. Nhưng được mua không đồng nghĩa với đang rẻ. Trong nhóm này, VIC là trường hợp cần tách riêng. Với giá quanh 241.400 đồng/cổ phiếu tại phiên 14/9, vốn hóa của Vingroup ở mức gần 1,87 triệu tỷ đồng, nhưng P/E hiện quanh 87,7 lần và P/B gần 11 lần. Đây rõ ràng không phải lựa chọn hấp dẫn nếu chỉ xét trên tiêu chí định giá truyền thống.
VIC vẫn có thể nhận được lực cầu từ các quỹ bám chỉ số vì quy mô vốn hóa rất lớn. Đối với nhà đầu tư chủ động, mức định giá này đòi hỏi kỳ vọng tăng trưởng lợi nhuận rất cao. Nói cách khác, câu chuyện của VIC là quy mô và vị thế trong chỉ số, chứ không phải một cổ phiếu “rẻ”.
Mặt khác, VHM đang có một hồ sơ định giá dễ tiếp cận hơn. Giá cổ phiếu quanh 71.700 đồng ngày 14/9, vốn hóa gần 589.000 tỷ đồng, P/E khoảng 7,4 lần và P/B 2,24 lần. ROE được ghi nhận ở mức hơn 32%. Nếu dòng tiền nước ngoài tìm kiếm một cổ phiếu vốn hóa lớn, thanh khoản cao nhưng vẫn có P/E tương đối thấp thì VHM có lợi thế rõ hơn VIC. Dù vậy, bất động sản luôn có đặc thù về thời điểm ghi nhận doanh thu và lợi nhuận. Cho nên P/E thấp không nên được xem là đủ để kết luận cổ phiếu rẻ.
BID cũng nằm trong nhóm cần lưu ý. Cổ phiếu này có P/E khoảng 8,55 lần và P/B 1,46 lần theo dữ liệu cập nhật gần đây, trong khi vốn hóa trên 280.000 tỷ đồng. Đây là mức định giá không quá cao đối với một ngân hàng quy mô lớn và có khả năng đáp ứng tiêu chí về vốn hóa, thanh khoản của các quỹ quốc tế.
HPG thậm chí nổi bật hơn nếu chỉ xét bài toán định giá. Giá cổ phiếu đóng cửa ngày 14/9 ở 20.900 đồng, P/E khoảng 7,75 lần, P/B 1,28 lần và ROE 17,38%. Ngoài ra, HPG còn có một lợi thế khác, đây là cổ phiếu vốn hóa trung bình được FTSE đưa vào FTSE All-World. Vì vậy, HPG vừa có dòng tiền chỉ số, vừa có một mức định giá chưa bị đẩy lên quá xa so với nền lợi nhuận hiện tại.
VPB, HPG và VHM: nhóm cân bằng hơn giữa dòng tiền và định giá
Nếu phải tìm nhóm có sự giao thoa rõ nhất giữa khả năng hút dòng tiền ngoại và định giá chưa quá căng, thì ngân hàng và một số cổ phiếu vốn hóa lớn đang nổi lên.
VPB là một ví dụ. Tại vùng giá khoảng 27.200 đồng/cổ phiếu ngày 14/9, VPB có vốn hóa hơn 215.000 tỷ đồng, P/E khoảng 7,17 lần và P/B khoảng 1,2 lần. ROE ở mức 16,62%. Với quy mô này, VPB thuộc nhóm vốn hóa đủ lớn để lọt vào FTSE All-World, đồng thời mức P/E và P/B hiện tại thấp hơn đáng kể so với nhiều cổ phiếu tăng trưởng đã được thị trường định giá cao.
Điểm cần cân nhắc là ngân hàng không thể chỉ nhìn P/E. Bởi chất lượng tài sản, chi phí tín dụng hay khả năng cải thiện ROE mới quyết định liệu mức định giá thấp có thực sự là cơ hội hay chỉ phản ánh rủi ro mà thị trường đang chiết khấu.
Trong khi đó, VCB lại là trường hợp đối lập. Đây là cổ phiếu có quy mô vốn hóa lớn nhất nhóm ngân hàng và được đưa vào FTSE All-World. Giá quanh 58.500 đồng/cổ phiếu, vốn hóa gần 489.000 tỷ đồng, P/E khoảng 11,68 lần và P/B gần 1,96 lần.
VCB không phải cổ phiếu rẻ nhất trong nhóm nhưng có lợi thế mà các mã vốn hóa nhỏ hơn khó thay thế. Trong đó bao gồm: quy mô, thanh khoản, mức độ nhận diện quốc tế và khả năng đáp ứng yêu cầu của các quỹ mô phỏng chỉ số.
Do đó, nếu VPB và HPG hấp dẫn hơn ở góc độ định giá, thì VCB hấp dẫn ở góc độ khả năng hấp thụ dòng tiền tổ chức.
Ba cổ phiếu này vì vậy có thể được nhìn theo ba cách khác nhau:
HPG: định giá thấp hơn, hưởng lợi từ dòng tiền vào nhóm vốn hóa trung bình và triển vọng chu kỳ công nghiệp.
VPB: định giá ngân hàng tương đối thấp, nhưng cần tiếp tục theo dõi chất lượng tài sản và tăng trưởng lợi nhuận.
VCB: định giá cao hơn nhóm ngân hàng giá trị nhưng có lợi thế rất lớn về vốn hóa, thanh khoản và khả năng được các quỹ quốc tế lựa chọn.
Còn VHM nằm ở khoảng giữa: vốn hóa rất lớn, P/E khoảng 7,4 lần và ROE cao, nhưng câu chuyện lợi nhuận vẫn phụ thuộc đáng kể vào tiến độ các dự án bất động sản.
FPT, SSI, MWG: dòng tiền chủ động sẽ nhìn vào lợi nhuận
Một điểm dễ bị bỏ qua trong câu chuyện nâng hạng là không phải toàn bộ dòng tiền mới đều là ETF. Khi Việt Nam chính thức bước vào nhóm thị trường mới nổi thứ cấp, khả năng tiếp cận của các quỹ chủ động cũng được mở rộng. SSI Research cho rằng nếu Việt Nam duy trì tỷ trọng khoảng 0,49% trong FTSE benchmark, dòng vốn tiềm năng có thể đạt 2,2-2,3 tỷ USD. Trong kịch bản tỷ trọng tăng lên khoảng 0,95% sau một năm, dòng vốn có thể vượt 4 tỷ USD.
Theo chuyên gia của DNSE, nhà đầu tư quốc tế sẽ quan tâm đến một số vấn đề như tăng trưởng lợi nhuận, ROE, khả năng mở rộng, quản trị doanh nghiệp,... thay vì chỉ nhìn cổ phiếu có nằm trong rổ FTSE hay không. Đó là lý do FPT, SSI và MWG đáng được theo dõi dù không phải tất cả đều thuộc nhóm vốn hóa lớn nhất.
FPT hiện có giá khoảng 72.400 đồng/cổ phiếu, vốn hóa hơn 124.000 tỷ đồng, P/E khoảng 12,35 lần và ROE 26,47%. So với ngân hàng hoặc thép, P/E của FPT không thấp nhưng mức định giá này cần đặt cạnh chất lượng lợi nhuận và ROE cao. Bên cạnh đó, FPT cũng nằm trong nhóm 21 cổ phiếu vốn hóa nhỏ được thêm vào FTSE All-Cap trong đợt rà soát tháng 9. Điều này khiến FPT phù hợp hơn với luận điểm “cổ phiếu tăng trưởng có thể được dòng tiền chủ động quan tâm” thay vì câu chuyện ETF mua bắt buộc.
SSI cũng là trường hợp đặc biệt. Cổ phiếu đóng cửa 14/9 ở 20.300 đồng, vốn hóa khoảng 60.900 tỷ đồng, P/E khoảng 12,7 lần và P/B khoảng 1,3 lần. SSI nằm trong nhóm cổ phiếu được FTSE đưa vào FTSE All-Cap. Ngành chứng khoán còn có một lợi thế trực tiếp, nếu thanh khoản thị trường tăng cùng với sự tham gia mạnh hơn của nhà đầu tư trong và ngoài nước thì doanh thu môi giới, cho vay margin và hoạt động ngân hàng đầu tư có thêm dư địa.
Tuy nhiên, cổ phiếu chứng khoán có tính chu kỳ rất cao. Dòng tiền ETF có thể tạo lực cầu trong ngắn hạn, nhưng giá cổ phiếu về sau vẫn phụ thuộc vào thanh khoản thực tế của thị trường.
MWG lại là một câu chuyện khác. Cổ phiếu quanh 69.800 đồng tại phiên 14/9, P/E khoảng 10,7 lần, P/B 2,94 lần và ROE 29,2%.
MWG không nằm trong danh sách 27 cổ phiếu FTSE All-Cap được công bố trong đợt rà soát tháng 9 nói trên. Vì vậy, nếu được dòng tiền quan tâm, động lực chính nhiều khả năng đến từ triển vọng lợi nhuận và câu chuyện tiêu dùng trong nước hơn là lực mua thụ động trực tiếp.
Sau ngày 21/9, cuộc chơi mới thực sự bắt đầu
Có một nghịch lý trong tuần này, đó là thị trường có thể nhận được dòng tiền mới nhưng VN-Index vẫn có thể giảm. Các thị trường từng được FTSE Russell nâng hạng cho thấy cổ phiếu thường tăng trước thời điểm phân loại chính thức, sau đó có thể đi ngang hoặc điều chỉnh khi nhà đầu tư chốt lời. Về dài hạn 2-3 năm, hiệu quả thị trường nhìn chung tích cực hơn nhưng mức độ phân hóa giữa các quốc gia và cổ phiếu rất lớn.
Đối với Việt Nam, rủi ro này càng rõ khi VN-Index đã trải qua một nhịp tăng mạnh trước khi bước vào tháng 9. Việc chỉ số rơi xuống dưới 1.800 điểm trong tuần trước cho thấy một bộ phận nhà đầu tư đã bắt đầu giảm vị thế thay vì tiếp tục trả giá cao cho kỳ vọng nâng hạng.
Ở lớp dòng tiền thụ động, VCB, BID, HPG, VPB và VHM có lợi thế vì quy mô và vị trí trong bộ chỉ số. Trong đó, HPG, VPB và VHM đang có mặt bằng P/E tương đối thấp hơn, còn VCB và BID có lợi thế về quy mô ngân hàng.
Ở lớp dòng tiền chủ động, FPT, SSI và MWG đáng chú ý theo những luận điểm khác nhau: FPT dựa vào tăng trưởng và ROE, SSI hưởng lợi nếu thanh khoản thị trường tăng, còn MWG phụ thuộc nhiều hơn vào sức mua và khả năng mở rộng lợi nhuận.
Ngược lại, VIC cho thấy một bài học quan trọng. Vốn hóa cực lớn có thể khiến một cổ phiếu trở thành đối tượng được các quỹ chỉ số quan tâm, nhưng không đồng nghĩa với việc cổ phiếu đó đang hấp dẫn về định giá. P/E gần 88 lần khiến VIC khó được xếp vào nhóm “rẻ” nếu xét thuần túy trên các chỉ số cơ bản hiện tại.
Do đó, tuần 14-18/9 có thể là tuần của những giao dịch lớn nhưng chưa chắc là tuần của một mặt bằng giá mới cho toàn thị trường.
Ngày 18/9 sẽ cho thấy dòng tiền thụ động thực sự đi vào những mã nào và ngày 21/9 sẽ đánh dấu sự thay đổi về phân loại thị trường. Còn sau đó, thị trường sẽ phải đi tìm lời giải cho việc Việt Nam có đủ những doanh nghiệp vừa rẻ, vừa tăng trưởng, vừa đủ lớn và đủ thanh khoản để giữ chân dòng vốn quốc tế hay không.
Nếu câu trả lời là có, nâng hạng sẽ không chỉ tạo ra một đợt mua ETF trong vài phiên. Nó còn có thể trở thành một quá trình định giá lại từng nhóm cổ phiếu. Và trong quá trình đó, những mã có định giá còn dư địa, lợi nhuận tăng thực chất và khả năng hấp thụ dòng vốn lớn mới là nhóm có cơ hội đi xa hơn hiệu ứng “giờ G”.
- Ninh Vân Bay, Hoàng Anh Gia Lai và loạt doanh nghiệp bị phạt do vi phạm về chứng khoán
- Nhận định chứng khoán tuần (7-11/9): Áp lực bán gia tăng trước thềm nâng hạng
- Tập đoàn Điện Quang, Xây dựng Hoà Bình và loạt doanh nghiệp bị xử phạt trong lĩnh vực chứng khoán