Tìm kiếm

Đâu là đáy của cổ phiếu FPT khi định giá xuống thấp nhất 5 năm?
Sau giai đoạn giảm giá mạnh, cổ phiếu FPT (HoSE: FPT) đang trở thành tâm điểm khi mức định giá đã lùi về vùng thấp nhất trong nhiều năm. Với P/E dự phóng năm 2026 khoảng 9 lần, thấp hơn đáng kể mức bình quân 20,1 lần trong 5 năm gần nhất, cổ phiếu công nghệ này dường như đã trở nên rẻ hơn rất nhiều so với chính lịch sử giao dịch của mình.
Câu hỏi đặt ra là liệu mức định giá thấp đã đủ để xác nhận vùng đáy của FPT, hay thị trường vẫn đang chiết khấu những rủi ro chưa bộc lộ hết trong kết quả kinh doanh? Khi quý IV/2026 được kỳ vọng là giai đoạn tăng tốc về doanh thu và lợi nhuận, nhà đầu tư sẽ cần theo dõi những tín hiệu nào để xác định thời điểm giải ngân phù hợp?
Định giá thấp kỷ lục, nhưng FPT đã thực sự chạm đáy?
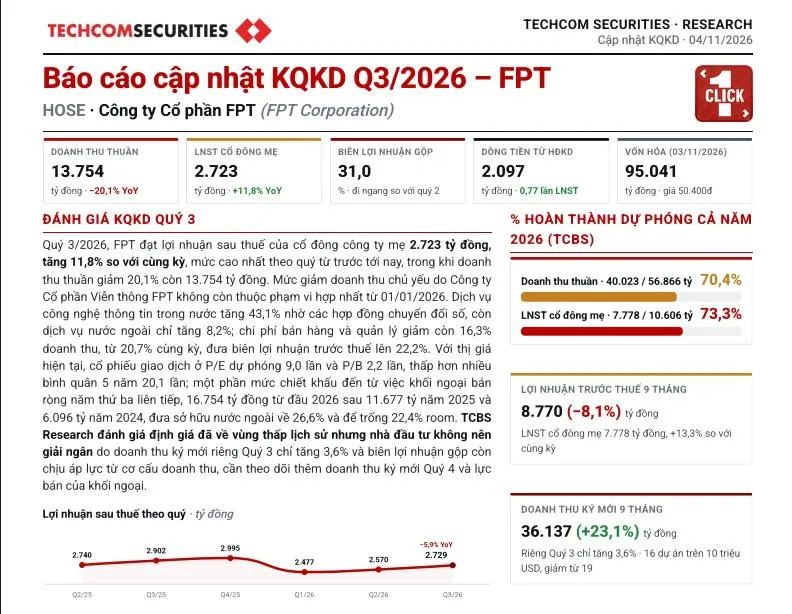
Theo báo cáo ngày 4/11 của Chứng khoán Kỹ Thương (TCBS), tại mức giá 50.400 đồng/cổ phiếu ngày 3/11, FPT đang được giao dịch với P/E dự phóng năm 2026 khoảng 9 lần. Con số này thấp hơn đáng kể mức bình quân 20,1 lần trong 5 năm gần nhất. Vốn hóa thị trường của doanh nghiệp tương ứng khoảng 95.041 tỷ đồng.
Xét trên phương diện lịch sử, đây là mức định giá tương đối thấp đối với một doanh nghiệp công nghệ từng duy trì tốc độ tăng trưởng lợi nhuận hai chữ số trong nhiều năm. Dù vậy, TCBS cho rằng mức định giá hấp dẫn chưa chắc cổ phiếu đã thực sự tạo đáy, bởi thị trường có thể vẫn đang phản ánh những lo ngại về khả năng duy trì tăng trưởng trong năm 2027.
Lũy kế 9 tháng đầu năm 2026, doanh thu ký mới của FPT đạt 36.137 tỷ đồng, tăng 23,1% so với cùng kỳ. Nếu xét riêng từng quý, tốc độ tăng trưởng đã giảm từ 48,8% trong quý II xuống chỉ còn 3,6% trong quý III.
Bên cạnh đó, số lượng hợp đồng có giá trị trên 10 triệu USD cũng giảm từ 19 hợp đồng trong 9 tháng đầu năm 2025 xuống còn 16 hợp đồng trong cùng kỳ năm nay. Điều này cho thấy quy mô các hợp đồng lớn có dấu hiệu thu hẹp, khách hàng quốc tế có thể thận trọng hơn với các quyết định đầu tư công nghệ dài hạn.
Đây là điểm cần đặc biệt lưu ý bởi doanh thu ký mới thường đi trước doanh thu thực hiện khoảng 3-4 quý. Nói cách khác, sự suy giảm của đơn hàng trong quý III/2026 có thể chưa tác động ngay đến kết quả kinh doanh hiện tại, nhưng sẽ trở thành áp lực đối với doanh thu và lợi nhuận trong những quý tiếp theo, đặc biệt là năm 2027 nếu xu hướng này tiếp tục kéo dài.
Áp lực bán ròng của nhà đầu tư nước ngoài cũng vẫn chưa có dấu hiệu giảm nhiệt. Theo thống kê của TCBS, khối ngoại đã bán ròng cổ phiếu FPT trong ba năm liên tiếp, với giá trị 6.096 tỷ đồng năm 2024, 11.677 tỷ đồng năm 2025 và 16.754 tỷ đồng từ đầu năm 2026 đến thời điểm báo cáo.
Hoạt động bán ròng kéo dài khiến tỷ lệ sở hữu nước ngoài tại FPT giảm xuống còn 26,6%, thấp hơn đáng kể so với giới hạn 49%. Qua đó cho thấy áp lực cung từ khối ngoại vẫn là yếu tố cần theo dõi, dù bản thân tỷ lệ sở hữu nước ngoài thấp không đồng nghĩa với triển vọng doanh nghiệp suy yếu.
Ở góc độ kết quả kinh doanh, bức tranh của FPT cũng có những điểm sáng và điểm cần thận trọng đan xen.
Quý III/2026, doanh thu thuần của tập đoàn đạt 13.754 tỷ đồng, giảm 20,1% so với cùng kỳ, chủ yếu do CTCP Viễn thông FPT không còn thuộc phạm vi hợp nhất từ đầu năm. Trong khi đó, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 2.723 tỷ đồng, tăng 11,8%, mức cao nhất theo quý từ trước đến nay.
Động lực tăng trưởng chủ yếu đến từ mảng công nghệ thông tin trong nước, với doanh thu tăng 43,1%, đạt 2.741 tỷ đồng. Trong khi đó, mảng công nghệ thông tin nước ngoài tăng trưởng chậm hơn, ở mức 8,2%, với doanh thu 9.636 tỷ đồng.
Dù lợi nhuận vẫn tăng trưởng, TCBS đánh giá chất lượng lợi nhuận quý III ở mức trung bình khá. Biên lợi nhuận gộp giảm xuống 31%, thấp hơn mức 34% trong quý I/2026. Đồng thời, dòng tiền kinh doanh 9 tháng chỉ đạt 952 tỷ đồng, giảm 84,2% so với cùng kỳ và thấp hơn đáng kể lợi nhuận kế toán ghi nhận.
Những yếu tố này cho thấy mức P/E thấp của FPT không đơn thuần xuất phát từ biến động tâm lý thị trường. Đằng sau đó còn là những lo ngại về khả năng duy trì tốc độ tăng trưởng, hiệu quả sinh lời và chất lượng dòng tiền trong các kỳ tiếp theo.
Quý IV có thể là phép thử quan trọng đối với khả năng phục hồi
Triển vọng kinh doanh quý IV/2026 đang mang đến một số kỳ vọng cho cổ phiếu FPT. Trong báo cáo cập nhật mới đây, Chứng khoán Mirae Asset Việt Nam dự báo doanh thu quý IV của FPT đạt 17.681 tỷ đồng, tăng 17,8% so với cùng kỳ. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ dự kiến đạt 3.001 tỷ đồng, tăng 15,6%.
Cả hai chỉ tiêu đều được kỳ vọng tăng tốc so với quý III, khi doanh thu tăng 12,1% và lợi nhuận sau thuế tăng 11,8%.
Theo Mirae Asset, triển vọng này phù hợp với tính chu kỳ trong hoạt động kinh doanh của FPT. Thực tế, quý IV thường là giai đoạn doanh nghiệp ghi nhận mức tăng trưởng tích cực hơn. Trong quý IV/2025, doanh thu FPT tăng 17,3%, trong khi lợi nhuận sau thuế tăng 24% so với cùng kỳ.
Động lực trong quý cuối năm đến từ ba nhóm hoạt động chính: công nghệ thông tin trong nước, thị trường quốc tế và giáo dục.
Đối với mảng công nghệ thông tin trong nước, Mirae Asset dự báo doanh thu đạt 4.832 tỷ đồng trong quý IV, tăng 30% so với cùng kỳ. Đây tiếp tục là động lực quan trọng khi doanh thu lĩnh vực này đã tăng lần lượt 14,2% trong quý I, 29,5% trong quý II và 43% trong quý III/2026.
Tuy nhiên, tốc độ tăng trưởng doanh thu cao chưa đảm bảo hiệu quả sinh lời tương ứng. Biên lợi nhuận trước thuế của mảng công nghệ thông tin trong nước trong 9 tháng chỉ đạt 7,8%, bằng khoảng một nửa mức 15,8% của mảng công nghệ thông tin nước ngoài. Vì vậy, nhà đầu tư cần theo dõi liệu đà mở rộng doanh thu có đi kèm cải thiện biên lợi nhuận hay không.
Ở thị trường quốc tế, Nhật Bản được xem là biến số quan trọng đối với khả năng hoàn thành dự báo kinh doanh cả năm của FPT.
Trong quý III, doanh thu tại Nhật Bản giảm 10,1% so với quý trước, xuống còn 4.270 tỷ đồng, khiến tốc độ tăng trưởng so với cùng kỳ chậm lại còn 8,3%. Một phần nguyên nhân đến từ biến động tỷ giá khi đồng yên mất giá khoảng 6%.
Trong khi đó, doanh thu tại Mỹ được dự báo tăng 8%, châu Âu tăng 34%, còn khu vực châu Á - Thái Bình Dương dự kiến đi ngang.
Mảng giáo dục cũng được kỳ vọng cải thiện khi doanh thu quý IV có thể tăng 14% so với cùng kỳ, sau khi giảm 5% trong quý III. Kỳ vọng này dựa trên nguồn thu học phí học kỳ mới tập trung trong giai đoạn tháng 9-11/2026 và việc gia tăng công suất sử dụng tại các cơ sở mới ở Huế, Vinh và Long An.
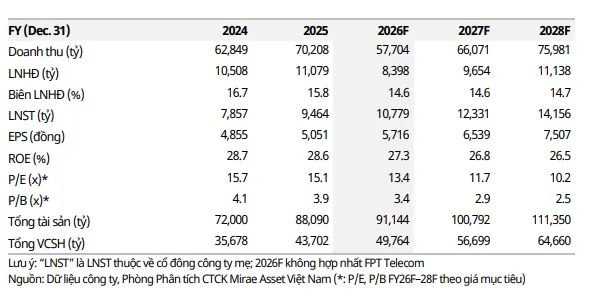
Nhìn chung, Mirae Asset kỳ vọng sự phục hồi cùng lúc ở một số mảng kinh doanh sẽ giúp FPT tăng tốc trong quý cuối năm. Công ty chứng khoán này dự báo doanh thu cả năm 2026 đạt 57.704 tỷ đồng, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 10.779 tỷ đồng.
Trong khi đó, TCBS dự phóng doanh thu thuần đạt 56.866 tỷ đồng và lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 10.606 tỷ đồng, tăng 13,1% so với năm trước.
Nhà đầu tư cần chờ tín hiệu nào trước khi bắt đáy FPT?
Với mức P/E dự phóng khoảng 9 lần, FPT rõ ràng đã rẻ hơn nhiều so với mặt bằng định giá lịch sử. Thế nhưng, để xác định đây có phải vùng giá đủ an toàn để giải ngân hay không thì nhà đầu tư cần quan sát thêm một số yếu tố chứ không chỉ dựa vào mức giảm giá của cổ phiếu.
Thứ nhất, tốc độ tăng trưởng đơn hàng mới cần cải thiện. Đây có thể xem là tín hiệu quan trọng nhất đối với triển vọng trung và dài hạn của FPT. Nếu doanh thu ký mới trong quý IV phục hồi sau giai đoạn giảm tốc mạnh ở quý III, những lo ngại về khả năng suy giảm doanh thu thực hiện trong năm 2027 có thể phần nào được giải tỏa. Ngược lại, nếu đơn hàng tiếp tục tăng trưởng thấp, mức định giá hiện tại vẫn có nguy cơ chưa phản ánh hết rủi ro.
Thứ hai, cần đánh giá khả năng phục hồi của thị trường Nhật Bản. Đây là thị trường đóng vai trò quan trọng trong hoạt động xuất khẩu dịch vụ công nghệ của FPT. Do đó, diễn biến doanh thu, quy mô hợp đồng và tác động của tỷ giá đồng yên sẽ ảnh hưởng trực tiếp đến kỳ vọng tăng trưởng của doanh nghiệp.
Thứ ba, chất lượng lợi nhuận và dòng tiền cần được cải thiện. Tăng trưởng lợi nhuận kế toán sẽ có ý nghĩa thuyết phục hơn nếu đi kèm dòng tiền kinh doanh tích cực, biên lợi nhuận ổn định và khả năng chuyển hóa doanh thu thành tiền thực tế. Đây cũng là yếu tố giúp nhà đầu tư đánh giá liệu mức lợi nhuận hiện tại liệu có thể duy trì bền vững.
Thứ tư, áp lực bán ròng của khối ngoại cần được theo dõi. Việc nhà đầu tư nước ngoài liên tục bán ròng có thể tạo áp lực cung lên cổ phiếu trong ngắn hạn. Một sự cải thiện về thanh khoản, cung cầu và diễn biến giao dịch của khối ngoại sẽ góp phần củng cố tín hiệu phục hồi.
Về chiến lược đầu tư, TCBS tiếp tục giữ quan điểm thận trọng, khuyến nghị nhà đầu tư chưa vội giải ngân mà nên chờ thêm tín hiệu từ kết quả kinh doanh quý IV/2026 và diễn biến giao dịch của khối ngoại.
Có thể thấy, FPT đang đứng trước hai luồng tác động trái chiều. Một mặt, mức định giá đã chiết khấu sâu so với lịch sử, trong khi lợi nhuận vẫn duy trì tăng trưởng hai chữ số và triển vọng quý IV tương đối tích cực. Mặt khác, sự suy yếu của đơn hàng mới, dòng tiền kinh doanh giảm mạnh và áp lực bán ròng kéo dài vẫn là những rủi ro chưa thể xem nhẹ.
Vì vậy, mức P/E khoảng 9 lần có thể là cơ sở để nhà đầu tư đưa FPT trở lại danh sách theo dõi, nhưng chưa đủ để khẳng định cổ phiếu đã tạo đáy. Vùng đáy bền vững chỉ có cơ sở rõ ràng hơn khi định giá thấp được hỗ trợ bởi sự cải thiện thực chất của hoạt động kinh doanh, đặc biệt là đơn hàng mới và triển vọng tăng trưởng năm 2027.
Thay vì cố gắng tìm đúng mức giá thấp nhất để bắt đáy, nhà đầu tư có thể ưu tiên quan sát các tín hiệu xác nhận xu hướng, tránh rơi vào tình huống cổ phiếu đã rẻ so với quá khứ nhưng vẫn tiếp tục giảm do kỳ vọng lợi nhuận tương lai bị điều chỉnh.
- Cổ phiếu FPT lấy lại sắc xanh sau 15 phiên "thấp thỏm"
- Cổ phiếu FPT lao dốc: Thị trường lo ngại điều gì khi lợi nhuận vẫn tăng?