Tìm kiếm

VN-Index có thể tạo đáy trong tháng 11, định giá về vùng hấp dẫn
Theo báo cáo của SSI Research, tháng 10/2026 khép lại với nhịp điều chỉnh tiếp diễn trong bối cảnh thị trường chứng khoán vẫn còn lo ngại về mặt bằng lãi suất trong nước và toàn cầu.
VN-Index đóng cửa ở 1.741,6 điểm, giảm 27 điểm (tương đương giảm 1,5%) và thấp hơn 9,7% so với đỉnh năm thiết lập vào giữa tháng 5.
Mức giảm 1,5% của VN-Index chưa phản ánh hết bức tranh thị trường chung, khi VN30 và VNMidcap lần lượt giảm chưn2,7% và 1,8%. HOSE ghi nhận 237 mã giảm so với 159 mã tăng.
Chỉ số chung được nâng đỡ mạnh bởi nhóm Vingroup. Nếu loại trừ VIC, VHM, VRE và VPL, VN-Index giảm mạnh hơn ở mức 2,6%.
Tính từ đầu năm, VN-Index giảm 2,4%, trong khi chỉ số loại trừ nhóm Vingroup giảm tới 8,9%.
Trong tháng, chỉ số các ngành nguyên vật liệu và bất động sản dẫn đầu đà tăng. Hàng tiêu dùng không thiết yếu dù giảm 0,1% vẫn diễn biến tốt hơn thị trường chung.
Ở chiều ngược lại, công nghệ thông tin giảm mạnh nhất (giảm 15,9%), tiếp theo là năng lượng (giảm 8%), tài chính (giảm 3,5%), tiện ích (giảm 3,1%) và công nghiệp (giảm 1,8%). Hàng tiêu dùng thiết yếu giảm 1,6%, tương đồng với thị trường chung.
Cùng với đà giảm của chỉ số, thanh khoản thị trường tiếp tục cho thấy sự thận trọng khi giá trị giao dịch bình quân tháng 10 giảm 3,1% so với tháng trước xuống 17,2 nghìn tỷ đồng, mức thấp nhất trong 10 tháng đầu năm và thấp hơn 30,4% so với mức bình quân 10 tháng của năm 2026.
Giao dịch của khối ngoại cũng gây thêm áp lực lên thị trường. Khối ngoại bán ròng 20,8 nghìn tỷ đồng trong tháng 10, tăng mạnh so với mức bán ròng 4,7 nghìn tỷ đồng trong tháng 9 (do giá trị mua giảm 16,4% và giá trị bán tăng 14,4%).
Khối ngoại bán ròng khoảng 20.800 tỷ đồng trong tháng 10, tăng mạnh so với mức 4.700 tỷ đồng của tháng 9. Lũy kế 10 tháng, giá trị bán ròng đạt 119.100 tỷ đồng, tương đương 88,1% tổng giá trị bán ròng của cả năm 2025. Tỷ lệ sở hữu của nhà đầu tư nước ngoài giảm từ 12,79% cuối năm 2025 xuống còn 10,89% vào cuối tháng 10/2026.
SSI Research cho rằng xu hướng này có liên quan đến sự dịch chuyển của dòng vốn toàn cầu, khi nhà đầu tư giảm tỷ trọng cổ phiếu để chuyển sang trái phiếu. Do đó, áp lực bán ròng tại Việt Nam không chỉ xuất phát từ các yếu tố nội tại của thị trường.
Bên cạnh đó, dư nợ margin toàn ngành vẫn ở mức kỷ lục, dù đòn bẩy của nhà đầu tư cá nhân có dấu hiệu hạ nhiệt.
SSI Research dự báo tăng trưởng lợi nhuận có thể chậm lại trong quý IV/2026. Nguyên nhân là nền so sánh cùng kỳ cao, khi NPATMI trên HoSE quý IV/2025 đã tăng 43,7%, cao hơn mức tăng 23,4% của quý III/2025. Bên cạnh đó, lợi thế từ hàng tồn kho giá thấp có thể suy giảm, trong khi một số doanh nghiệp có khả năng tăng trích lập dự phòng sau khi đã vượt kế hoạch lợi nhuận năm.
Dù triển vọng lợi nhuận có phần thận trọng hơn, định giá thị trường đã trở nên hấp dẫn. P/E dự phóng năm 2026 của VN-Index ở mức 11,7 lần; nếu loại trừ nhóm Vingroup, chỉ số này còn khoảng 9 lần. Với năm 2027, P/E dự phóng tương ứng là 10,7 lần và 8,1 lần. Đây là mặt bằng định giá tương đối thấp, tạo dư địa cho thị trường phục hồi nếu triển vọng kinh doanh cải thiện và dòng tiền quay trở lại.
SSI Research dự báo, thị trường có nhiều khả năng hình thành đáy ngắn hạn trong tháng 11.
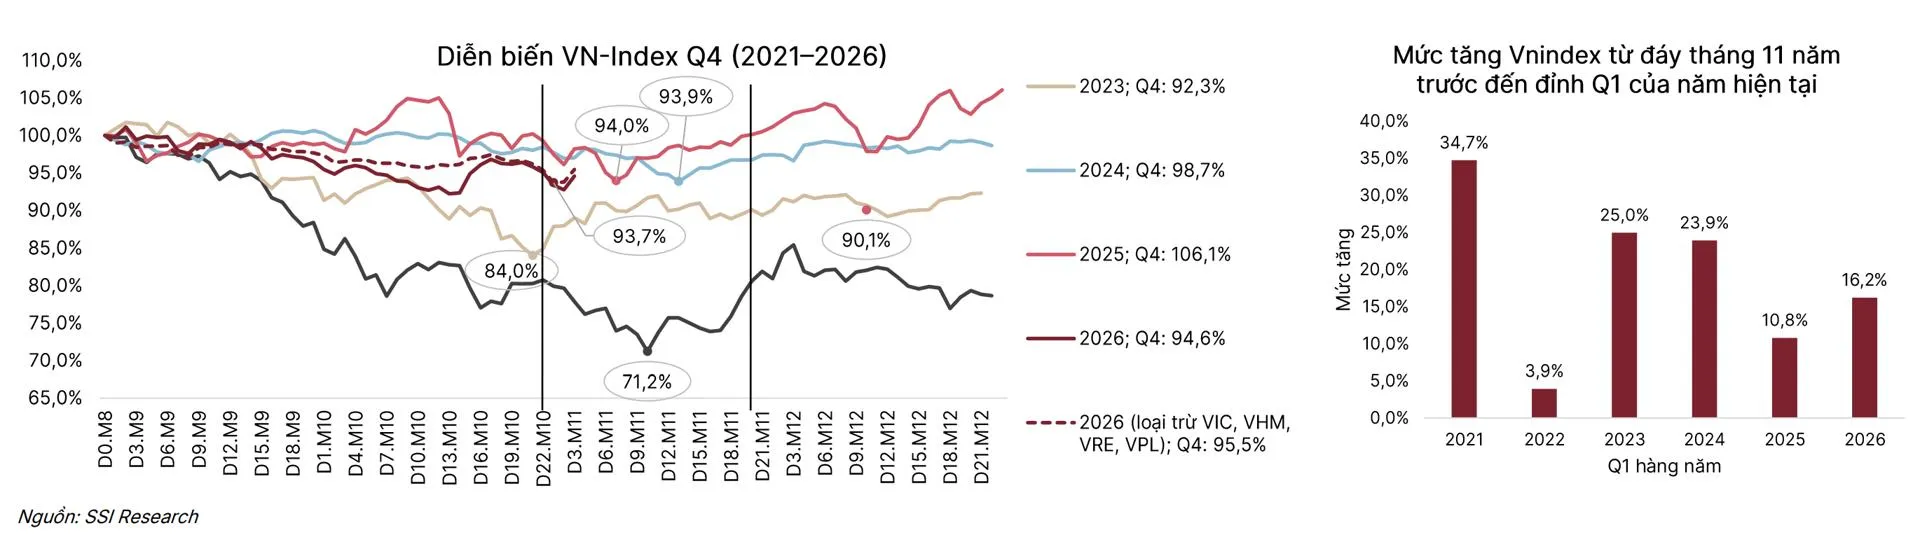
Trong bốn năm gần nhất có kỳ nghỉ lễ 2/9 kéo dài bốn ngày, thị trường thường tăng trong tháng 8, giảm trong tháng 9–10 và tạo đáy trong tháng 11.
Dù diễn biến này không chắc chắn lặp lại, năm nay thị trường đã đi theo mô hình tương tự với nhịp hồi phục trong tháng 8 trước khi điều chỉnh từ tháng 9 đến tháng 10.
Theo thống kê, nhịp hồi phục sau tháng 11 thường kéo dài hơn so với tháng 8, với VN-Index tăng bình quân khoảng 19% từ đáy tháng 11 đến vùng đỉnh trong quý I của năm tiếp theo, tính trên 4 năm gần nhất.
Ở chiều tích cực, thanh khoản có thể được cải thiện vào cuối năm, trong khi giá cổ phiếu đã trở nên hấp dẫn hơn sau nhịp điều chỉnh. SSI cho rằng nhà đầu tư có thể cân nhắc tích lũy những cổ phiếu có triển vọng tốt trong các nhịp giảm của tháng 11, thay vì mua vào ồ ạt.
Để xác nhận thị trường thực sự tạo đáy và bước vào xu hướng hồi phục, cần theo dõi 3 tín hiệu: thanh khoản tăng trở lại, dòng tiền quay lại nhóm cổ phiếu vốn hóa lớn và khối ngoại chuyển từ bán ròng sang mua ròng.
SSI Research khuyến nghị nhà đầu tư tận dụng các nhịp điều chỉnh để tích lũy cổ phiếu có chọn lọc, thay vì mua đuổi khi xu hướng chưa được xác nhận. Trọng tâm là những doanh nghiệp có triển vọng lợi nhuận vững trong quý IV/2026 và năm 2027, đồng thời ít phụ thuộc vào điều kiện lãi suất thấp.
Danh sách cổ phiếu được SSI Research đề cập gồm VCB, ACB, HPG, MWG, PHR, PLX, VNM, KDH, HDG, VRE và BMP. Trong nhóm ngân hàng, VCB được kỳ vọng tăng trưởng lợi nhuận trước thuế quý IV khoảng 22,6% so với cùng kỳ, còn ACB có thể tăng 63%. Với ngành thép, HPG được đánh giá có triển vọng nhờ đóng góp từ Dung Quất 2, các biện pháp chống bán phá giá thép cuộn cán nóng và nhu cầu từ đầu tư hạ tầng, nhà ở.