Tìm kiếm

Doanh nghiệp niêm yết tăng trưởng tích cực, nhưng kỳ vọng quý IV vẫn thận trọng
Lợi nhuận tăng trưởng, nhóm phi tài chính dẫn dắt
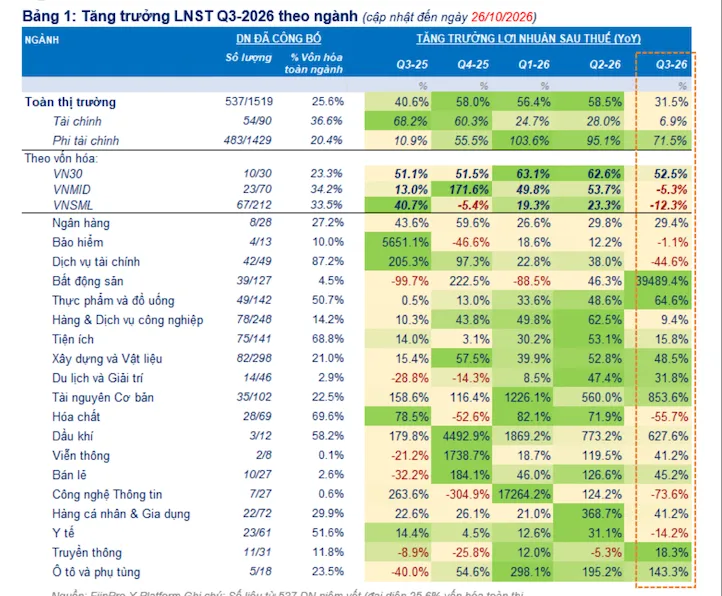
Mùa công bố báo cáo tài chính quý III/2026 đang cho thấy những tín hiệu tích cực về khả năng phục hồi lợi nhuận của doanh nghiệp niêm yết, song mức độ cải thiện chưa đồng đều giữa các ngành.
Theo số liệu cập nhật đến nay, có 537/1.519 doanh nghiệp và ngân hàng niêm yết đã công bố báo cáo tài chính hoặc ước tính sơ bộ kết quả kinh doanh quý III, tương đương 25,6% vốn hóa toàn thị trường. Lợi nhuận sau thuế của nhóm doanh nghiệp đã công bố tăng 31,5% so với cùng kỳ năm trước.
Nhóm phi tài chính ghi nhận mức tăng trưởng lợi nhuận sau thuế 71,5%, cao hơn đáng kể so với mức tăng 6,9% của nhóm tài chính. Khoảng cách này cho thấy động lực tăng trưởng lợi nhuận hiện tập trung nhiều hơn ở các doanh nghiệp sản xuất, bán lẻ và một số ngành xây dựng, vật liệu.
Cần lưu ý rằng số liệu trên mới phản ánh một phần doanh nghiệp niêm yết và chưa bao quát đầy đủ kết quả kinh doanh của toàn thị trường. Bức tranh lợi nhuận có thể thay đổi khi các doanh nghiệp vốn hóa lớn tiếp tục công bố báo cáo.
Trong nhóm phi tài chính, bán lẻ là một trong những điểm sáng nổi bật. Công ty CP Đầu tư Thế Giới Di Động (HoSE: MWG) ghi nhận doanh thu thuần quý III/2026 đạt hơn 52.600 tỷ đồng, tăng 32% so với cùng kỳ năm trước. Lợi nhuận sau thuế hợp nhất đạt khoảng 3.521 tỷ đồng, tăng 97%.
Lũy kế 9 tháng, doanh thu thuần của MWG đạt 147.827 tỷ đồng, tăng 30%; lợi nhuận sau thuế đạt 9.633,6 tỷ đồng, tăng 93%. Với kết quả này, doanh nghiệp hoàn thành khoảng 80% kế hoạch doanh thu năm và vượt gần 5% mục tiêu lợi nhuận sau thuế 9.200 tỷ đồng.
Động lực tăng trưởng đến từ hoạt động kinh doanh cốt lõi. Nhóm Điện Máy Xanh, bao gồm các chuỗi Thế Giới Di Động, Điện Máy Xanh, TopZone, EraBlue và Thợ Điện Máy Xanh, đạt doanh thu gần 99.200 tỷ đồng trong 9 tháng, tăng 29% sau khi loại trừ doanh thu nội bộ. Đáng chú ý, doanh thu trên cửa hàng hiện hữu tăng 30%, cho thấy tăng trưởng không chỉ đến từ mở rộng mạng lưới mà còn từ hiệu quả của các điểm bán đang hoạt động.
Ở lĩnh vực thực phẩm và đồ uống, Quảng Ngãi Sugar (QNS) cũng ghi nhận kết quả tích cực khi doanh thu và lợi nhuận sau thuế quý III lần lượt tăng 14,5% và 18% so với cùng kỳ. Biên lợi nhuận gộp tăng lên 35,3%, từ mức 32,4% cùng kỳ năm trước, chủ yếu nhờ mảng sữa đậu nành, trong khi mảng đường vẫn tương đối yếu.
Trong nhóm xây dựng và vật liệu, 82/298 doanh nghiệp đã công bố kết quả kinh doanh, đại diện 21% vốn hóa ngành, ghi nhận lợi nhuận sau thuế tăng 48,5% so với cùng kỳ. Tổng công ty Viglacera (VGC) là trường hợp đáng chú ý với lợi nhuận sau thuế quý III đạt khoảng 366 tỷ đồng, gấp hơn năm lần cùng kỳ. Kết quả được hỗ trợ bởi vật liệu xây dựng, bất động sản khu công nghiệp và sự cải thiện của mảng gương kính.
Nhìn chung, các số liệu ban đầu cho thấy tăng trưởng lợi nhuận đang xuất hiện ở nhiều doanh nghiệp có khả năng cải thiện hiệu quả hoạt động. Tuy nhiên, mức tăng cao ở một số trường hợp cũng cần được đặt trong tương quan với nền lợi nhuận cùng kỳ, cơ cấu doanh thu và các yếu tố phát sinh trong kỳ.
Nhóm tài chính phân hóa, chứng khoán chịu áp lực
Trái với diễn biến tích cực của nhiều doanh nghiệp phi tài chính, nhóm tài chính ghi nhận mức tăng trưởng lợi nhuận khiêm tốn hơn. Lợi nhuận sau thuế của nhóm chứng khoán giảm 50% so với cùng kỳ, kéo giảm kết quả chung của nhóm tài chính.
Sự phân hóa giữa các công ty chứng khoán ngày càng rõ nét, chủ yếu do khác biệt trong cơ cấu nguồn thu. Những doanh nghiệp có tỷ trọng lớn tài sản tự doanh là cổ phiếu niêm yết chịu tác động mạnh khi thị trường điều chỉnh, trong khi các công ty có nguồn thu đáng kể từ cho vay ký quỹ, môi giới hoặc đầu tư trái phiếu có kết quả ổn định hơn.
TCX vẫn duy trì tăng trưởng lợi nhuận sau thuế, còn VIX chịu ảnh hưởng lớn khi hoạt động tự doanh chuyển từ lãi cao trong cùng kỳ năm trước sang thua lỗ trong quý III. Diễn biến này cho thấy quy mô hoạt động không phải yếu tố duy nhất quyết định tăng trưởng lợi nhuận; khả năng quản trị danh mục và cơ cấu doanh thu cũng đóng vai trò quan trọng.
Theo ông Phan Tấn Nhật, Chuyên gia chiến lược cao cấp của Chứng khoán SHS, tốc độ tăng trưởng dư nợ cho vay ký quỹ trên toàn thị trường đang chậm lại so với quý II/2026. Tỷ lệ dư nợ cho vay ký quỹ trên vốn hóa thị trường ở mức khoảng 4,5%, tương đối cao. Nếu muốn tiếp tục mở rộng dư nợ, các công ty chứng khoán sẽ phải tăng vốn và hiệu quả sử dụng vốn có thể không còn như trước.
Với triển vọng dư nợ cho vay ký quỹ có thể đi ngang trong những quý tới, động lực tăng trưởng lợi nhuận của ngành chứng khoán cũng đứng trước thách thức. Trong quý III, phần lớn tăng trưởng lợi nhuận tại nhiều công ty đến từ hoạt động cho vay ký quỹ, do đó khả năng lợi nhuận chững lại trong quý tiếp theo là yếu tố nhà đầu tư cần tính đến.
Áp lực còn đến từ mặt bằng định giá. Theo số liệu được cung cấp, P/E toàn ngành chứng khoán vào khoảng 15 lần, cao hơn mức trung bình thị trường khoảng 12 lần. Riêng HCM có P/E khoảng 28 lần và P/B ở mức 2,27 lần. Những mức định giá này cho thấy dư địa tăng giá dựa trên yếu tố cơ bản chưa thực sự hấp dẫn nếu lợi nhuận không tiếp tục cải thiện.
Một điểm đáng chú ý khác trong mùa báo cáo tài chính là sự khác biệt giữa tăng trưởng lợi nhuận kế toán và khả năng tạo lợi nhuận từ hoạt động kinh doanh cốt lõi, đặc biệt tại một số doanh nghiệp bất động sản.
CTCP Đầu tư và Phát triển Bất động sản An Gia (HoSE: AGG) ghi nhận doanh thu thuần quý III/2026 gần 23,8 tỷ đồng, giảm 86% so với cùng kỳ; lợi nhuận sau thuế đạt hơn 15,35 tỷ đồng, cũng giảm gần 86%.
Tuy nhiên, lũy kế 9 tháng, lợi nhuận sau thuế của doanh nghiệp vẫn đạt hơn 293 tỷ đồng, tăng 47% dù doanh thu thuần giảm 70%, còn 160 tỷ đồng. Nguyên nhân chủ yếu đến từ doanh thu tài chính gần 255,6 tỷ đồng và hơn 150 tỷ đồng thu nhập khác phát sinh trong quý II, liên quan đến việc tăng sở hữu tại Công ty Lộc Phát và ghi nhận lãi từ giao dịch mua rẻ khi hợp nhất kinh doanh.
Như vậy, mức tăng lợi nhuận 9 tháng của An Gia không hoàn toàn phản ánh sự cải thiện tương ứng của doanh thu từ hoạt động kinh doanh thông thường. Khi đánh giá triển vọng những quý tiếp theo, nhà đầu tư cần phân biệt rõ nguồn thu thường xuyên với các khoản lợi nhuận phát sinh từ giao dịch và hoạt động hợp nhất.
Bên cạnh đó, quy mô tài sản và nghĩa vụ nợ của doanh nghiệp đều tăng mạnh sau thương vụ. Tại ngày 30/9/2026, tổng tài sản đạt hơn 11.400 tỷ đồng, tăng gần 6.000 tỷ đồng so với đầu năm. Hàng tồn kho tăng lên hơn 3.567 tỷ đồng, gấp khoảng 10,3 lần đầu năm, trong đó gần 3.293 tỷ đồng là giá trị kinh doanh dở dang tại dự án The Gió Riverside.
Nợ phải trả ở mức hơn 7.630 tỷ đồng, tăng 5.668 tỷ đồng so với đầu năm; nợ vay tăng gần 1.500 tỷ đồng, lên khoảng 2.500 tỷ đồng. Những thay đổi này khiến tiến độ triển khai dự án, khả năng chuyển hóa hàng tồn kho thành doanh thu và dòng tiền, cũng như nghĩa vụ trả nợ trở thành các yếu tố quan trọng cần theo dõi.
Không phải doanh nghiệp bất động sản nào cũng ghi nhận kết quả tích cực. Hodeco (HDC) báo lợi nhuận trước thuế quý III chỉ đạt 70 tỷ đồng, giảm khoảng 90% so với cùng kỳ; lợi nhuận 9 tháng đạt 207 tỷ đồng, giảm 73%. Trường hợp này cho thấy sự phục hồi của thị trường bất động sản chưa đồng nghĩa với việc lợi nhuận được cải thiện đồng đều ở các doanh nghiệp.
Ở các ngành khác, bức tranh cũng xuất hiện những gam màu trái chiều. Hóa An (DHA) ghi nhận lợi nhuận trước thuế quý III tăng 139%, lên 100 tỷ đồng; lũy kế 9 tháng tăng 51%, đạt 168 tỷ đồng. Trong khi đó, Nông nghiệp Hòa Phát (HPA) giảm 13% lợi nhuận trước thuế quý III và giảm 26% trong 9 tháng. Vitranschart (VST) giảm 62% lợi nhuận trước thuế quý III, còn 95 tỷ đồng, trong khi lợi nhuận 9 tháng giảm 39%.
Đáng chú ý hơn, Sợi Thế Kỷ (STK) chuyển từ lãi trước thuế 23 tỷ đồng trong quý III/2025 sang lỗ 34 tỷ đồng trong quý III/2026. Lũy kế 9 tháng, doanh nghiệp lỗ trước thuế 102 tỷ đồng, trái ngược với mức lãi 73 tỷ đồng cùng kỳ. Ở lĩnh vực dược phẩm, DHG ghi nhận lợi nhuận sau thuế quý III giảm 53%, còn khoảng 98,5 tỷ đồng, chịu sức ép từ chi phí bán hàng và tác động của thuế tối thiểu toàn cầu.
Những trường hợp trên cho thấy tăng trưởng lợi nhuận toàn thị trường đang được nâng đỡ bởi một số nhóm ngành và doanh nghiệp, nhưng rủi ro suy giảm vẫn hiện hữu tại những đơn vị chịu áp lực chi phí, biến động thị trường đầu ra hoặc khó khăn trong hoạt động kinh doanh.
Quý IV/2026: tăng trưởng có thể tiếp diễn nhưng không đồng đều
Từ kết quả 9 tháng đầu năm, triển vọng quý IV/2026 có thể được nhìn nhận theo hướng tích cực có chọn lọc, thay vì kỳ vọng một chu kỳ tăng trưởng đồng loạt trên toàn bộ doanh nghiệp niêm yết.
Thứ nhất, nhóm bán lẻ và một số doanh nghiệp hàng tiêu dùng có cơ sở duy trì kết quả kinh doanh tích cực nếu sức mua tiếp tục cải thiện. Trường hợp MWG cho thấy tăng trưởng doanh thu trên cửa hàng hiện hữu và mở rộng hoạt động tại thị trường nước ngoài đang tạo ra động lực đáng kể. Việc doanh nghiệp đã vượt kế hoạch lợi nhuận năm sau 9 tháng cũng giúp triển vọng hoàn thành mục tiêu cả năm trở nên thuận lợi hơn. Dù vậy, mức tăng trưởng quý IV vẫn cần được kiểm chứng qua sức mua thực tế và hiệu quả hoạt động của từng chuỗi.
Thứ hai, nhóm xây dựng và vật liệu có thể tiếp tục phân hóa theo năng lực vận hành, cơ cấu sản phẩm và mức độ đóng góp của từng mảng kinh doanh. Kết quả của VGC cho thấy sự cải thiện đồng thời ở vật liệu xây dựng, bất động sản khu công nghiệp và gương kính có thể hỗ trợ lợi nhuận. Tuy nhiên, chưa đủ dữ liệu để khẳng định đà tăng này sẽ lan tỏa tới toàn ngành trong quý cuối năm.
Thứ ba, ngành chứng khoán đối mặt với triển vọng thận trọng hơn khi tăng trưởng dư nợ cho vay ký quỹ chậm lại, trong khi định giá của một số cổ phiếu vẫn cao so với mặt bằng chung. Nếu thị trường không cải thiện thanh khoản hoặc hoạt động tự doanh tiếp tục biến động, lợi nhuận ngành có thể khó duy trì tốc độ tăng trưởng như kỳ vọng. Nhà đầu tư vì vậy cần chú trọng chất lượng nguồn thu và mức định giá thay vì chỉ dựa vào kết quả kinh doanh của một quý.
Cuối cùng, bất động sản và những doanh nghiệp đang suy giảm lợi nhuận vẫn cần được theo dõi trên cơ sở dòng tiền, tiến độ dự án, hàng tồn kho,... Với các doanh nghiệp có lợi nhuận 9 tháng tăng nhờ khoản thu nhập bất thường, mức tăng trưởng này không nên được mặc nhiên coi là cơ sở cho khả năng duy trì lợi nhuận trong quý IV.
Nhìn tổng thể, kết quả kinh doanh quý III/2026 đang phản ánh sự cải thiện đáng kể của lợi nhuận doanh nghiệp niêm yết, nhưng chất lượng tăng trưởng và triển vọng các quý tiếp theo khác nhau rõ rệt giữa các ngành. Quý IV sẽ là giai đoạn kiểm chứng khả năng duy trì đà tăng của nhóm doanh nghiệp đang dẫn dắt, bên cạnh đó làm rõ hơn những rủi ro tại các đơn vị có lợi nhuận suy giảm hoặc phụ thuộc vào nguồn thu không thường xuyên.
- Lợi nhuận ngân hàng 9 tháng phân hóa, dòng vốn vào đâu trong quý IV?
- SeABank có Chủ tịch mới, điều chỉnh mục tiêu lợi nhuận 2026
- Masan Consumer dự kiến dành tới 80% lợi nhuận trả cổ tức, động lực tăng trưởng đến từ đâu?