Tìm kiếm

Nhà đầu tư vay nợ công ty chứng khoán chạm đỉnh lịch sử, thanh khoản vẫn èo uột
Đóng cửa phiên giao dịch cuối tuần qua, VN-Index dừng ở mức 1.774 điểm, tăng 68 điểm (khoảng 4%) so với cuối tuần trước. Dù thị trường phục hồi lên mức cao nhất kể từ đầu tháng 10, điểm số chung chủ yếu tới từ đà biến động tích cực của nhóm cổ phiếu họ Vingroup. Ở chiều ngược lại, phần lớn cổ phiếu vẫn chưa phục hồi như kỳ vọng của nhà đầu tư.
Theo Fiintrade, đây là mức tăng mạnh nhất trong 8 tuần gần đây, với độ rộng thị trường nghiêng về phía tích cực khi 266/430 cổ phiếu tăng giá. Tuy nhiên, mức tăng của VN-Index vẫn phụ thuộc chủ yếu vào một số cổ phiếu vốn hóa lớn, đặc biệt là VIC, VHM và nhóm Ngân hàng. Xét theo vốn hóa, tỷ trọng giao dịch của VN30 giảm mạnh từ 61,2% xuống 54,5%, trong khi VNMID tăng từ 32,0% lên 38,4% và VNSML tăng nhẹ từ 5,5% lên 5,9%.
Về dư nợ margin (khoản tiền nhà đầu tư vay của các công ty chứng khoán - dư nợ margin) gây chú ý. Theo đó, dư nợ margin tại 78 công ty chứng khoán (đại diện 99,6% vốn chủ sở hữu toàn ngành) đạt hơn 457.500 tỷ đồng tại cuối tháng 9, tăng 11,7 nghìn tỷ đồng so với cuối trước và tăng 56,4 nghìn tỷ đồng so với cuối năm ngoái.
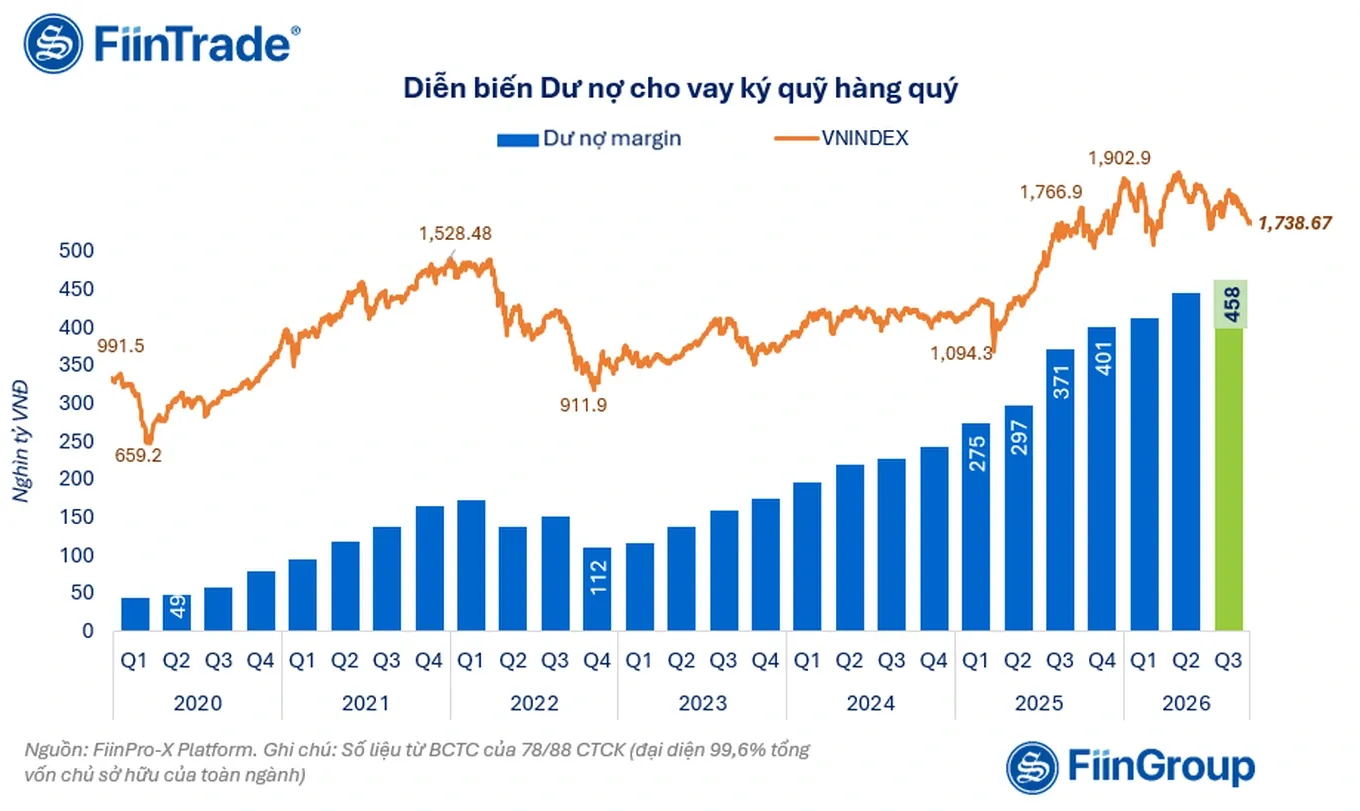
Đây là mức dư nợ margin cao nhất trong lịch sử, dù tốc độ tăng trưởng đã chậm lại so với quý trước. Điểm nổi bật là dư nợ margin vẫn mở rộng trong khi thanh khoản thị trường suy yếu quý thứ hai liên tiếp, cho thấy diễn biến dư nợ cho vay và giao dịch trên thị trường đang ngày càng phân hóa.
Cụ thể, giá trị giao dịch bình quân mỗi phiên trong quý III giảm 22,6% so với quý trước, xuống khoảng 14.800 tỷ đồng, sau khi đã giảm 39,2% trong quý II. So với mức đỉnh quý III/2025, thanh khoản bình quân hiện thấp hơn khoảng 63,6%.
Trong khi đó, tỷ lệ đòn bẩy, đo bằng dư nợ margin trên vốn hóa điều chỉnh theo tỷ lệ cổ phiếu tự do chuyển nhượng, tăng lên 14,2% vào cuối quý III, mức cao nhất trong chuỗi dữ liệu theo dõi của FiinTrade.
Diễn biến này cho thấy lượng vốn vay đang duy trì ở mức cao nhưng không chuyển hóa tương ứng thành hoạt động mua bán trên thị trường. Bên cạnh nhu cầu vay ký quỹ để gia tăng sức mua cổ phiếu, cơ cấu dư nợ còn có thể bao gồm những khoản vay được bảo đảm bằng cổ phiếu nhưng không trực tiếp phục vụ giao dịch khớp lệnh thông thường.
Ở chiều ngược lại, tốc độ cho vay của công ty chứng khoán đối với nhà đầu tư tăng nhanh tại VCBS đạt 21% đưa dư nợ lên gần 14.400 tỷ đồng. Các công ty chứng khoán khác là ACBS, BSI, SHS cũng ghi nhận mức tăng tích cực. Đáng chú ý, chứng khoán HD (HDS) tăng hơn gấp đôi dư nợ trong quý tới 103,2% lên gần 10.700 tỷ đồng.
Mức dư nợ margin kỷ lục không chỉ phản ánh quy mô vốn vay lớn mà còn đặt ra yêu cầu theo dõi sát chất lượng tài sản bảo đảm và khả năng thanh toán của người vay. Trong bối cảnh thanh khoản chưa phục hồi, việc sử dụng đòn bẩy cao có thể làm gia tăng mức độ tổn thương của nhà đầu tư trước những biến động bất lợi của thị trường.
Chuyên gia tài chính nhấn mạnh, trong bối cảnh nhiều nhóm cổ phiếu đã giảm về các vùng giá thấp so với giai đoạn tăng mạnh trong quý III/2025, một bộ phận nhà đầu tư có thể chưa muốn bán ra do đang thua lỗ hoặc vẫn kỳ vọng giá phục hồi. Điều này khiến các khoản vay tiếp tục được duy trì, dù thanh khoản toàn thị trường không còn sôi động như trước.
Thanh khoản suy giảm trên toàn thị trường cũng không có nghĩa mọi cổ phiếu đều thiếu cơ hội đầu tư. Trong giai đoạn phân hóa, dòng tiền có thể tập trung vào một số nhóm ngành hoặc doanh nghiệp được kỳ vọng hưởng lợi từ kết quả kinh doanh, chính sách vĩ mô hoặc câu chuyện tăng trưởng riêng.