Tìm kiếm

Loạt cổ phiếu bị bán ròng trong tháng 9, quỹ ngoại "xả hàng" HPG 4 tháng liên tục
VIX đứng đầu danh sách bán ròng, lợi nhuận giảm hơn 90%
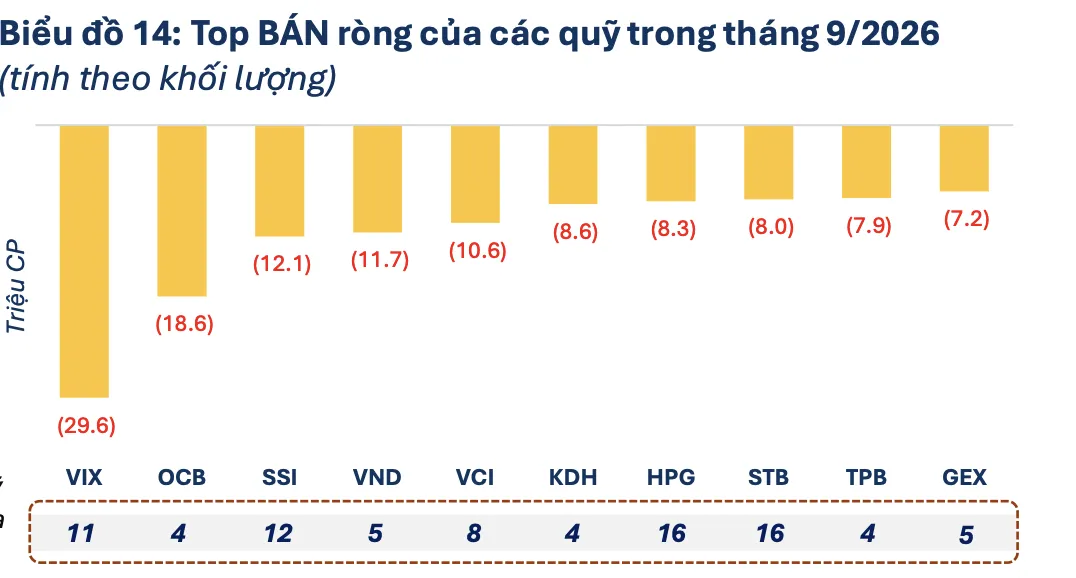
Theo báo cáo Hoạt động các quỹ đầu tư tại Việt Nam tháng 9/2026 của FiinGroup, VIX dẫn đầu danh sách cổ phiếu bị các quỹ bán ròng mạnh nhất theo khối lượng với khoảng 29,6 triệu đơn vị. OCB đứng thứ hai với 18,6 triệu cổ phiếu. Các mã SSI, VND và VCI lần lượt bị bán ròng 12,1 triệu, 11,7 triệu và 10,6 triệu cổ phiếu.
Ở nhóm bất động sản và thép, KDH bị bán ròng khoảng 8,6 triệu cổ phiếu, còn HPG ghi nhận lượng bán ròng khoảng 8,3 triệu đơn vị. Đáng chú ý, HPG đã nằm trong danh sách bị các quỹ bán ròng liên tiếp bốn tháng, với 16 quỹ tham gia bán trong tháng 9. Áp lực bán chủ yếu đến từ các quỹ mở PYN Elite, DCDS, DCDE và LVF.
Với VIX, hoạt động cơ cấu danh mục ETF là một trong những yếu tố tác động khá lớn. Trong tháng 9, cổ phiếu này bị loại khỏi chỉ số tham chiếu của Fubon FTSE Vietnam ETF, đồng thời giảm tỷ trọng trong các rổ chỉ số tham chiếu của VanEck Vietnam ETF và CSOP FTSE Vietnam 30 ETF. Bên cạnh đó, lực bán còn đến từ một số quỹ mở.
Diễn biến giao dịch diễn ra trong khi quả kinh doanh của Chứng khoán VIX suy giảm mạnh. Báo cáo tài chính quý III/2026 ghi nhận doanh thu hoạt động đạt khoảng 2.048 tỷ đồng, giảm 36,4% so với cùng kỳ năm trước. Lợi nhuận trước thuế đạt khoảng 192 tỷ đồng, giảm 93,7%; lợi nhuận sau thuế còn gần 174 tỷ đồng, giảm 92,9%.
Nguyên nhân phần lớn nằm ở hoạt động tự doanh. Trong quý III, lãi từ các tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) đạt khoảng 1.630 tỷ đồng, trong khi khoản lỗ từ nhóm tài sản này lên tới 1.718 tỷ đồng. Hoạt động môi giới cũng kém tích cực, với doanh thu giảm gần 60%, còn khoảng 37 tỷ đồng.
Lũy kế chín tháng, VIX đạt khoảng 5.050 tỷ đồng doanh thu hoạt động và 388 tỷ đồng lợi nhuận sau thuế, lần lượt giảm 18,2% và 90,6% so với cùng kỳ. Trong khi đó, tổng tài sản cuối tháng 9 đạt gần 39.860 tỷ đồng, tăng 16,7% so với đầu năm. Danh mục FVTPL có giá trị hơn 23.099 tỷ đồng, chiếm khoảng 58% tổng tài sản.
Như vậy, áp lực lên VIX không chỉ đến từ hoạt động cơ cấu ETF. Kết quả tự doanh biến động mạnh và mức suy giảm lợi nhuận sâu cũng là những yếu tố cần được theo dõi khi đánh giá diễn biến cổ phiếu.
OCB bị bán mạnh khi quỹ giảm tỷ trọng nắm giữ
Với OCB, lượng bán ròng khoảng 18,6 triệu cổ phiếu trong tháng 9 phần lớn đến từ việc PYN Elite giảm tỷ trọng nắm giữ từ 5,4% xuống 4,8%. Diễn biến này cho thấy hoạt động điều chỉnh danh mục của một quỹ lớn có thể tạo ra áp lực đáng kể lên giao dịch của từng cổ phiếu.
Tuy nhiên, số liệu bán ròng không có nghĩa là việc tình hình kinh doanh của ngân hàng suy yếu. Trong sáu tháng đầu năm 2026, Ngân hàng TMCP Phương Đông ghi nhận lợi nhuận trước thuế 2.470 tỷ đồng, tăng 30,5% so với cùng kỳ. Tại ngày 30/6, tổng tài sản đạt 351.741 tỷ đồng, tăng khoảng 9% so với đầu năm; dư nợ tín dụng thị trường 1 đạt 227.554 tỷ đồng, tăng 11%.
Theo thông tin kết quả kinh doanh quý III được công bố trong tháng 10, OCB đạt khoảng 1.600 tỷ đồng lợi nhuận trước thuế trong quý, đưa lợi nhuận lũy kế chín tháng lên khoảng 4.100 tỷ đồng.
SSI, VND và VCI chịu sức ép khi thanh khoản thị trường suy giảm
Ba cổ phiếu chứng khoán SSI, VND và VCI đều nằm trong nhóm bị các quỹ bán ròng mạnh trong tháng 9. Đây là giai đoạn thị trường trải qua nhịp điều chỉnh, tác động trực tiếp đến hoạt động môi giới và giao dịch tài sản tài chính của các công ty chứng khoán.
Với SSI, kết quả kinh doanh chín tháng vẫn tăng trưởng nhưng quý III cho thấy dấu hiệu chững lại. Theo báo cáo kết quả kinh doanh, lợi nhuận trước thuế hợp nhất chín tháng đạt khoảng 4.510 tỷ đồng, tăng 11% so với cùng kỳ. Riêng quý III, lợi nhuận trước thuế hợp nhất ước đạt 1.387 tỷ đồng, giảm 24% so với cùng kỳ.
Thu nhập từ cho vay ký quỹ trong quý III đạt khoảng 1.115 tỷ đồng, tăng 11%. Trong khi đó, doanh thu môi giới giảm mạnh trong bối cảnh giá trị giao dịch bình quân toàn thị trường suy giảm. Dư nợ cho vay ký quỹ cuối quý đạt khoảng 38.300 tỷ đồng, giảm 5% so với quý trước. Điều này cho thấy SSI vẫn có nguồn thu chủ yếu từ cho vay ký quỹ và danh mục đầu tư, nhưng khả năng tạo doanh thu từ môi giới chịu ảnh hưởng khi thanh khoản thị trường đi xuống.
Với VND, kết quả quý III suy yếu rõ hơn. Chứng khoán VNDirect ghi nhận doanh thu hoạt động khoảng 1.715 tỷ đồng, giảm 22,6% so với cùng kỳ; lợi nhuận trước thuế đạt khoảng 412 tỷ đồng, giảm 64,6%, còn lợi nhuận sau thuế đạt khoảng 330 tỷ đồng, giảm 64,5%.
Doanh thu môi giới trong quý chỉ đạt khoảng 115 tỷ đồng, giảm gần 70%. Lãi từ các tài sản tài chính FVTPL giảm, trong khi khoản lỗ từ nhóm tài sản này tăng lên khoảng 702 tỷ đồng. Tính đến ngày 30/9, tổng tài sản của VNDirect đạt khoảng 45.636 tỷ đồng, giảm so với đầu năm; dư nợ cho vay cũng thu hẹp. Dù vậy, lợi nhuận trước thuế chín tháng vẫn đạt 2.199 tỷ đồng, tăng 3% so với cùng kỳ, nhờ kết quả của nửa đầu năm.
Ngoài ra, danh mục cổ phiếu niêm yết của VNDirect tạm lỗ gần 175 tỷ đồng tại cuối tháng 9, trong đó khoản đầu tư vào HSG ghi nhận mức lỗ tạm tính gần 160 tỷ đồng. Diễn biến này phản ánh rủi ro biến động giá đối với danh mục tự doanh trong giai đoạn thị trường điều chỉnh.
Trong khi đó, Vietcap (VCI) ghi nhận doanh thu hoạt động quý III khoảng 1.305 tỷ đồng, giảm gần 10% so với cùng kỳ. Lợi nhuận sau thuế đạt khoảng 367 tỷ đồng, giảm 12,6%. Doanh thu môi giới giảm gần 50%, còn lãi từ tài sản FVTPL giảm 56%. Ngược lại, thu nhập từ cho vay và phải thu đạt hơn 472 tỷ đồng, tăng 50,5%; doanh thu tư vấn tài chính cũng tăng mạnh.
Chi phí lãi vay của Vietcap trong quý III tăng khoảng gấp đôi, lên 385 tỷ đồng. Lũy kế chín tháng, lợi nhuận sau thuế đạt khoảng 959 tỷ đồng, tăng 6,6% so với cùng kỳ. Vốn chủ sở hữu cuối quý ở mức gần 16.948 tỷ đồng.
KDH chịu áp lực bán ròng, HPG bị quỹ xả tháng thứ tư liên tiếp
Theo FiinGroup, KDH bị các quỹ bán ròng khoảng 8,6 triệu cổ phiếu trong tháng 9. Cổ phiếu này nằm trong nhóm bất động sản chịu áp lực bán, cùng thực trạng toàn ngành ghi nhận giá trị bán ròng khoảng 2.212 tỷ đồng, tập trung tại VIC, VHM và KDH.
Về kết quả kinh doanh, dữ liệu tài chính công khai cho thấy trong quý II/2026, Khang Điền ghi nhận doanh thu khoảng 161 tỷ đồng và lợi nhuận sau thuế khoảng 772 tỷ đồng. Chênh lệch lớn giữa doanh thu và lợi nhuận cho thấy cần xem xét kỹ các khoản thu nhập khác, hoạt động chuyển nhượng hoặc ghi nhận lợi nhuận trong kỳ.
Đối với doanh nghiệp bất động sản, doanh thu và lợi nhuận theo từng quý có thể biến động theo tiến độ bàn giao sản phẩm hoặc thời điểm ghi nhận doanh thu. Vì vậy, để đánh giá triển vọng tài chính của KDH, cần xem thêm lượng hàng tồn kho, các khoản người mua trả tiền trước, nợ vay,... Riêng số liệu bán ròng trong tháng 9 chưa đủ để kết luận rằng hoạt động kinh doanh của doanh nghiệp đang xấu đi.
HPG là cổ phiếu thép duy nhất trong nhóm bảy mã được phân tích ở đây. Trong tháng 9, các quỹ bán ròng khoảng 8,3 triệu cổ phiếu HPG; 16 quỹ tham gia bán, chủ yếu là PYN Elite, DCDS, DCDE và LVF. Việc cổ phiếu bị bán ròng liên tiếp bốn tháng cho thấy áp lực rút vốn từ một bộ phận quỹ đã kéo dài, dù chưa thể suy ra toàn bộ nhà đầu tư tổ chức đều có quan điểm tiêu cực với doanh nghiệp.
Theo số liệu công bố trên website Hòa Phát, trong sáu tháng đầu năm 2026, tập đoàn đạt doanh thu khoảng 108.870 tỷ đồng và lợi nhuận sau thuế khoảng 15.480 tỷ đồng. Tổng tài sản tại thời điểm này đạt gần 278.930 tỷ đồng. Hòa Phát tiếp tục giữ vị thế dẫn đầu ở một số phân khúc như thép cuộn cán nóng, thép xây dựng và ống thép.
Với doanh nghiệp thép, triển vọng lợi nhuận phụ thuộc đáng kể vào sản lượng tiêu thụ và nhu cầu từ thị trường xây dựng, đầu tư công cũng như xuất khẩu. Do đó, vẫn cần theo dõi thêm kết quả quý III và diễn biến giá thép để xác định liệu áp lực bán ròng HPG chủ yếu đến từ hoạt động cơ cấu danh mục hay đi kèm thay đổi trong kỳ vọng về chu kỳ ngành.
Theo FiinGroup, hoạt động mua bán ròng trong tháng 9 chịu ảnh hưởng đáng kể từ các đợt cơ cấu danh mục ETF. Trong khi nhóm chứng khoán và bất động sản bị bán ròng, dòng tiền của các quỹ tập trung mua vào cổ phiếu ngân hàng. Giá trị mua ròng của nhóm ngân hàng đạt khoảng 1.034 tỷ đồng, chủ yếu tại VPB, MBB và ACB.
Trái lại, hệ thống quỹ đầu tư tiếp tục chịu áp lực rút vốn. Trong quý III/2026, các quỹ bị rút ròng khoảng 8.600 tỷ đồng, đánh dấu quý thứ bảy liên tiếp ghi nhận dòng tiền rút ròng. Lũy kế chín tháng đầu năm, giá trị rút ròng đạt gần 31.700 tỷ đồng, tăng 34,2% so với cùng kỳ năm trước.
Hiệu suất của các quỹ cổ phiếu cũng suy giảm trên diện rộng. Trong quý III, hiệu suất bình quân giảm 6%, với 87/88 quỹ ghi nhận kết quả âm. Tính chung 9 tháng, hiệu suất bình quân giảm 7,2%, trái ngược mức tăng 19% của cùng kỳ năm 2025. Trong tháng 9, có 24/37 quỹ mở cổ phiếu tăng tỷ trọng tiền mặt, so với 16 quỹ trong tháng trước đó.
Nhìn chung, diễn biến bán ròng cho thấy dòng tiền quỹ đang có xu hướng thận trọng hơn trước những biến động của thị trường. Áp lực bán tại từng cổ phiếu có thể xuất phát từ nhiều nguyên nhân, đòi hỏi nhà đầu tư theo dõi thêm tình hình kinh doanh và triển vọng của doanh nghiệp.