Tìm kiếm

Ngân hàng ACB đối mặt áp lực từ khoản nợ xấu hơn 9.000 tỷ đồng
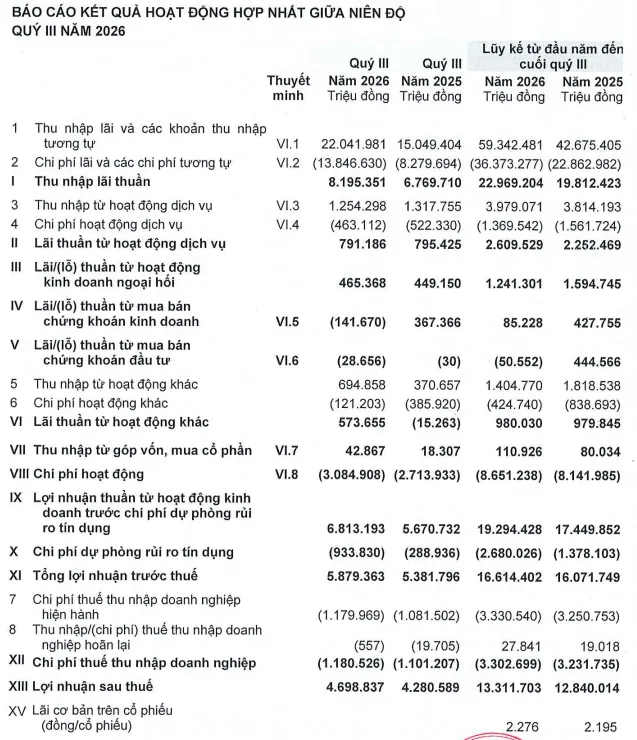
Ngân hàng TMCP Á Châu (ACB, mã chứng khoán: ACB) ghi nhận lợi nhuận trước thuế hợp nhất quý III/2026 đạt khoảng 5.879 tỷ đồng, tăng 9,3% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 4.698,8 tỷ đồng, tăng 9,8%.
Thu nhập lãi thuần trong quý đạt 8.195,4 tỷ đồng, tăng 21,1% so với cùng kỳ. Lãi thuần từ dịch vụ đạt 791,2 tỷ đồng, giảm nhẹ 0,5%; hoạt động kinh doanh ngoại hối mang về 465,4 tỷ đồng, tăng 3,6%.
Một số mảng kinh doanh ngoài lãi ghi nhận kết quả trái chiều. Hoạt động kinh doanh khác chuyển từ lỗ 15,3 tỷ đồng cùng kỳ năm trước sang lãi 573,7 tỷ đồng. Ngược lại, hoạt động mua bán chứng khoán kinh doanh chuyển từ lãi 367,4 tỷ đồng sang lỗ 141,7 tỷ đồng; chứng khoán đầu tư cũng lỗ gần 28,7 tỷ đồng.
Tổng thu nhập hoạt động quý III đạt khoảng 9.898 tỷ đồng, tăng 18,1%. Chi phí hoạt động tăng 13,7%, lên 3.084,9 tỷ đồng. Nhờ thu nhập tăng nhanh hơn chi phí, lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt 6.813,2 tỷ đồng, tăng khoảng 20,2%.
Chi phí dự phòng rủi ro tín dụng tăng từ 288,9 tỷ đồng lên 933,8 tỷ đồng, gấp hơn 3,2 lần cùng kỳ. Điều này khiến tốc độ tăng lợi nhuận trước thuế thấp hơn khá nhiều so với mức tăng lợi nhuận trước dự phòng.
Lũy kế 9 tháng đầu năm 2026, ACB đạt 16.614,4 tỷ đồng lợi nhuận trước thuế, tăng 3,4% so với cùng kỳ; lợi nhuận sau thuế đạt khoảng 13.311 tỷ đồng, tăng 3,7%. Với mục tiêu lợi nhuận trước thuế cả năm 22.338 tỷ đồng, ngân hàng đã hoàn thành khoảng 74% kế hoạch.
Tổng thu nhập hoạt động 9 tháng đạt 27.945,7 tỷ đồng, tăng 9,2%. Trong đó, thu nhập lãi thuần đạt 22.969,2 tỷ đồng, tăng 15,9%; lãi thuần từ dịch vụ đạt 2.609,5 tỷ đồng, tăng tương ứng 15,9%. Mặt khác, lãi thuần kinh doanh ngoại hối giảm 22,2%, còn khoảng 1.241 tỷ đồng; hoạt động chứng khoán đầu tư chuyển từ lãi hơn 444 tỷ đồng cùng kỳ năm trước sang lỗ gần 51 tỷ đồng.
Đáng chú ý, chi phí dự phòng rủi ro tín dụng trong 9 tháng lên tới 2.680 tỷ đồng, tăng 94,5% so với mức gần 1.378 tỷ đồng cùng kỳ năm trước. Như vậy, dù nguồn thu cốt lõi vẫn tăng trưởng, lợi nhuận của ACB đang chịu sức ép ngày càng rõ từ chi phí dự phòng.
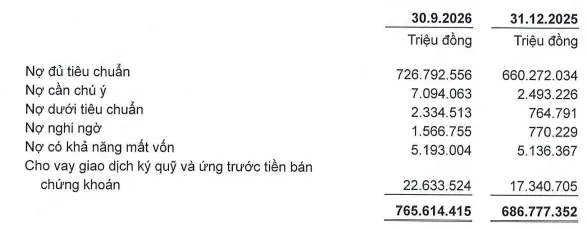
Ngày 30/9/2026, dư nợ cho vay khách hàng trước dự phòng của ACB đạt khoảng 765.614 tỷ đồng, tăng 11,5% so với cuối năm 2025. Trong khi đó, tổng nợ xấu thuộc nhóm 3 đến nhóm 5 đạt khoảng 9.094 tỷ đồng, tăng 36,3%, tương ứng tăng hơn 2.422 tỷ đồng.
Tốc độ tăng nợ xấu cao gấp khoảng ba lần tốc độ tăng dư nợ cho vay. Theo đó, tỷ lệ nợ xấu tính từ số dư nhóm 3-5 trên tổng dư nợ cho vay tăng từ khoảng 0,97% cuối năm 2025 lên 1,19% vào cuối tháng 9/2026.
Xét theo cơ cấu, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 764,8 tỷ đồng lên 2.334,5 tỷ đồng, tương đương hơn 3 lần. Nợ nghi ngờ (nhóm 4) tăng từ 770,2 tỷ đồng lên khoảng 1.566 tỷ đồng, gấp hơn 2 lần.
Trong khi đó, nợ có khả năng mất vốn (nhóm 5) đạt khoảng 5.193 tỷ đồng, tăng nhẹ so với mức 5.136,4 tỷ đồng cuối năm trước. Dù mức tăng không lớn, đây vẫn là nhóm chiếm tỷ trọng cao nhất, khoảng 57,1% tổng nợ xấu của ngân hàng.
Đặc biệt, nợ nhóm 2 (nợ cần chú ý) của ACB tăng từ khoảng 2.493 tỷ đồng cuối năm 2025 lên 7.094 tỷ đồng vào cuối tháng 9/2026, tương đương tăng 184,5%. Tổng dư nợ từ nhóm 2 đến nhóm 5 đạt hơn 16.188 tỷ đồng, tương đương khoảng 2,1% tổng dư nợ cho vay khách hàng.
Một chỉ dấu khác là tỷ lệ bao phủ nợ xấu. Dự phòng rủi ro cho vay khách hàng tại ngày 30/9/2026 đạt khoảng 8.270,6 tỷ đồng, tăng 8,5% so với đầu năm, thấp hơn đáng kể tốc độ tăng 36,3% của nợ xấu. Tỷ lệ bao phủ tính từ số dư dự phòng và nợ xấu hợp nhất tương ứng vào khoảng 90,9%, giảm so với mức 114,3% cuối năm 2025.
Trong 9 tháng, ACB đã sử dụng khoảng 2.034 tỷ đồng từ quỹ dự phòng cụ thể để xử lý các khoản nợ rủi ro. Số dư nợ khó đòi đã xử lý nhưng tiếp tục được theo dõi ngoài bảng cân đối kế toán đạt khoảng 10.676 tỷ đồng, tăng 23,9% so với cuối năm trước. Ngân hàng thu hồi khoảng 614,6 tỷ đồng từ các khoản nợ đã xử lý rủi ro trong kỳ.
ACB cho biết tỷ lệ nợ xấu riêng lẻ ở mức 1,04%, nếu tính cả các khoản nợ xấu theo phân loại của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), tỷ lệ này là 1,18%. Đây là các chỉ tiêu có phạm vi và phương pháp tính khác với tỷ lệ khoảng 1,19% tính từ số liệu nợ nhóm 3-5 trên báo cáo tài chính hợp nhất.
Bên cạnh chất lượng tài sản, cơ cấu tăng trưởng tín dụng và nguồn vốn của ACB cũng có một số điểm nổi bật. Đến cuối quý III/2026, dư nợ cho vay khách hàng đạt khoảng 765.614 tỷ đồng, tăng 11,5% so với đầu năm. Trong các lĩnh vực được ngân hàng thuyết minh riêng, thương mại có dư nợ lớn nhất, đạt 138.551 tỷ đồng, chiếm khoảng 18,1% tổng dư nợ. Dư nợ sản xuất, gia công chế biến đạt 54.288 tỷ đồng, tăng 23,2%; lĩnh vực xây dựng đạt 27.111 tỷ đồng, tăng 22,5%.
Không chỉ vậy, dư nợ tư vấn và kinh doanh bất động sản tăng 47,4%, từ 12.307 tỷ đồng lên 18.139 tỷ đồng. Dù có tốc độ tăng cao, lĩnh vực này hiện chiếm khoảng 2,4% tổng dư nợ.
Ở phía nguồn vốn, tiền gửi khách hàng tại ngày 30/9/2026 đạt khoảng 596.302 tỷ đồng, chỉ tăng 1,9% so với đầu năm, thấp hơn đáng kể tốc độ tăng tín dụng 11,5%. Trong khi đó, phát hành giấy tờ có giá đạt khoảng 210.711 tỷ đồng, tăng 58,1%.
Tỷ lệ tiền gửi không kỳ hạn (CASA) cũng giảm từ 22,3% cuối năm 2025 xuống khoảng 21% vào cuối tháng 9/2026. Những diễn biến này cho thấy ACB đang gia tăng huy động qua các kênh ngoài tiền gửi khách hàng để bổ sung nguồn vốn cho hoạt động tín dụng.
Bên cạnh các chỉ tiêu trên báo cáo tài chính, hoạt động tín dụng tại một số đơn vị thuộc ACB cũng được cơ quan thanh tra chỉ ra tồn tại, hạn chế.
Theo thông tin công bố về kết luận thanh tra tại ACB Sóc Trăng và ACB Thuận An, các vấn đề được đề cập liên quan đến công tác thẩm định, quyết định cho vay, thu thập hồ sơ chứng minh mục đích sử dụng vốn và kiểm tra, giám sát sau cho vay.
Đáng chú ý, tại ACB Tân Phú, kết luận thanh tra được công bố tháng 10/2026 cũng ghi nhận một số tồn tại trong hoạt động cấp tín dụng, tập trung ở khâu thẩm định, quyết định cho vay và kiểm tra, giám sát vốn vay. Cơ quan thanh tra yêu cầu ngân hàng và chi nhánh khắc phục các vấn đề được chỉ ra.
Nhìn chung, ACB vẫn duy trì tăng trưởng lợi nhuận, với động lực chủ yếu đến từ thu nhập lãi thuần và dịch vụ. Tuy nhiên, lợi nhuận trước thuế 9 tháng chỉ tăng 3,4%, trong khi chi phí dự phòng tăng 94,5%, nợ xấu tăng 36,3% và nợ cần chú ý tăng gần 185%.
Đặc biệt, tỷ lệ bao phủ nợ xấu suy giảm giữa làn sóng nợ nhóm 3 và nhóm 4 tăng nhanh là những yếu tố cần theo dõi trong thời gian tới. Khả năng kiểm soát nợ nhóm 2, hạn chế các khoản vay chuyển thành nợ xấu và cân đối nguồn vốn sẽ có ý nghĩa quan trọng đối với chất lượng tăng trưởng của ACB trong quý cuối năm.
- ABBank: Hé lộ khoản nợ gần 1.000 tỷ đồng đáng lo ngại và bài toán kiểm soát rủi ro từ kết luận Thanh tra Ngân hàng Nhà nước
- Ngân hàng TMCP Quân đội MB tiên phong ký số: Trăm lần ký tay – nay chỉ 1 chạm
- Lợi nhuận ngân hàng 9 tháng phân hóa, dòng vốn vào đâu trong quý IV?