Tìm kiếm

Eximbank đối mặt áp lực khi lợi nhuận và tín dụng đồng loạt đi xuống
Ngân hàng TMCP Xuất nhập khẩu Việt Nam (Eximbank, mã chứng khoán EIB) vừa công bố báo cáo tài chính hợp nhất quý III/2026 với kết quả kinh doanh kém tích cực. Theo đó, lợi nhuận sau thuế trong quý đạt khoảng 144 tỷ đồng, giảm 67,6% so với cùng kỳ năm trước.
Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế của ngân hàng đạt khoảng 864 tỷ đồng, giảm 57,8% so với cùng kỳ. Lợi nhuận sau thuế đạt gần 664 tỷ đồng, giảm 58,7% so với mức 1.609 tỷ đồng của cùng kỳ năm 2025.
Nguyên nhân chính đến từ sự suy giảm của thu nhập lãi thuần trước thực trạng chi phí lãi tăng nhanh hơn thu nhập lãi. Riêng quý III/2026, thu nhập lãi của Eximbank đạt gần 4.508 tỷ đồng, tăng 16,8% so với cùng kỳ, nhưng chi phí lãi tăng tới 42,8%, lên gần 3.418 tỷ đồng. Chênh lệch này khiến thu nhập lãi thuần chỉ còn khoảng 1.090 tỷ đồng, giảm 25,6%.
Tính chung 9 tháng, thu nhập lãi đạt gần 13.296 tỷ đồng, tăng 17,3%, trong khi chi phí lãi tăng 33,9%, lên 9.430 tỷ đồng. Do đó, thu nhập lãi thuần giảm 9,9%, còn gần 3.866 tỷ đồng.
Các nguồn thu ngoài lãi cũng chưa tạo được động lực bù đắp. Trong 9 tháng, lãi thuần từ hoạt động dịch vụ đạt khoảng 108 tỷ đồng, giảm 69% so với cùng kỳ; lãi thuần từ kinh doanh ngoại hối đạt 166,6 tỷ đồng, giảm 64,1%. Hoạt động kinh doanh chứng khoán đầu tư ghi nhận khoản lỗ thuần gần 9 tỷ đồng.
Mặt khác, lãi thuần từ hoạt động khác đạt 559,4 tỷ đồng, tăng 68,1%. Riêng quý III, khoản thu này đạt 186,4 tỷ đồng, tăng gần 126% so với cùng kỳ. Lãi thuần dịch vụ trong quý cũng tăng từ 9,7 tỷ đồng lên 39,5 tỷ đồng.
Tuy nhiên, sự cải thiện ở một số mảng không đủ bù đắp mức giảm của các nguồn thu chủ lực. Tổng thu nhập hoạt động 9 tháng của Eximbank đạt khoảng 4.692 tỷ đồng, giảm 13,9% so với cùng kỳ.
Trong khi đó, chi phí hoạt động giảm nhẹ 1,9%, xuống khoảng 2.830 tỷ đồng. Dù vậy, tỷ lệ chi phí hoạt động trên tổng thu nhập hoạt động (CIR) tăng lên khoảng 60,3%, so với mức 52,9% cùng kỳ năm trước. Riêng quý III, tỷ lệ này lên khoảng 71,3%.
Chi phí dự phòng rủi ro tín dụng cũng tiếp tục tạo áp lực lên lợi nhuận. Trong 9 tháng, ngân hàng ghi nhận hơn 997 tỷ đồng chi phí dự phòng, tăng mạnh so với cùng kỳ. Khoản chi này tương đương khoảng 53,6% lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng, trong khi tỷ lệ này ở cùng kỳ năm trước khoảng 20,1%.
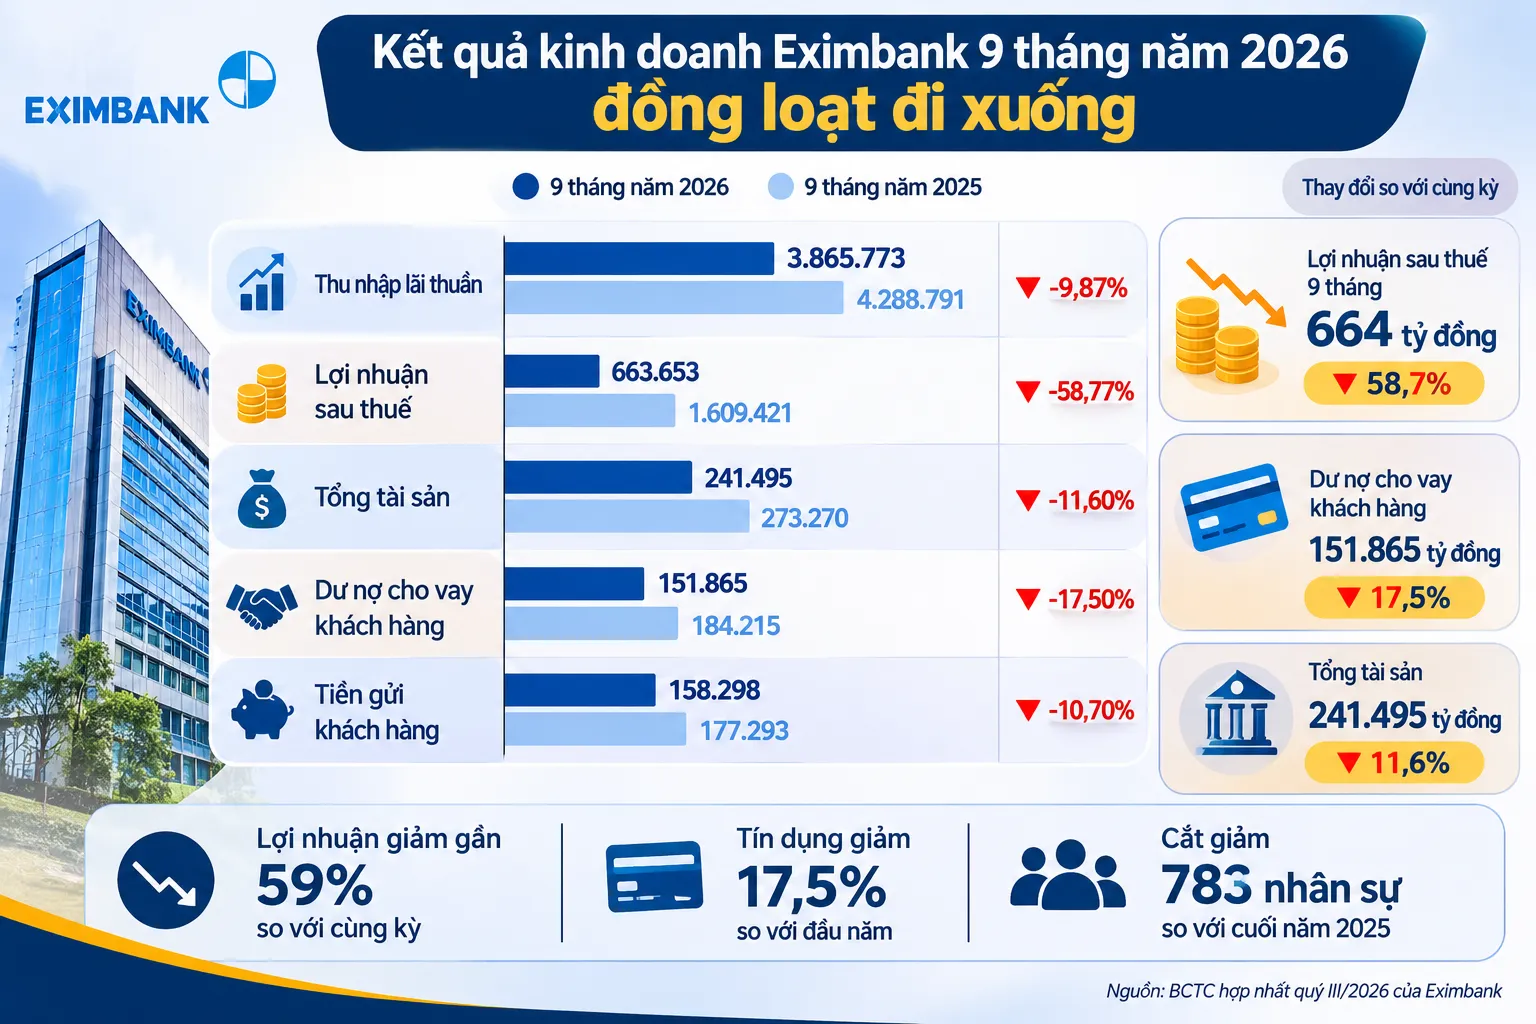
Không chỉ kết quả kinh doanh, quy mô hoạt động của Eximbank cũng thu hẹp đáng kể. Tại ngày 30/9/2026, tổng tài sản hợp nhất đạt khoảng 241.495 tỷ đồng, giảm 11,6% so với cuối năm 2025, tương ứng giảm gần 31.775 tỷ đồng.
Dư nợ cho vay khách hàng đạt khoảng 151.866 tỷ đồng, giảm hơn 32.350 tỷ đồng, tương đương 17,6% so với đầu năm. Tiền gửi khách hàng cũng giảm 10,7%, còn khoảng 158.299 tỷ đồng.
Bên cạnh đó, tiền gửi của các tổ chức tín dụng khác tại Eximbank giảm hơn 13.000 tỷ đồng, xuống còn 17.678 tỷ đồng. Ngân hàng cũng giảm vay các tổ chức tín dụng khác khoảng 1.000 tỷ đồng, còn 9.023 tỷ đồng.
Trong khi nhiều kênh huy động vốn suy giảm, phát hành giấy tờ có giá là điểm tăng nhẹ, đạt 21.470 tỷ đồng, tăng hơn 1.400 tỷ đồng so với đầu năm.
Dòng tiền từ hoạt động kinh doanh cũng ghi nhận diễn biến trái chiều. Tại ngày 30/9, lưu chuyển tiền thuần từ hoạt động kinh doanh âm 2.042 tỷ đồng, trong khi cùng kỳ năm trước dương 6.253 tỷ đồng. Lưu chuyển tiền thuần từ hoạt động đầu tư âm 134 tỷ đồng.
Ngoài ra, điểm tích cực trong báo cáo tài chính của Eximbank là tổng nợ xấu có xu hướng giảm. Nợ xấu từ nhóm 3 đến nhóm 5 đạt khoảng 3.973 tỷ đồng tại ngày 30/9/2026, giảm 24,7% so với cuối năm 2025. Tỷ lệ nợ xấu trên dư nợ cho vay khách hàng giảm từ 2,86% xuống khoảng 2,62%.
Dù vậy, diễn biến các nhóm nợ lại cho thấy một số dấu hiệu cần lưu ý. Nợ nhóm 2 (nợ cần chú ý) tăng từ 2.192 tỷ đồng lên 4.614 tỷ đồng, tương đương tăng 110,5%.
Trong đó, nợ nhóm 3 (nợ dưới tiêu chuẩn) tăng từ khoảng 702 tỷ đồng lên 1.869 tỷ đồng, tăng 166,4%. Ngược lại, nợ nhóm 4 giảm 59,9% và nợ nhóm 5 giảm 52,1%.
Về nhân sự, Eximbank hiện có 5.358 nhân viên, giảm 783 người so với thời điểm cuối năm 2025, khi ngân hàng có 6.141 nhân viên.
Năm 2026, Eximbank ghi nhận nhiều biến động trong cơ cấu quản trị cấp cao. Ngày 24/7/2026, ông Nguyễn Lê Quốc Anh được bầu làm Chủ tịch Hội đồng quản trị (HĐQT) ngân hàng. Đây là lần thứ ba Eximbank thay Chủ tịch HĐQT trong hơn một năm, sau ông Nguyễn Cảnh Anh và bà Phạm Thị Huyền Trang.
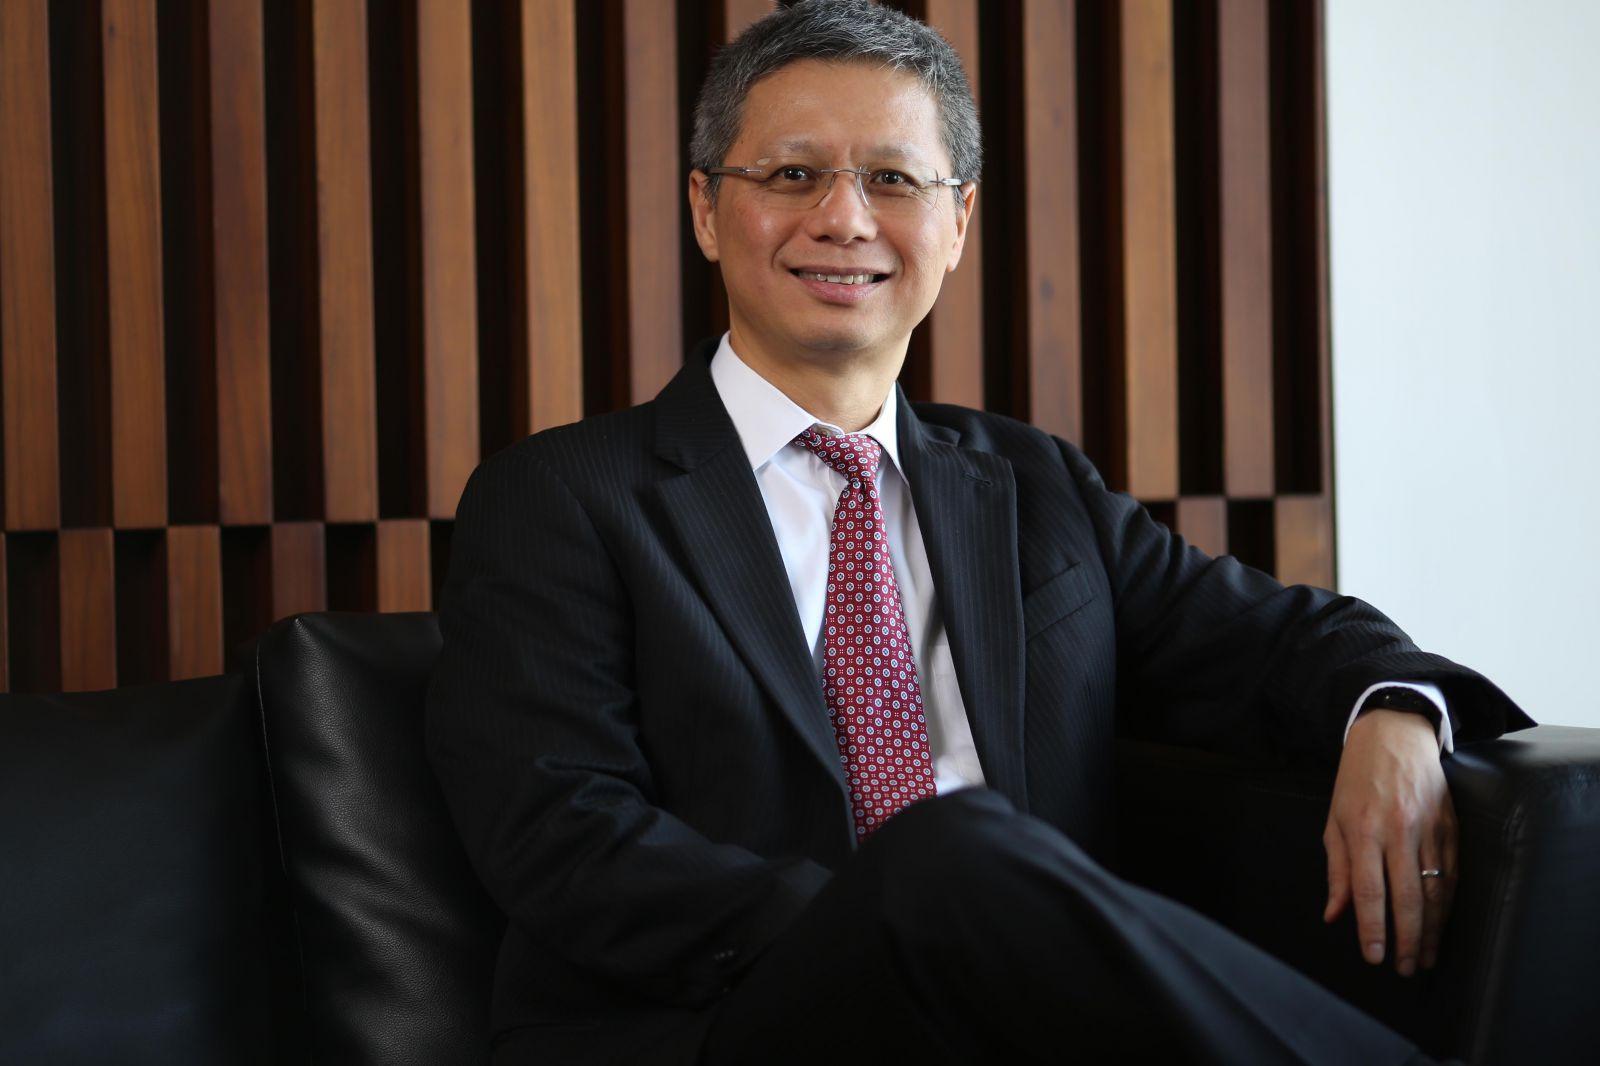
Ông Nguyễn Lê Quốc Anh từng giữ chức Tổng giám đốc Techcombank giai đoạn 2016-2020. Sau khi rời ngân hàng này, ông có thời gian tham gia HĐQT Tập đoàn VNG và hiện là Giám đốc điều hành One Globe Consulting Group (1GC).
Tại Đại hội đồng cổ đông bất thường ngày 14/10/2026, cổ đông Eximbank thông qua việc tăng số lượng thành viên HĐQT nhiệm kỳ VIII (2025-2030) từ 7 lên 8 người, đồng thời bầu bổ sung bà Phạm Thị Huyền Trang, Tổng giám đốc ngân hàng, vào HĐQT.
Đại hội cũng thông qua việc bãi bỏ quy định giới hạn tỷ lệ sở hữu cổ phần của nhà đầu tư nước ngoài ở mức 6% vốn điều lệ trong Điều lệ ngân hàng, chuyển sang áp dụng theo quy định của Luật Các tổ chức tín dụng.
Trên thị trường chứng khoán, cổ phiếu EIB tiếp tục diễn biến kém tích cực. Kết thúc phiên giao dịch trước đó, thị giá EIB ở mức 16.100 đồng/cổ phiếu. Tính chung trong một tháng, cổ phiếu giảm 5,85%; trong 6 tháng giảm 25,98% và từ đầu năm giảm 24,41%. Vốn hóa thị trường của Eximbank còn khoảng 29.990 tỷ đồng.
Theo kế hoạch kinh doanh năm 2026, Eximbank đặt mục tiêu lợi nhuận trước thuế khoảng 1.500 tỷ đồng, tổng tài sản 310.000 tỷ đồng và kiểm soát nợ xấu quanh mức 2,5%. Với kết quả đạt được sau 9 tháng, ngân hàng mới hoàn thành khoảng 57,6% mục tiêu lợi nhuận trước thuế. Trong khi đó, tổng tài sản đã giảm đáng kể so với cuối năm trước, trái chiều với mục tiêu tăng quy mô đặt ra đầu năm.
Trước kết quả kinh doanh suy giảm, Eximbank cho biết ngân hàng đang ưu tiên củng cố nền tảng hoạt động, hướng tới mô hình tăng trưởng an toàn, hiệu quả và bền vững.
Theo ngân hàng, trong 9 tháng đầu năm 2026, Eximbank ghi nhận tổng thu nhập hoạt động thuần đạt 4.692 tỷ đồng. Chi phí hoạt động ở mức 2.831 tỷ đồng, giảm 1,9% so với cùng kỳ. Ngân hàng cho biết tiếp tục tăng cường kỷ luật tài chính, tối ưu hóa vận hành và duy trì nguồn lực đầu tư cho các sáng kiến chiến lược.
Eximbank cũng cho biết đang duy trì tỷ lệ an toàn vốn (CAR) trên 13% và tỷ lệ cho vay trên huy động (LDR) ở mức 73%, bảo đảm tuân thủ quy định của Ngân hàng Nhà nước.
Đối với chất lượng tài sản, ngân hàng cho biết đã chủ động tăng trích lập dự phòng rủi ro tín dụng lên 997 tỷ đồng, nhằm củng cố bộ đệm tài chính và nâng cao năng lực quản trị rủi ro. Cùng với đó, Eximbank đẩy mạnh xử lý nợ, cơ cấu lại danh mục tín dụng, thu hẹp những danh mục có mức độ rủi ro cao hoặc hiệu quả chưa phù hợp.
Ngân hàng xác định trong giai đoạn tái cấu trúc, ưu tiên chất lượng tăng trưởng, an toàn hoạt động và hiệu quả sử dụng vốn thay vì mở rộng quy mô hay tối đa hóa lợi nhuận ngắn hạn. Eximbank cho rằng những điều chỉnh trong ngắn hạn sẽ góp phần củng cố nội lực, tạo nền tảng cho tăng trưởng dài hạn.
- Eximbank đặt mục tiêu lãi trước thuế hơn 4.000 tỷ đồng
- Eximbank khởi động chương trình hỗ trợ nâng cao năng lực ngân hàng xanh cùng ADB và PwC Việt Nam
- Eximbank báo lãi hơn 1.500 tỷ đồng, ưu tiên dự phòng rủi ro trong giai đoạn chuyển đổi