Tìm kiếm

CNCTech (UPCoM: CLI): Sức hút tăng trưởng và những kịch bản tương lai cho nhà đầu tư
Tăng trưởng mạnh tạo sức hút cho CLI
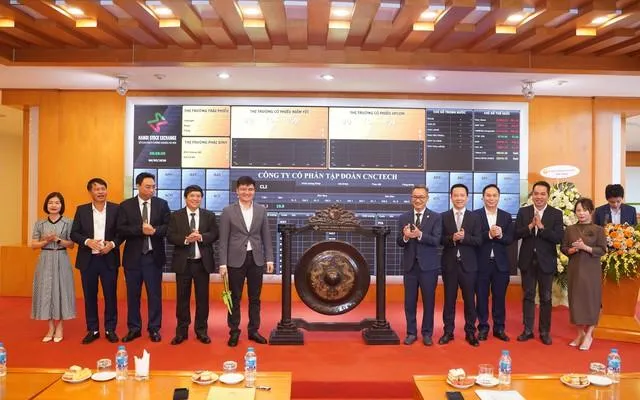
Sau khi chính thức giao dịch trên UPCoM từ tháng 5/2026, cổ phiếu CLI nhanh chóng thu hút sự chú ý của nhà đầu tư nhờ câu chuyện tăng trưởng của CNCTech – doanh nghiệp hoạt động trong lĩnh vực công nghiệp hỗ trợ, sản xuất công nghệ cao, giải pháp công nghiệp và phát triển hạ tầng khu công nghiệp.
Cổ phiếu CLI đang đứng trước một giai đoạn có nhiều yếu tố thuận lợi khi doanh nghiệp ghi nhận tốc độ tăng trưởng doanh thu và lợi nhuận đáng chú ý trong nửa đầu năm 2026.
Tuy nhiên, đằng sau những con số tăng trưởng là bài toán về chất lượng lợi nhuận, nhu cầu vốn, khả năng pha loãng cổ phiếu, đòn bẩy tài chính và thanh khoản của một mã cổ phiếu mới giao dịch trên UPCoM. Đây là những yếu tố nhà đầu tư cần cân nhắc trước khi quyết định giải ngân.
Bức tranh kinh doanh nửa đầu năm 2026 là điểm sáng nổi bật. Theo công bố của doanh nghiệp, 6 tháng đầu năm, CNCTech ghi nhận doanh thu khoảng 1.438,7 tỷ đồng, tăng mạnh so với cùng kỳ; lợi nhuận sau thuế đạt khoảng 116,5 tỷ đồng, tăng nhiều lần so với cùng kỳ năm trước. Riêng quý II/2026, doanh thu đạt khoảng 878,5 tỷ đồng và lợi nhuận sau thuế khoảng 86,5 tỷ đồng.
Nếu đặt trong tương quan với kế hoạch kinh doanh cả năm, kết quả này cho thấy CNCTech đang có khả năng hoàn thành một phần đáng kể mục tiêu doanh thu và lợi nhuận ngay trong nửa đầu năm.
Năm 2025, doanh thu hợp nhất của CNCTech đạt khoảng 2.211,8 tỷ đồng, tăng 35,1% so với năm trước. Tổng tài sản đạt khoảng 7.399 tỷ đồng, trong khi vốn chủ sở hữu khoảng 2.280 tỷ đồng.
Những con số này cho thấy CLI không đơn thuần là một cổ phiếu mới lên sàn dựa trên câu chuyện kỳ vọng. Doanh nghiệp đã có quy mô tài sản, hoạt động sản xuất và hệ thống khách hàng tương đối lớn. Tuy nhiên, chính tốc độ tăng trưởng rất cao cũng đặt ra câu hỏi quan trọng hơn đối với nhà đầu tư: tăng trưởng đó có bền vững hay không?
Không nên chỉ nhìn vào con số doanh thu của CLI
Một trong những điểm cần lưu ý khi phân tích CNCTech là cơ cấu nguồn thu. Tốc độ tăng doanh thu trong nửa đầu năm 2026 có sự đóng góp đáng kể từ hoạt động giải pháp công nghiệp và thi công công trình. Đây là lĩnh vực có khả năng tạo ra doanh thu lớn khi doanh nghiệp ký và triển khai các hợp đồng, dự án quy mô lớn. Nhưng doanh thu từ dự án không phải lúc nào cũng có tính lặp lại như doanh thu từ hoạt động sản xuất. Đây là điểm khác biệt rất quan trọng trong định giá doanh nghiệp.
Một doanh nghiệp có doanh thu tăng 100% nhờ một số hợp đồng lớn chưa chắc có giá trị tương đương một doanh nghiệp có doanh thu tăng 20–30% nhưng đến từ các đơn hàng sản xuất lặp lại, khách hàng ổn định và dòng tiền đều đặn.
Vì vậy, với CLI, nhà đầu tư cần theo dõi không chỉ doanh thu và lợi nhuận, mà còn phải quan tâm đến: Biên lợi nhuận; Dòng tiền từ hoạt động kinh doanh; Khoản phải thu; Hàng tồn kho; Nợ vay; Doanh thu từ hoạt động sản xuất cốt lõi; Khả năng chuyển lợi nhuận kế toán thành tiền. Nếu các chỉ tiêu này cùng cải thiện, chất lượng tăng trưởng sẽ được đánh giá cao hơn. Ngược lại, nếu doanh thu tăng nhanh nhưng dòng tiền yếu, khoản phải thu tăng mạnh hoặc lợi nhuận phụ thuộc nhiều vào các dự án không thường xuyên, rủi ro định giá sẽ lớn hơn. Câu chuyện dài hạn nằm ở công nghiệp và chuỗi cung ứng
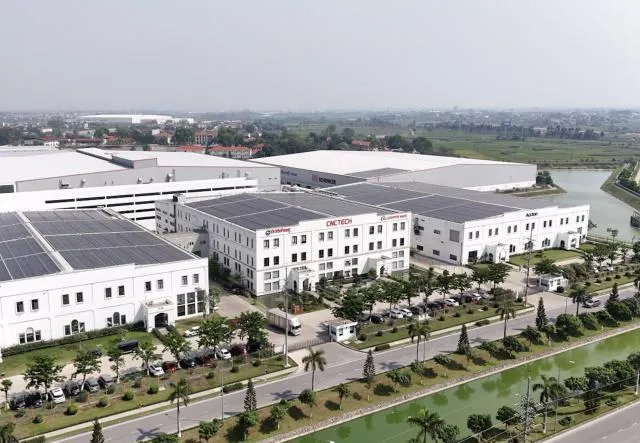
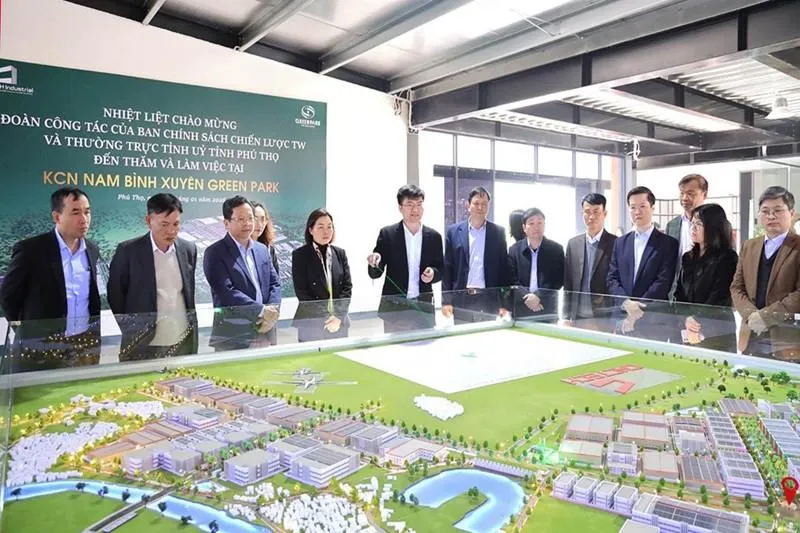
Điểm hấp dẫn của CNCTech nằm ở việc doanh nghiệp không chỉ tập trung vào một hoạt động sản xuất đơn lẻ. CNCTech đang xây dựng hệ sinh thái bao gồm sản xuất công nghệ, giải pháp công nghiệp, logistics và phát triển khu công nghiệp. Đây là lĩnh vực có triển vọng trong bối cảnh Việt Nam tiếp tục thu hút dòng vốn FDI, thúc đẩy công nghiệp hỗ trợ và từng bước tham gia sâu hơn vào chuỗi cung ứng toàn cầu.
CNCTech cho biết đang có mạng lưới khách hàng trong nhiều ngành như điện tử, ô tô, hàng không, bán dẫn và thiết bị công nghiệp; sản phẩm được xuất khẩu tới nhiều thị trường quốc tế. Nếu doanh nghiệp duy trì được tốc độ tăng trưởng khách hàng, nâng tỷ trọng sản xuất có giá trị gia tăng cao và khai thác hiệu quả quỹ đất cũng như hạ tầng công nghiệp, câu chuyện đầu tư vào CLI có thể không chỉ nằm ở kết quả kinh doanh năm 2026. Khi đó, giá trị đáng chú ý hơn có thể nằm ở giai đoạn 2027–2030.
Tăng trưởng cũng đồng nghĩa với nhu cầu vốn lớn
Để mở rộng nhanh, doanh nghiệp cần vốn. Đây là một trong những rủi ro quan trọng nhất mà nhà đầu tư CLI cần quan tâm. CNCTech đang triển khai kế hoạch phát hành khoảng 18,32 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu. Nếu thực hiện đầy đủ, doanh nghiệp có thể huy động khoảng 183,2 tỷ đồng. Về bản chất, tăng vốn không phải là tín hiệu tiêu cực.
Nếu nguồn vốn mới được đưa vào các dự án có khả năng tạo lợi nhuận cao hơn chi phí vốn, việc tăng vốn có thể tạo ra giá trị dài hạn cho cổ đông.
Ngược lại, nếu vốn được sử dụng vào những dự án có tốc độ quay vòng thấp hoặc hiệu quả đầu tư không đạt kỳ vọng, lợi ích của cổ đông hiện hữu sẽ bị hạn chế. Đặc biệt, số lượng cổ phiếu lưu hành tăng khoảng 20% cũng đồng nghĩa với nguy cơ pha loãng EPS.
Do đó, nhà đầu tư không nên chỉ nhìn vào mức giá phát hành 10.000 đồng/cổ phiếu để kết luận rằng CLI đang có một "mức giá rẻ". Điều quan trọng là sau khi tăng vốn, lợi nhuận có tăng đủ nhanh để bù đắp sự gia tăng số lượng cổ phiếu hay không.
Áp lực tài chính cần được theo dõi
Một điểm khác cần đặt lên bàn cân là quy mô tài sản và nhu cầu vốn của CNCTech. Với tổng tài sản lên tới hàng nghìn tỷ đồng và chiến lược mở rộng sản xuất, khu công nghiệp và các dự án công nghiệp, nhu cầu vốn của doanh nghiệp chắc chắn không nhỏ. Nếu tốc độ tăng trưởng được tài trợ quá nhiều bằng vốn vay, lợi nhuận có thể tăng nhanh trong giai đoạn thuận lợi nhưng rủi ro cũng sẽ tăng tương ứng khi thị trường suy giảm.
Do đó, một trong những chỉ báo quan trọng đối với CLI trong các quý tới không chỉ là lợi nhuận sau thuế mà còn là dòng tiền hoạt động và mức nợ ròng. Một doanh nghiệp có lợi nhuận tăng nhưng dòng tiền âm kéo dài sẽ cần được nhìn nhận khác với doanh nghiệp vừa tăng lợi nhuận vừa tạo ra dòng tiền thực. Đây cũng là lý do nhà đầu tư dài hạn không nên đánh giá CLI chỉ bằng P/E.
Một sự kiện đáng chú ý khác là ông Nguyễn Văn Hùng, Chủ tịch HĐQT CNCTech, đã bán 4 triệu cổ phiếu CLI, qua đó giảm tỷ lệ sở hữu xuống khoảng 44,93%. Việc một cổ đông lớn bán cổ phiếu không đồng nghĩa doanh nghiệp đang xấu.
Trong nhiều trường hợp, giao dịch của cổ đông lớn có thể xuất phát từ nhu cầu tái cơ cấu tài sản hoặc các mục đích tài chính khác. Tuy nhiên, đối với một cổ phiếu mới lên sàn, giao dịch của người nội bộ và cổ đông lớn vẫn là dữ liệu mà thị trường cần theo dõi.
Đặc biệt, khi đặt giao dịch này cạnh kế hoạch phát hành thêm cổ phiếu và quá trình định giá lại CLI sau khi lên UPCoM, nhà đầu tư càng cần tránh tâm lý mua theo kỳ vọng ngắn hạn.
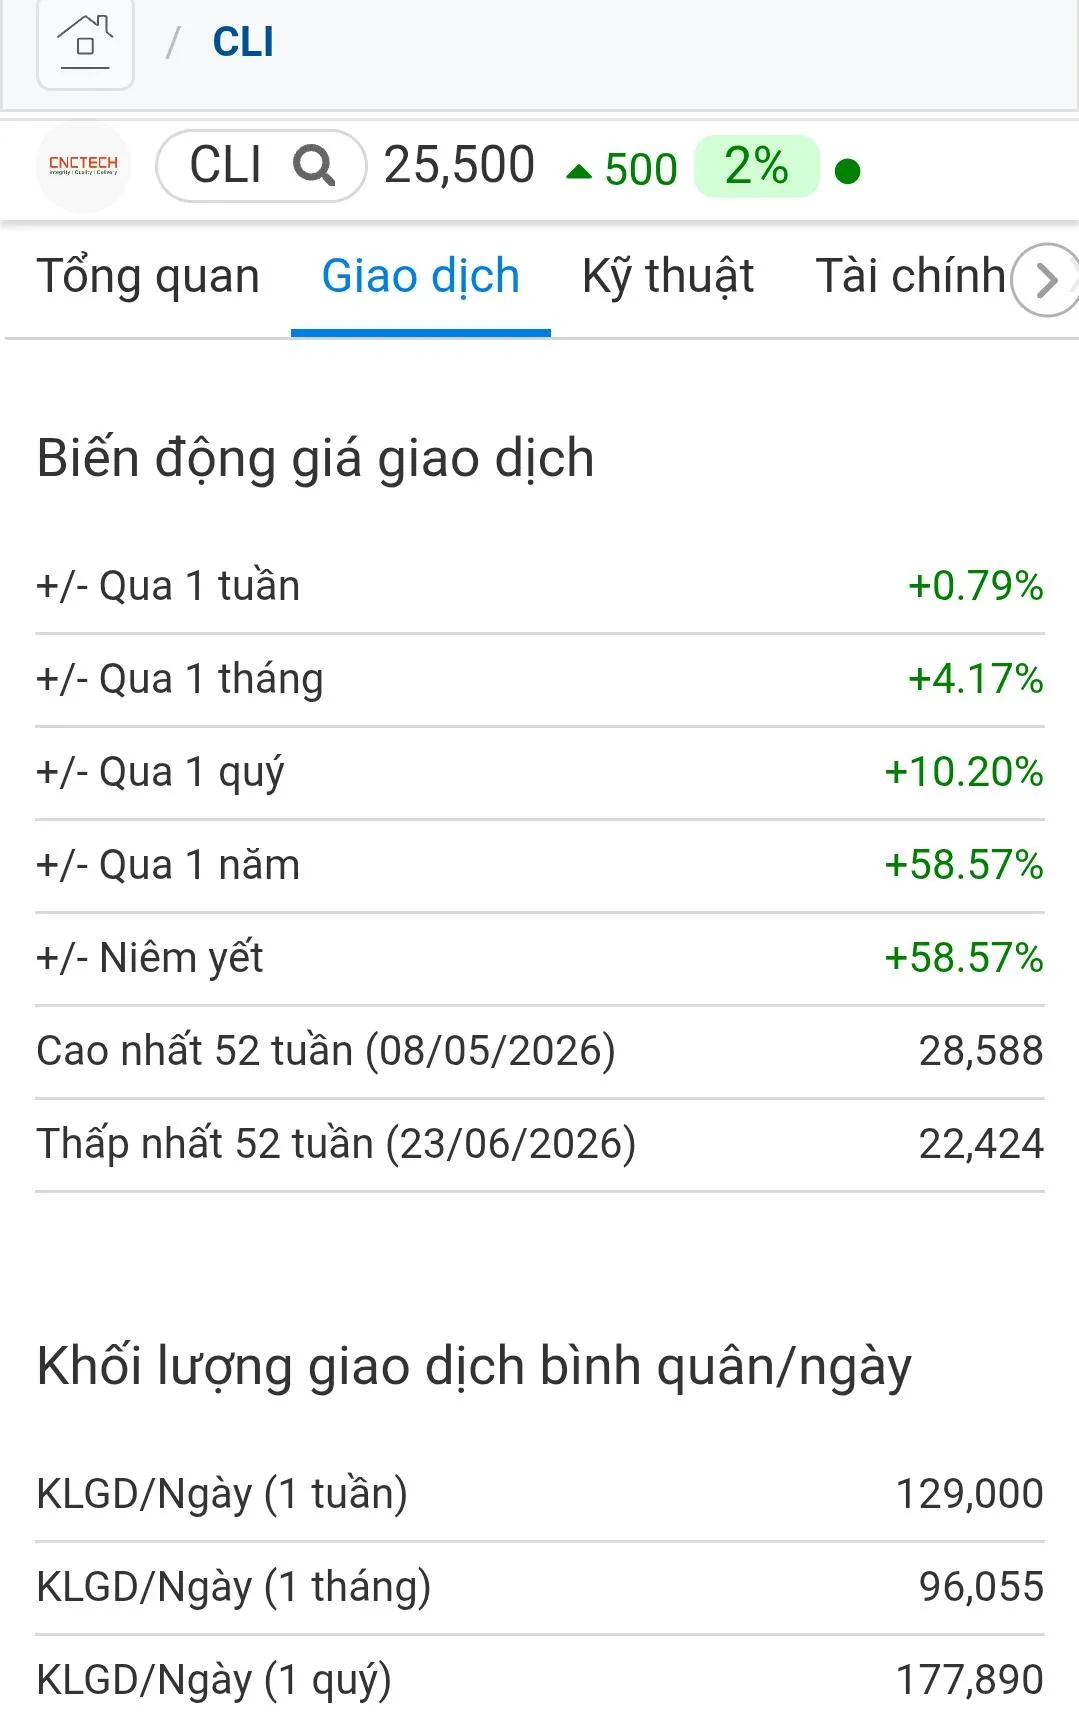
Tại thời điểm đầu tháng 10/2026, CLI giao dịch quanh vùng 25.000 đồng/cổ phiếu, tương ứng vốn hóa khoảng 2.290 tỷ đồng. Một số dữ liệu thị trường ghi nhận P/E trailing của CLI ở khoảng 16 lần và P/B quanh 1,07 lần. Nếu chỉ xét P/B, cổ phiếu chưa phải mức định giá quá cao.
Nhưng nếu xét P/E, CLI cũng không còn thuộc nhóm cổ phiếu có mức định giá rất rẻ. Điều đó dẫn tới một kết luận quan trọng: Giá CLI hiện tại đã phản ánh một phần kỳ vọng tăng trưởng; Nhà đầu tư mua CLI ở vùng giá hiện nay không chỉ mua kết quả kinh doanh đã được công bố, mà còn đang mua kỳ vọng rằng kết quả kinh doanh trong các năm tới tiếp tục tăng. Nếu kỳ vọng đó thành hiện thực, mức định giá hiện tại có thể trở nên hợp lý.
Nhưng nếu tăng trưởng giảm tốc mạnh, thị trường hoàn toàn có thể điều chỉnh lại mức P/E và khi đó giá cổ phiếu chịu áp lực kép: lợi nhuận giảm tốc và hệ số định giá giảm.
Một đặc điểm không thể bỏ qua là CLI mới giao dịch trên UPCoM từ tháng 5/2026. Do đó, lịch sử giao dịch của cổ phiếu còn rất ngắn. Nhà đầu tư chưa có đủ dữ liệu để đánh giá CLI qua nhiều chu kỳ thị trường như những doanh nghiệp đã niêm yết lâu năm.
Đối với những cổ phiếu có thanh khoản chưa thật sự lớn, nhà đầu tư có thể gặp khó khăn khi muốn thoát vị thế với khối lượng lớn trong trường hợp thị trường giảm mạnh. Đây là lý do CLI phù hợp hơn với nhà đầu tư có tầm nhìn trung và dài hạn, thay vì sử dụng đòn bẩy cao để giao dịch ngắn hạn.
Câu chuyện vẫn ở thì tương lai
Trong một kịch bản tích cực, CNCTech tiếp tục duy trì tốc độ tăng trưởng cao, lợi nhuận tăng mạnh, dòng tiền được cải thiện, các dự án công nghiệp và khu công nghiệp mang lại hiệu quả tốt. Khi đó, mức P/E hiện tại có thể được hấp thụ bởi tăng trưởng lợi nhuận và CLI có dư địa để được thị trường định giá lại.
Kịch bản cơ sở, doanh thu tiếp tục tăng nhưng tốc độ tăng trưởng giảm so với nửa đầu năm, lợi nhuận duy trì mức khá và doanh nghiệp từng bước kiểm soát nợ cũng như dòng tiền. Trong trường hợp này, CLI có thể phù hợp với chiến lược tích lũy dài hạn hơn là kỳ vọng tăng giá quá nhanh.
Kịch bản tiêu cực, các dự án lớn ghi nhận doanh thu chậm lại, biên lợi nhuận suy giảm, nợ tăng nhanh, dòng tiền hoạt động yếu hoặc việc tăng vốn không tạo ra mức lợi nhuận tương ứng. Khi đó, mức định giá hiện tại sẽ trở thành áp lực và cổ phiếu có thể điều chỉnh đáng kể.
Từ những yếu tố trên, CLI có thể được xem là một cổ phiếu có triển vọng nhưng rủi ro cao hơn mặt bằng những doanh nghiệp đã có lịch sử niêm yết dài. Ở vùng giá khoảng 25.000 đồng/cổ phiếu, chiến lược thận trọng hơn là chia nhỏ tỷ trọng thay vì giải ngân toàn bộ một lần. Vùng 22.000–23.500 đồng có thể được xem là vùng bắt đầu quan sát và tích lũy nếu các yếu tố cơ bản không xấu đi.
Nếu cổ phiếu điều chỉnh về 20.000–22.000 đồng trong khi kết quả kinh doanh vẫn duy trì tích cực, mức hấp dẫn về định giá sẽ tăng lên.
Trong trường hợp giá xuống dưới 20.000 đồng, nhà đầu tư cần phân biệt rõ nguyên nhân: thị trường chung điều chỉnh hay do chính CNCTech xuất hiện vấn đề về lợi nhuận, dòng tiền, nợ hoặc dự án. Ngược lại, nếu CLI tăng nhanh lên vùng 27.000–28.000 đồng trong khi lợi nhuận không tăng tương ứng, việc mua đuổi sẽ làm biên an toàn của nhà đầu tư giảm xuống.
CNCTech đang đứng trước một cơ hội đáng kể khi Việt Nam tiếp tục đẩy mạnh công nghiệp hóa, thu hút FDI và phát triển công nghiệp hỗ trợ. Doanh nghiệp có nền tảng sản xuất, khách hàng quốc tế và tham vọng mở rộng hệ sinh thái công nghiệp.
Tuy nhiên, thị trường chứng khoán không chỉ trả tiền cho câu chuyện tương lai. Thị trường trả tiền cho khả năng biến câu chuyện thành lợi nhuận và dòng tiền thực tế. Đối với CLI, nhà đầu tư cần đặc biệt theo dõi bốn biến số trong thời gian tới: lợi nhuận sau thuế, dòng tiền kinh doanh, nợ vay và hiệu quả sử dụng nguồn vốn mới.
Nếu cả bốn cùng chuyển biến tích cực, luận điểm đầu tư vào CLI sẽ được củng cố mạnh. Ngược lại, nếu doanh thu tiếp tục tăng nhưng dòng tiền yếu, nợ tăng nhanh và EPS bị pha loãng, mức tăng trưởng doanh thu cao sẽ không còn đủ sức thuyết phục thị trường.
Nhìn tổng thể, CLI có thể được xếp vào nhóm cổ phiếu tăng trưởng có tính đầu cơ vừa phải, với tiềm năng đáng chú ý nhưng đi kèm rủi ro không nhỏ. Doanh nghiệp có những nền tảng đáng quan tâm, đặc biệt ở lĩnh vực công nghiệp hỗ trợ và chuỗi cung ứng. Kết quả kinh doanh nửa đầu năm 2026 là tín hiệu tích cực.
Với mức giá khoảng 25.000 đồng/cổ phiếu, CLI chưa phải trường hợp có thể khẳng định là "rẻ". Nhưng nếu CNCTech tiếp tục duy trì tăng trưởng lợi nhuận, cải thiện dòng tiền và sử dụng hiệu quả nguồn vốn mới, mức giá hiện tại có thể trở nên hấp dẫn hơn theo thời gian.
Vì vậy, thay vì đặt câu hỏi đơn giản "có nên mua CLI hay không", câu hỏi phù hợp hơn với nhà đầu tư lúc này là: CNCTech có biến được tốc độ tăng trưởng hiện tại thành lợi nhuận và dòng tiền bền vững trong các năm tới hay không?
- Doanh nhân Nguyễn Văn Hùng: Từ người thợ cơ khí đến khát vọng kiến tạo hệ sinh thái công nghiệp xanh Việt Nam vươn tầm thế giới
- Khu công nghiệp Nam Bình Xuyên Green Park: Từ “bệ phóng” chính sách đến quyết tâm chuyển đổi xanh - thông minh
- Khảo sát thực địa KCN Nam Bình Xuyên Green Park: Mở cánh cửa đến kỷ nguyên kinh tế xanh - kinh tế số