Tìm kiếm

Nhận định chứng khoán tuần 5-9/10: VN-Index hồi phục yếu, áp lực điều chỉnh chưa qua
VN-Index trong một tuần suy yếu
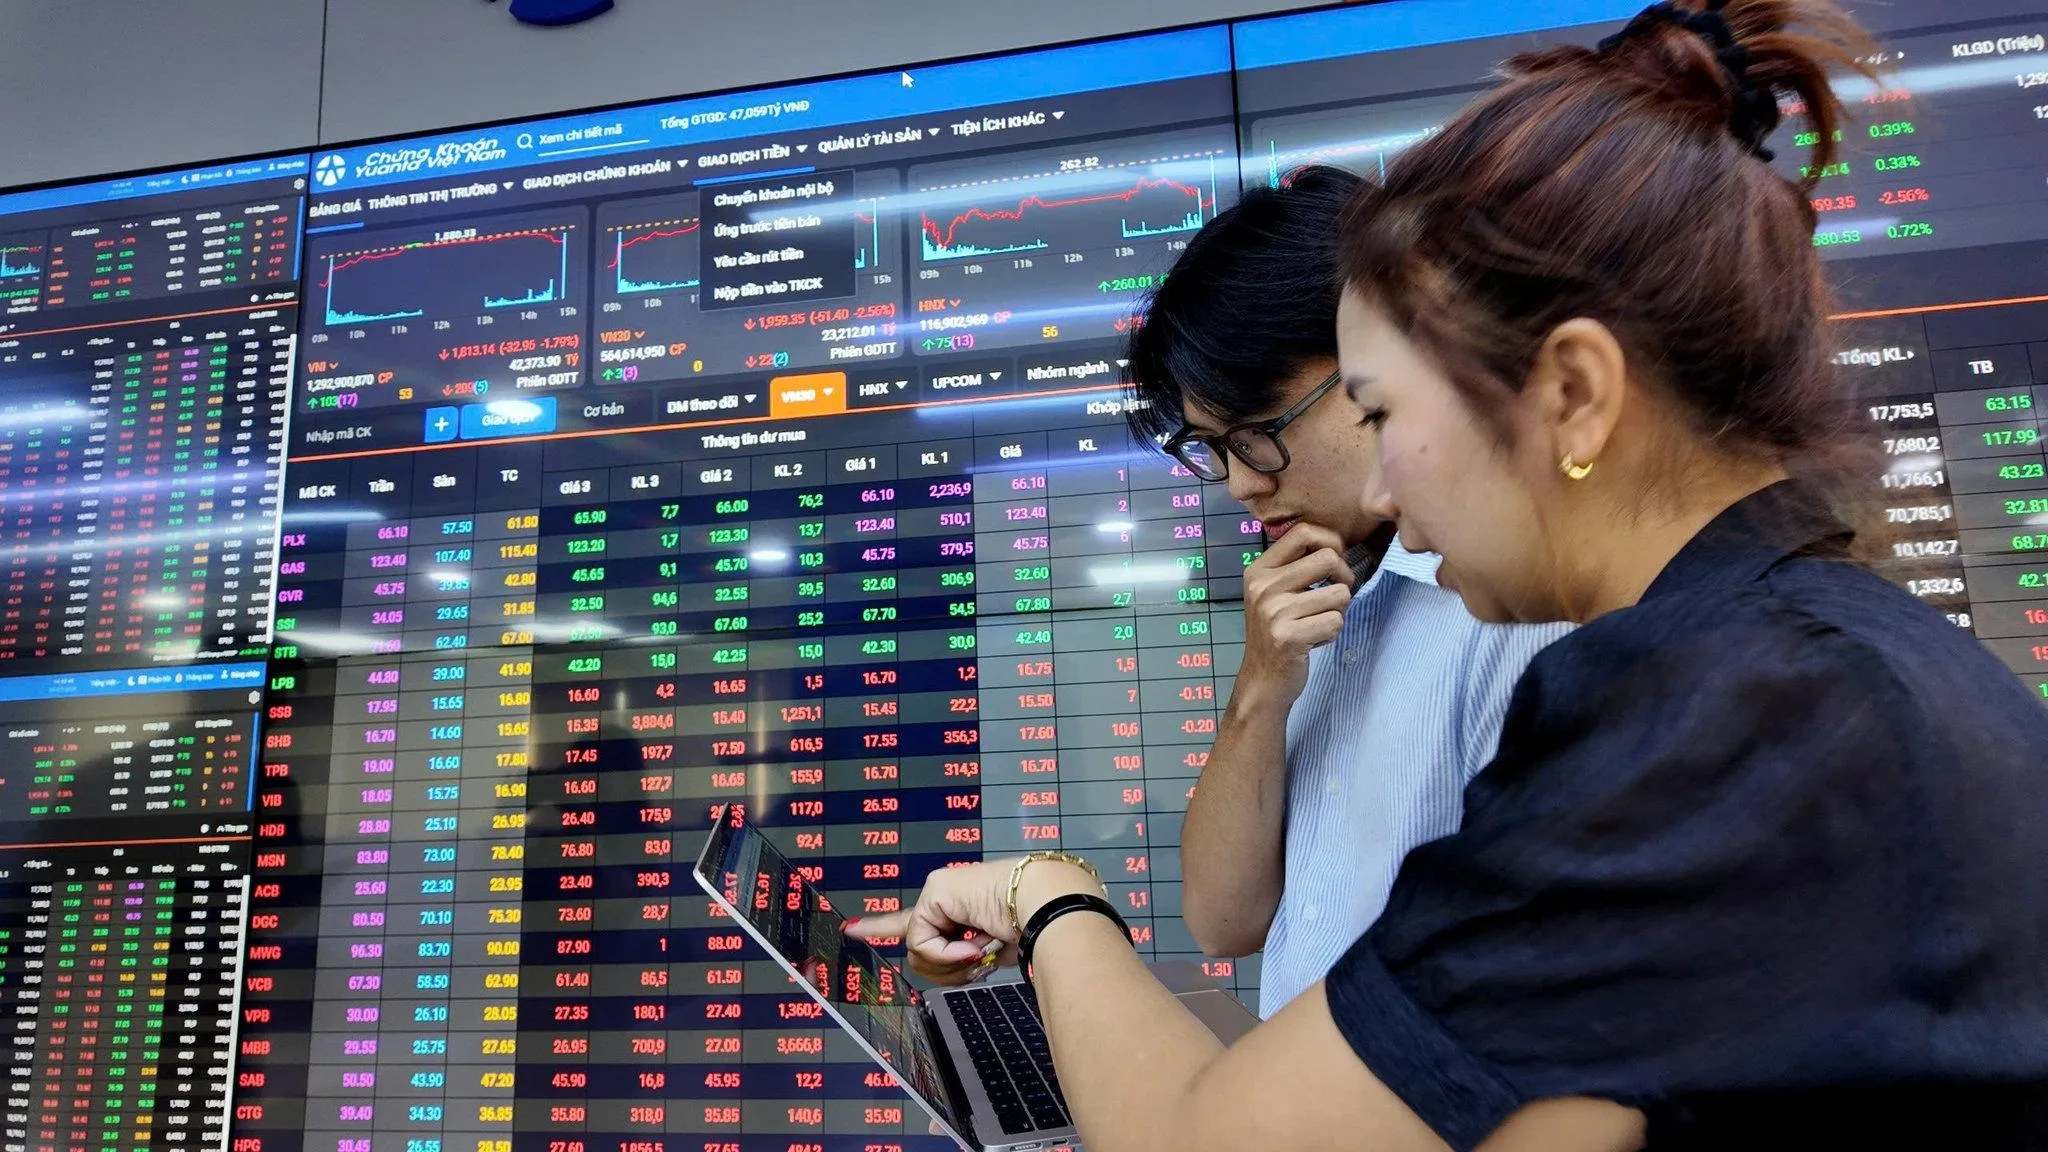
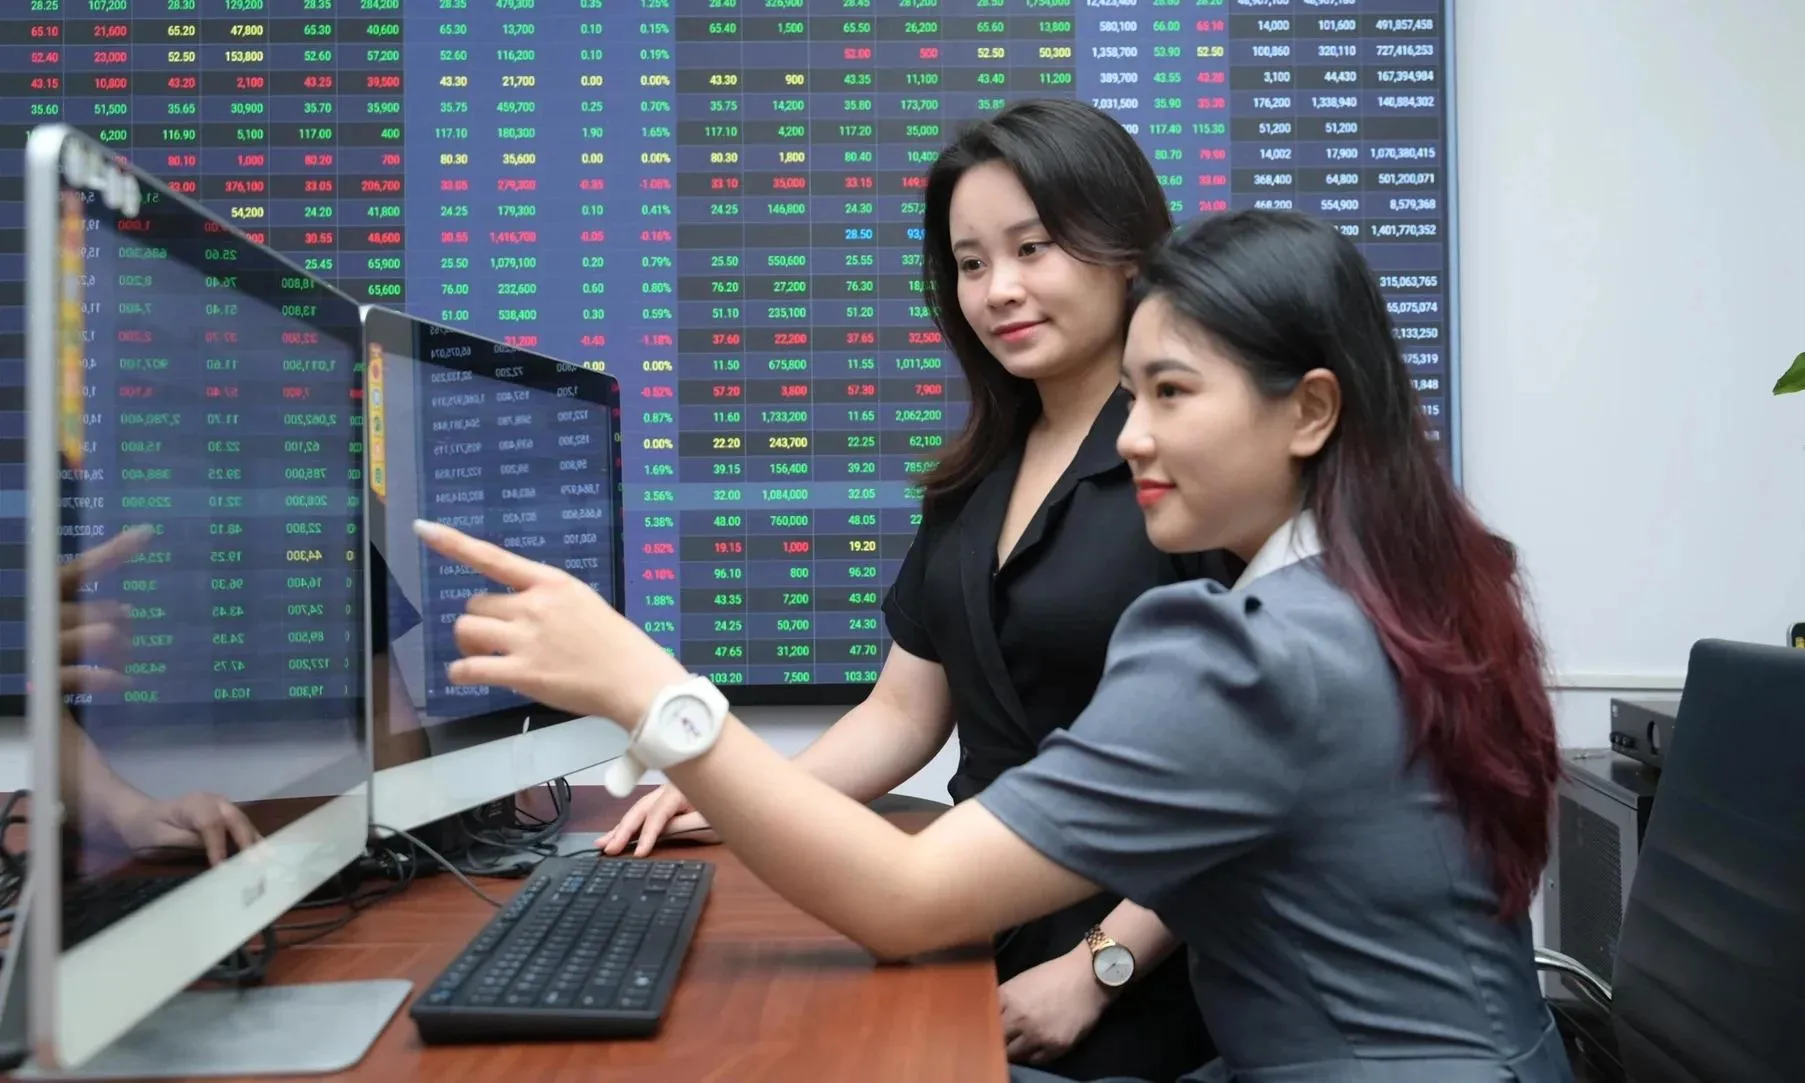
Thị trường chứng khoán Việt Nam trải qua những phiên giao dịch kém tích cực trong tuần 5-9/10, khi nhịp hồi phục trước đó không duy trì được lâu và áp lực bán quay trở lại trên diện rộng. Nhóm cổ phiếu vốn hóa lớn, đặc biệt là ngân hàng, bất động sản và chứng khoán tiếp tục gây sức ép lên chỉ số. Trong khi đó, dòng tiền luân chuyển giữa một số nhóm ngành riêng lẻ chưa đủ mạnh để tạo động lực nâng đỡ thị trường chung.
Kết thúc phiên giao dịch ngày 8/10, VN-Index giảm 14,42 điểm, tương đương 0,82%, xuống 1.738,97 điểm. Sắc đỏ chiếm ưu thế trên bảng điện tử, với 190 mã giảm giá so với 122 mã tăng. Có 19/25 nhóm ngành đóng cửa trong sắc đỏ, trong đó chứng khoán giảm 1,92%, thiết bị điện giảm 1,48%. Trái lại, khai khoáng tăng 5,96%, dầu khí tăng 3,05% và thủy sản tăng 2,39%.
Thanh khoản khớp lệnh phiên này vẫn thấp hơn 5,97% so với mức bình quân 20 phiên. Tuy nhiên, áp lực bán gia tăng về cuối ngày cho thấy tâm lý thận trọng vẫn chi phối quyết định giao dịch. Chỉ số suy yếu khi tiến gần vùng 1.760 điểm, còn lực cầu chưa đủ mạnh để hấp thụ lượng cổ phiếu được đưa ra bán.
Theo các chuyên gia của Công ty Chứng khoán Kiến Thiết (CSI), VN-Index giảm phiên thứ hai liên tiếp, với đà giảm lan rộng sang nhiều nhóm ngành, bao gồm cả cổ phiếu vốn hóa lớn. Dù thanh khoản tăng so với phiên trước, khối lượng khớp lệnh vẫn thấp hơn mức bình quân 20 phiên, cho thấy dòng tiền chưa thực sự cải thiện.
Chứng khoán Vietcombank (VCBS) cũng nhận định lực cung có xu hướng áp đảo khi VN-Index tiến gần vùng 1.760 điểm. Các chỉ báo kỹ thuật như MACD và RSI quay đầu suy yếu, trong khi chỉ báo dòng tiền MFI đi xuống vùng thấp, phản ánh sự thiếu vắng lực cầu trên thị trường.
Áp lực bán còn đến từ hoạt động giao dịch của nhà đầu tư nước ngoài. Theo số liệu được cung cấp, khối ngoại đã bán ròng 12 phiên liên tiếp, tạo thêm sức ép lên tâm lý thị trường trước thực trạng dòng tiền trong nước chưa đủ mạnh để duy trì đà hồi phục.
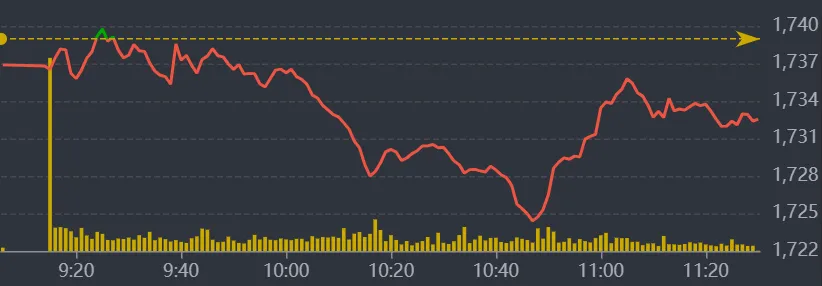
Diễn biến phiên sáng 9/10 cho thấy lực cầu bắt đáy đã xuất hiện tại một số cổ phiếu, nhưng chưa đủ cơ sở để xác nhận sự cải thiện trên diện rộng. VN-Index có thời điểm giảm 14,8 điểm, tương đương 0,85%, trước khi thu hẹp mức giảm còn 6,42 điểm vào cuối phiên sáng.
Thanh khoản khớp lệnh trên HoSE đạt khoảng 7.105 tỷ đồng, tăng gần 34% so với phiên sáng trước đó. Mức tăng này tập trung đáng kể ở SHB và HDB, với tổng giá trị giao dịch chiếm 22,4% toàn sàn. Nếu loại trừ hai cổ phiếu này, thanh khoản chỉ tăng khoảng 8,8%.
SHB phục hồi từ mức giảm gần 5% đầu phiên về tham chiếu, với giá trị giao dịch hơn 1.028 tỷ đồng. HDB có thời điểm tăng kịch trần trước khi thu hẹp mức tăng còn 2,09%. Trong khi đó, độ rộng thị trường vẫn nghiêng mạnh về phía giảm giá, với 88 mã tăng và 212 mã giảm trên HoSE. Có tới 116 cổ phiếu giảm từ 1% trở lên.
Những con số này cho thấy dòng tiền bắt đáy chưa thực sự lan tỏa. Thanh khoản tăng mạnh ở một vài mã không đồng nghĩa lực cầu đã quay lại toàn thị trường. Phần lớn cổ phiếu vẫn nằm trong vùng giá giảm, dù một số mã đã thu hẹp mức mất điểm so với đáy trong phiên.
Ở mặt tích cực, áp lực bán mạnh không xuất hiện đồng đều ở tất cả các cổ phiếu. Trong nhóm giảm từ 1% trở lên, chỉ 37 mã có giá trị giao dịch từ 10 tỷ đồng. Điều này cho thấy diễn biến suy yếu vẫn có sự phân hóa, nhưng chưa đủ để khẳng định thị trường đã tạo đáy ngắn hạn.
Về kỹ thuật, các công ty chứng khoán nhìn chung vẫn nghiêng về kịch bản điều chỉnh, dù khả năng xuất hiện một nhịp hồi phục ngắn hạn đang tăng lên khi một số chỉ báo tiến vào vùng quá bán.
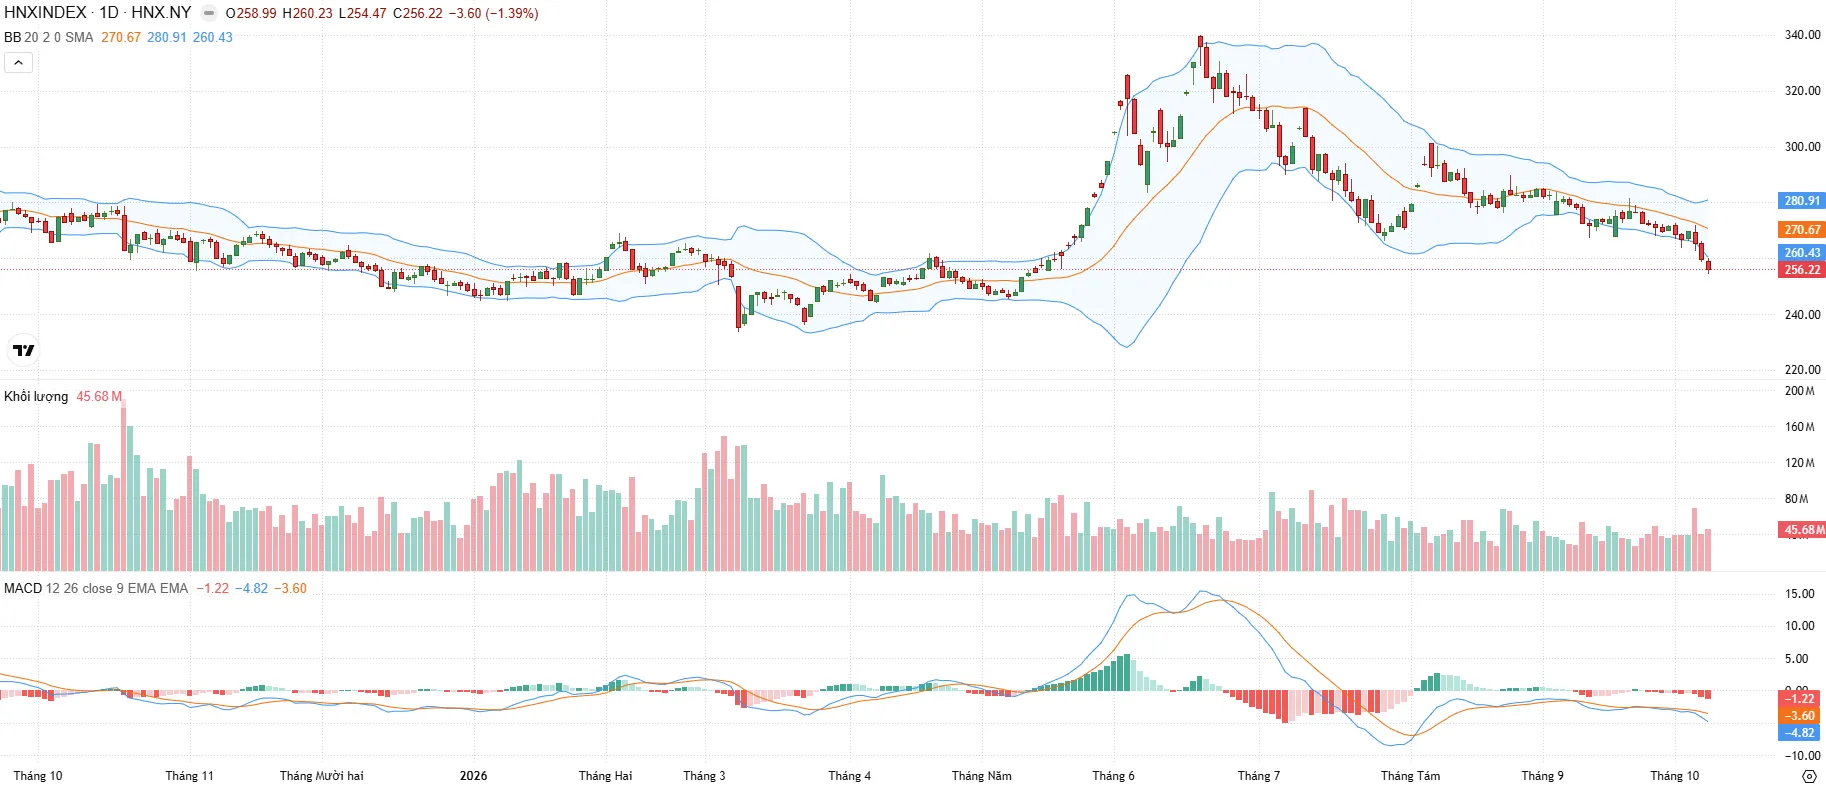
Theo Chứng khoán Tiên Phong (TPBS), VN-Index vẫn duy trì trên vùng hỗ trợ 1.715 điểm. Đây là ngưỡng cần theo dõi trong ngắn hạn, bởi nếu chỉ số giữ được khu vực này thì thị trường có thể xuất hiện nhịp phục hồi kỹ thuật. Ngược lại, trường hợp đánh mất mốc 1.715 điểm, chỉ số có thể lùi về vùng hỗ trợ tiếp theo quanh 1.660 điểm.
Một số chỉ báo như Stochastic và CCI đã đi vào vùng quá bán, làm tăng khả năng xuất hiện nhịp hồi. Tuy nhiên, các chỉ báo xu hướng Aroon và dòng tiền CMF chưa phát tín hiệu đảo chiều rõ ràng, trong khi RSI vẫn ở dưới ngưỡng 40. Do đó, nhịp hồi nếu xuất hiện trước mắt vẫn nên được xem là phản ứng kỹ thuật sau giai đoạn giảm, thay vì tín hiệu xác nhận xu hướng tăng mới.
Mặt khác, Chứng khoán ACB (ACBS) đánh giá rủi ro điều chỉnh về vùng 1.700 điểm vẫn hiện hữu. Một số chỉ báo đã cải thiện từ vùng quá bán, nhưng lực cầu cần được củng cố rõ rệt hơn trong các phiên tiếp theo để tạo cơ sở cho sự hồi phục bền vững.
Ở góc nhìn ngắn hạn hơn, VCBS cho rằng VN-Index có thể kiểm định vùng hỗ trợ 1.730 điểm. Trên đồ thị giờ, khu vực 1.730-1.750 điểm có thể xuất hiện những nhịp rung lắc nhằm kiểm tra tương quan cung - cầu. Các chỉ báo động lượng vẫn suy yếu, nên khả năng chỉ số tiếp tục dao động mạnh chưa thể loại trừ.
Như vậy, các vùng 1.700-1.730 điểm và 1.715 điểm được các đơn vị phân tích xác định theo những cách tiếp cận kỹ thuật khác nhau, nhưng cùng phản ánh một vấn đề: thị trường đang tiến gần khu vực cần lực cầu đủ mạnh để giữ nhịp. Nếu vùng hỗ trợ được bảo vệ với thanh khoản cải thiện và độ rộng thị trường tích cực hơn, khả năng hồi phục sẽ được củng cố.
Điều nhà đầu tư cần quan sát không chỉ là VN-Index có tăng trở lại hay không, mà còn là chất lượng của nhịp tăng. Một phiên hồi phục với số lượng cổ phiếu tăng giá lan rộng, thanh khoản cải thiện đồng đều và nhóm vốn hóa lớn ổn định sẽ có ý nghĩa tích cực hơn so với việc chỉ số tăng nhờ một vài mã trụ.
Cơ hội xuất hiện nhưng cần chọn lọc cổ phiếu
Trong bối cảnh thị trường còn nhiều bất định, chiến lược giao dịch cần phân biệt giữa nhà đầu tư ngắn hạn và người có tầm nhìn trung, dài hạn.
Với nhà đầu tư ngắn hạn, Chứng khoán ASEAN (ASEANSC) khuyến nghị ưu tiên quản trị rủi ro, tận dụng các nhịp hồi kỹ thuật để cơ cấu danh mục và hạ tỷ trọng khi cần thiết. Việc sử dụng đòn bẩy nên được hạn chế cho đến khi thị trường xuất hiện tín hiệu tạo đáy rõ ràng, đi kèm thanh khoản tích cực.
Chứng khoán Yuanta Việt Nam cũng cho rằng động lượng giảm vẫn lớn do lực cầu chưa đủ sức hấp thụ áp lực bán. Nhà đầu tư ngắn hạn chỉ nên cân nhắc giải ngân khi lực cầu ổn định trở lại quanh vùng hỗ trợ. Nếu các ngưỡng này bị xuyên thủng, việc chờ đợi mặt bằng giá thấp hơn có thể giúp giảm rủi ro mua sớm trong xu hướng giảm.
Một số nhóm ngành như dầu khí, bán lẻ, cao su và tiêu dùng vẫn có thể thu hút dòng tiền riêng. Tuy nhiên, sự phân hóa giữa các cổ phiếu trong cùng nhóm ngành đòi hỏi nhà đầu tư theo dõi diễn biến giá, thanh khoản và khả năng giữ các vùng hỗ trợ của từng mã, chứ không mua đuổi chỉ vì nhóm ngành đang tăng.
Đối với nhà đầu tư trung và dài hạn, những đợt điều chỉnh có thể mở ra cơ hội tích lũy cổ phiếu có nền tảng cơ bản tốt ở mức định giá phù hợp. Dù vậy, giải ngân từng phần sẽ giúp chủ động hơn nếu thị trường tiếp tục giảm và các vùng hỗ trợ hiện tại không được giữ vững.
Triển vọng cơ bản của doanh nghiệp cũng là yếu tố cần được cân nhắc bên cạnh diễn biến chỉ số. Theo các dữ liệu phân tích được cung cấp, VinaCapital dự báo lợi nhuận trên mỗi cổ phiếu của doanh nghiệp niêm yết tăng khoảng 25% trong năm 2026, trong khi kết quả kinh doanh nửa đầu năm ghi nhận lợi nhuận sau thuế tăng 48% so với cùng kỳ.
Khoảng cách giữa nền tảng doanh nghiệp và diễn biến cổ phiếu vẫn có thể tạo ra cơ hội cho nhà đầu tư có tầm nhìn dài hạn. Dù vậy, định giá thấp chưa chắc mọi cổ phiếu đều hấp dẫn. Khả năng tạo lợi nhuận hay chất lượng tài chính vẫn cần được xem xét kỹ trước khi đưa ra quyết định.
Bên cạnh đó, lãi suất và dòng vốn quốc tế tiếp tục là những biến số ảnh hưởng đến thị trường trong những tháng cuối năm. Việc Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026 sẽ là yếu tố hỗ trợ triển vọng dài hạn. Dẫu vậy, kỳ vọng nâng hạng chưa đủ để đảo chiều dòng vốn ngoại trong ngắn hạn, khi nhà đầu tư quốc tế vẫn cân nhắc tương quan lợi suất và rủi ro giữa các thị trường.
Nhìn chung, thị trường chứng khoán tuần 5-9/10 vẫn đối mặt với áp lực điều chỉnh, cùng tín hiệu bắt đáy chưa đủ thuyết phục. VN-Index có thể xuất hiện nhịp hồi kỹ thuật nếu giữ được các vùng hỗ trợ gần, nhưng xu hướng chỉ thực sự cải thiện khi lực cầu lan tỏa, thanh khoản được củng cố và nhóm cổ phiếu dẫn dắt ổn định trở lại.
Trong giai đoạn này, nhà đầu tư nên đặt quản trị rủi ro lên hàng đầu, tránh mua đuổi những cổ phiếu tăng nóng và hạn chế sử dụng đòn bẩy. Cơ hội vẫn có thể xuất hiện ở những doanh nghiệp có nền tảng tốt, nhưng việc giải ngân cần dựa trên tín hiệu thị trường và chất lượng từng cổ phiếu, hơn là chỉ kỳ vọng VN-Index sẽ sớm phục hồi.
- Nhận định chứng khoán tuần (28/9-2/10): Dòng tiền chưa trở lại, VN-Index đối mặt vùng hỗ trợ 1.700 điểm
- Nhận định chứng khoán tuần (21-25/9): Nâng hạng nhưng dòng tiền chưa theo kịp kỳ vọng
- Nhận định chứng khoán tuần (14-18/9): VN-Index áp sát 1.840 điểm, chờ phiên đầu tiên sau nâng hạng FTSE