Tìm kiếm

Cổ phiếu khoáng sản bứt phá: Dòng tiền đầu cơ hay câu chuyện dài hạn?
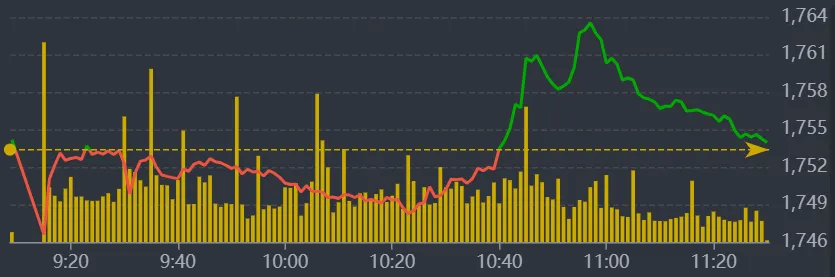
Sáng 8/10, diễn biến trên HoSE tiếp tục cho thấy sự thận trọng của dòng tiền. VN-Index phần lớn thời gian dao động trong biên độ hẹp, có lúc giảm hơn 7 điểm và có thời điểm tăng khoảng 11 điểm, trước khi kết phiên sáng gần như đi ngang, tăng 0,57 điểm lên quanh 1.751 điểm.
Sự giằng co chủ yếu đến từ nhóm vốn hóa lớn khi các cổ phiếu trụ chưa tạo được xu hướng rõ ràng. Trong nhóm 10 doanh nghiệp có vốn hóa lớn nhất, GAS là điểm sáng khi tăng 2,93%, trong khi CTG giảm 0,84%. Rổ VN30 cũng gần như cân bằng với 13 mã tăng và 15 mã giảm. GAS, SSB và FPT là ba cổ phiếu tăng mạnh nhất, trong khi TCX, SSI và MWG nằm ở phía ngược lại.
Khi nhóm vốn hóa lớn thiếu động lực dẫn dắt, những cổ phiếu có câu chuyện riêng, đặc biệt là nhóm vừa và nhỏ dễ trở thành điểm đến của dòng tiền ngắn hạn.
Khoáng sản là một trong những nhóm thể hiện rõ nhất xu hướng này. KSV tiếp tục tăng kịch biên độ 10% trong phiên sáng 8/10, lên 133.100 đồng/cổ phiếu và rơi vào trạng thái trắng bên bán. Hơn 101.000 cổ phiếu được đặt mua ở vùng giá trần, trong khi khối lượng khớp lệnh giữa phiên đạt hơn 78.000 đơn vị.
Thêm vào đó, HGM tăng 10% lên 116.600 đồng/cổ phiếu, còn BKC tăng 10% lên 16.500 đồng/cổ phiếu. Trên UPCoM, KCB tăng hơn 13%, còn MTA tăng 15%. MSR của Masan High-Tech Materials tăng khoảng 7,6%, tiếp tục thiết lập vùng giá cao mới.
Khoáng sản trở thành mắt xích mới trong chuỗi cung ứng
Trong suốt nhiều năm, khoáng sản Việt Nam thường được nhìn nhận dưới góc độ một ngành khai thác tài nguyên với giá trị gia tăng chưa cao. Việc khai thác và xuất khẩu nguyên liệu thô trong khi năng lực chế biến sâu còn hạn chế, khiến phần giá trị lớn hơn của chuỗi sản xuất nằm ngoài biên giới.
Nhìn vào diễn biến thực tế hiện nay, có lẽ nhận định này đang dần thay đổi. Định hướng quản lý khoáng sản những năm gần đây ngày càng nhấn mạnh việc gắn khai thác với chế biến, hạn chế xuất khẩu tài nguyên ở dạng thô và nâng tỷ lệ giá trị gia tăng trong nước. Với đất hiếm, vonfram và một số kim loại quan trọng, câu chuyện còn gắn với yêu cầu bảo đảm nguồn cung cho các ngành công nghệ cao.
Đây là điểm khiến khoáng sản trở nên khác biệt so với một nhóm hàng hóa thông thường. Trước nay, Vonfram được sử dụng trong nhiều lĩnh vực công nghiệp có yêu cầu kỹ thuật cao; đất hiếm liên quan tới nam châm vĩnh cửu, điện tử, xe điện và nhiều ứng dụng công nghệ; trong khi đồng, kẽm và các kim loại màu giữ vai trò quan trọng trong điện, xây dựng và công nghiệp chế tạo.
Khi các quốc gia ngày càng quan tâm đến việc đa dạng hóa nguồn cung nguyên liệu chiến lược, những doanh nghiệp sở hữu mỏ, giấy phép khai thác, hệ thống tuyển quặng và đặc biệt là năng lực tinh luyện có thể sở hữu lợi thế lớn hơn so với doanh nghiệp chỉ khai thác và bán quặng.
Việt Nam cũng đang nhận được sự quan tâm từ Nhật Bản, Australia, Mỹ và các đối tác muốn đa dạng hóa chuỗi cung ứng khoáng sản. Tuy nhiên, quá trình này không thể diễn ra trong một vài quý.
Theo đánh giá của Chứng khoán Yuanta Việt Nam, việc cơ quan quản lý kiểm soát chặt hơn hoạt động khai thác khoáng sản, nhất là đối với khu vực tư nhân, có thể gây áp lực trong ngắn hạn nhưng đồng thời thúc đẩy ngành vận hành minh bạch hơn, giảm rủi ro pháp lý và tuân thủ đối với các doanh nghiệp niêm yết.
Trong nhóm cổ phiếu khoáng sản đang được theo dõi sát sao, MSR là trường hợp thể hiện rõ nhất sự thay đổi trong cách định giá một doanh nghiệp tài nguyên.
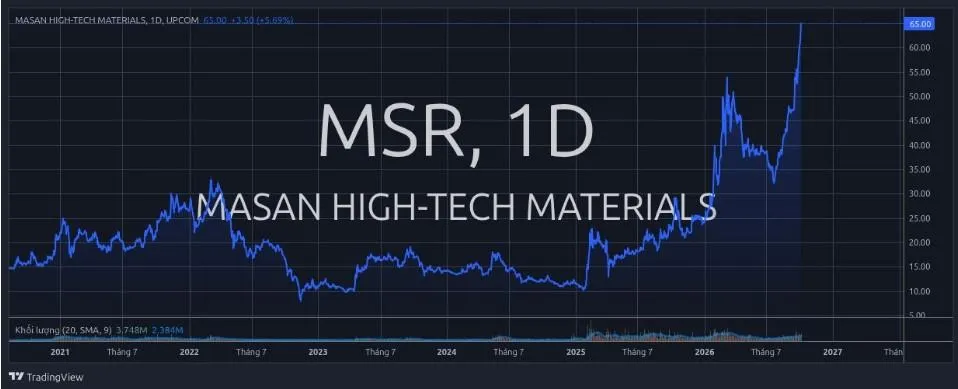
Masan High-Tech Materials sở hữu mỏ Núi Pháo và hệ thống chế biến, tinh luyện vonfram tại Việt Nam. Đây là tài sản có ý nghĩa không chỉ ở trữ lượng mà còn ở khả năng tham gia vào những công đoạn có giá trị gia tăng cao hơn. Với thị giá MSR đã tăng mạnh trong thời gian gần đây, chỉ trong khoảng ba tháng, cổ phiếu này tăng khoảng 80%, đưa vốn hóa doanh nghiệp vượt 71.000 tỷ đồng và lên vùng cao nhất lịch sử.
Chất xúc tác nổi bật đến từ cuối tháng 9 khi Elmet Group của Mỹ hoàn tất việc mua 4,99% cổ phần Masan High-Tech Materials với giá trị khoảng 124,75 triệu USD. Hơn hết, thương vụ không chỉ dừng ở việc một đối tác chiến lược mua cổ phần. Hai bên ký thỏa thuận hợp tác dài hạn hơn 8 năm, với sản lượng cam kết khoảng 1.250 tấn WO₃ quy đổi mỗi năm.
Elmet cũng đánh giá cao việc MSR sở hữu mỏ Núi Pháo cùng hệ thống tinh luyện tích hợp tại Việt Nam, qua đó có vị trí ở cả phần thượng nguồn và trung nguồn trong chuỗi cung ứng vonfram.
Nếu quan hệ hợp tác này được triển khai đúng kế hoạch, giá trị của MSR sẽ không chỉ phụ thuộc vào việc giá vonfram tăng hay giảm. Doanh nghiệp còn có cơ hội mở rộng công suất tinh luyện, phát triển các sản phẩm vonfram mới và kết nối nguồn nguyên liệu với chuỗi sản xuất công nghệ cao tại Mỹ.
Theo dự báo trước đó của Chứng khoán BIDV (BSC), doanh thu MSR năm 2026 có thể đạt gần 31.000 tỷ đồng, tăng mạnh so với năm trước, trong khi lợi nhuận sau thuế được kỳ vọng cải thiện đáng kể nhờ giá APT ở mức cao và hiệu suất tinh luyện được cải thiện. Tuy nhiên, nhà đầu tư cũng cần nhớ rằng MSR từng là doanh nghiệp có hiệu quả kinh doanh biến động mạnh. Vì vậy, mức tăng của cổ phiếu trong thời gian ngắn đang phản ánh một phần đáng kể kỳ vọng tương lai.
Nếu MSR đại diện cho câu chuyện khoáng sản công nghệ cao, thì KSV lại nổi bật nhờ nền tảng tài chính và khả năng tạo dòng tiền.
Tổng Công ty Khoáng sản TKV là doanh nghiệp chủ lực trong lĩnh vực khai thác, tuyển quặng, luyện kim và chế biến khoáng sản của Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam. Các sản phẩm chính của doanh nghiệp bao gồm đồng tấm, kẽm thỏi, vàng, bạc cùng nhiều kim loại màu khác. KSV cũng quản lý những tài sản quan trọng như mỏ đồng Sin Quyền, Nhà máy tuyển đồng Sin Quyền và Nhà máy luyện đồng Lào Cai. Kết quả kinh doanh những năm gần đây cho thấy KSV đang hưởng lợi rõ rệt từ mặt bằng giá kim loại thuận lợi.
Năm 2025, doanh thu hợp nhất của Vimico đạt 14.636 tỷ đồng, vượt 15,9% kế hoạch. Lợi nhuận sau thuế đạt 2.454 tỷ đồng, cao hơn 2,5 lần mục tiêu được Đại hội đồng cổ đông thông qua. Đà tăng tiếp tục trong nửa đầu năm 2026. Doanh thu đạt 9.890 tỷ đồng, tăng 41,6% so với cùng kỳ; lợi nhuận sau thuế vượt 2.426 tỷ đồng, gấp hơn ba lần cùng kỳ năm trước và gần tương đương kết quả cả năm 2025. Nền tảng lợi nhuận này cũng cho phép KSV duy trì chính sách cổ tức khả quan.
Trong ngày 26/10 tới, Vimico dự kiến chốt danh sách cổ đông nhận tạm ứng cổ tức năm 2026 bằng tiền với tỷ lệ 30%, tương đương 3.000 đồng/cổ phiếu. Với gần 300 triệu cổ phiếu đang lưu hành, số tiền doanh nghiệp dự kiến chi ra khoảng 900 tỷ đồng. Ngoài ra, TKV đang sở hữu khoảng 98,06% vốn KSV, đồng nghĩa tập đoàn có thể nhận khoảng 882,5 tỷ đồng từ đợt cổ tức này.
Đáng chú ý, đây không phải lần đầu KSV chi trả cổ tức ở mức cao. Trước đó, doanh nghiệp đã chốt quyền trả cổ tức năm 2025 bằng tiền với tỷ lệ 40,5%, bên cạnh đó phát hành thêm cổ phiếu để trả cổ tức theo tỷ lệ 2:1.
Với nhà đầu tư, cổ tức không phải yếu tố đủ để tạo nên một chu kỳ tăng giá dài hạn. Nhưng trong bối cảnh nhóm khoáng sản đang được định giá lại, khả năng tạo lợi nhuận và phân phối tiền mặt giúp KSV có điểm tựa khác biệt so với những cổ phiếu chỉ tăng nhờ kỳ vọng.
Bên cạnh KSV và MSR, nhóm khoáng sản còn có nhiều cái tên được dòng tiền chú ý như HGM, BKC, KCB và MTA.
HGM tăng kịch trần trong phiên 7/10, đưa thị giá lên 116.600 đồng/cổ phiếu. BKC cũng tăng hết biên độ lên 16.500 đồng/cổ phiếu. Còn KCB và MTA trên UPCoM cũng lần lượt tăng mạnh, trong đó MTA tăng hết biên độ 15%.
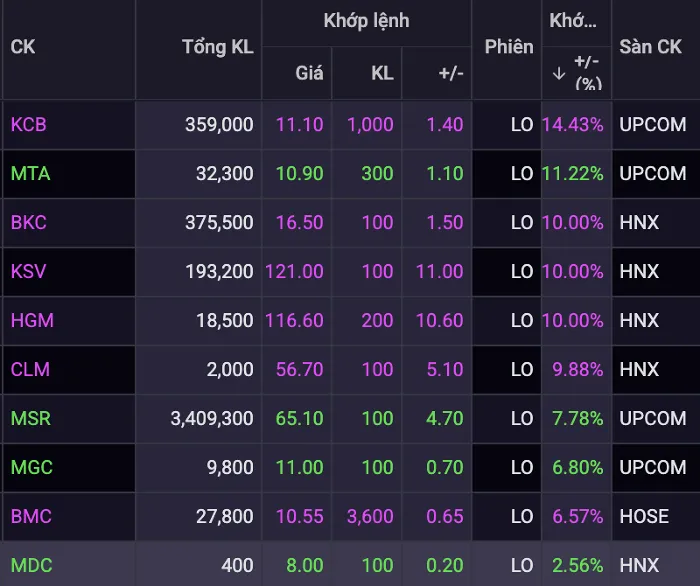
Điểm chung của nhóm này là quy mô và thanh khoản trên thị trường không lớn. Chính đặc điểm đó khiến giá cổ phiếu có thể biến động mạnh khi lượng cung bán ra hạn chế và dòng tiền cùng lúc tập trung vào một nhóm ngành.
Trong phiên 7/10, tình trạng "trắng bên bán" xuất hiện tại một số mã như KCB, BKC và KSV. Trong khi đó, lượng cổ phiếu chờ mua ở mức hàng chục nghìn tới hàng trăm nghìn đơn vị. Đây là tín hiệu cho thấy cầu đang rất mạnh, nhưng đồng thời cũng là cảnh báo về rủi ro thanh khoản. Một cổ phiếu tăng trần với vài chục nghìn cổ phiếu khớp lệnh không thể được đánh giá giống một cổ phiếu tăng giá với hàng triệu đơn vị giao dịch. Khi tâm lý thay đổi, chính thanh khoản thấp có thể khiến nhà đầu tư khó thoát vị thế.
MSR là trường hợp khác biệt khi ghi nhận hơn 3,4 triệu cổ phiếu được giao dịch trong phiên. Dù vậy, ngay cả với một cổ phiếu có thanh khoản tốt hơn, việc thị giá tăng khoảng 80% chỉ trong ba tháng cũng khiến biên độ rủi ro của người mua mới trở nên lớn hơn.
Nhà đầu tư nên làm gì khi khoáng sản "dậy sóng"?
Điểm đáng chú ý nhất của phiên giao dịch gần đây không nằm ở việc một loạt cổ phiếu khoáng sản tăng trần, mà ở việc nhóm ngành này tăng mạnh ngay khi thị trường chung suy yếu.
Tại phiên 7/10, VN-Index đóng cửa ở 1.753,39 điểm, giảm 5,69 điểm. Giá trị giao dịch toàn thị trường thấp hơn phiên trước, trong khi khối ngoại bán ròng khoảng 934 tỷ đồng. Các nhóm khác như ngân hàng, chứng khoán và bất động sản không tạo được lực đỡ đáng kể. Trong nhóm VN30, có 19/30 cổ phiếu giảm giá. Dòng tiền vì vậy có xu hướng tìm đến những câu chuyện riêng biệt và khoáng sản là một trong số đó.
Một phiên tăng trần chưa đủ để xác nhận xu hướng dài hạn. Đặc biệt, phần lớn cổ phiếu khoáng sản có thanh khoản thấp và quy mô vốn hóa không đủ lớn để tác động đáng kể tới VN-Index.
Với nhà đầu tư ngắn hạn, yếu tố quan trọng nhất là quản trị rủi ro. Việc mua đuổi một cổ phiếu đã tăng nhiều phiên, đặc biệt khi cổ phiếu thường xuyên trắng bên bán hoặc có thanh khoản thấp có thể khiến biên độ rủi ro lớn hơn đáng kể.
Với nhà đầu tư trung và dài hạn, cách tiếp cận phù hợp hơn là nhìn vào chất lượng tài sản và khả năng chuyển tài nguyên thành dòng tiền.
Những yếu tố như loại khoáng sản doanh nghiệp sở hữu, trữ lượng và thời gian khai thác, cơ cấu tài chính,... đều có thể tác động trực tiếp đến khả năng tạo lợi nhuận. Bên cạnh đó, cũng cần phân biệt phần lợi nhuận đến từ hoạt động kinh doanh cốt lõi với những yếu tố mang tính nhất thời.
Với KSV, triển vọng lợi nhuận, diễn biến giá các kim loại màu cùng khả năng duy trì chính sách cổ tức là những yếu tố đáng lưu tâm. Mặt khác, câu chuyện của MSR gắn chặt hơn với giá vonfram, hiệu suất vận hành tại Núi Pháo, khả năng cải thiện biên lợi nhuận và tiến độ hợp tác dài hạn với Elmet.
Ở nhóm HGM, BKC, KCB, MTA và các doanh nghiệp có quy mô nhỏ hơn, yếu tố thanh khoản và mức độ biến động của thị giá cần được cân nhắc kỹ hơn. Khi dòng tiền tập trung vào một nhóm cổ phiếu có lượng cổ phiếu lưu hành và giao dịch không lớn, giá có thể tăng rất nhanh nhưng cũng dễ đảo chiều khi tâm lý thị trường thay đổi.
Vì vậy, đà tăng của cổ phiếu khoáng sản chưa thể suy ra cùng với sự cải thiện tương ứng về chất lượng doanh nghiệp. Sự khác biệt về tài nguyên, chế biến và hiệu quả kinh doanh sẽ quyết định doanh nghiệp nào thực sự có khả năng hưởng lợi từ chu kỳ khoáng sản trong dài hạn.
Nhìn chung, thế giới đang bước vào giai đoạn cạnh tranh nguồn cung đối với nhiều khoáng sản quan trọng. Các ngành như bán dẫn, năng lượng, hàng không vũ trụ,... đều cần những nguyên liệu có tính chiến lược.
Trong bối cảnh đó, Việt Nam có lợi thế nhất định về nguồn tài nguyên và vị trí địa lý, đồng thời đang nhận được sự quan tâm từ nhiều đối tác quốc tế muốn đa dạng hóa chuỗi cung ứng. Tuy nhiên, để chuyển lợi thế tài nguyên thành lợi thế kinh tế cần nhiều hơn một mỏ quặng. Điều quyết định là khả năng khai thác bền vững, chế biến sâu, vốn đầu tư và khả năng kết nối với các khách hàng công nghiệp lớn.
Định hướng hạn chế xuất khẩu khoáng sản thô cũng có thể khiến cuộc chơi thay đổi. Những doanh nghiệp chỉ phụ thuộc vào việc bán nguyên liệu có thể chịu áp lực, trong khi các doanh nghiệp sở hữu chuỗi sản xuất sâu hơn có cơ hội giữ lại phần giá trị lớn hơn. Đó là lý do câu chuyện khoáng sản hiện nay phức tạp hơn những nhịp tăng giá cổ phiếu đơn thuần.
Vì vậy, nếu dòng tiền tiếp tục quay lại nhóm khoáng sản, sự phân hóa nhiều khả năng sẽ xuất hiện ngày càng rõ. Chu kỳ tăng giá cổ phiếu có thể bắt đầu từ tâm lý thị trường, nhưng để trở thành một chu kỳ tăng giá bền vững, doanh nghiệp vẫn phải chứng minh được bằng những lợi nhuận, dòng tiền và khả năng nâng giá trị tài nguyên.
- Việt Nam định hình vị trí chiến lược trong ngành công nghiệp bán dẫn toàn cầu - Hoàng loạt “đại bàng” xây tổ và Top doanh nghiệp nào sẽ “dậy sóng” trên thị trường chứng khoán?
- Bộ Khoa học và Công nghệ công bố 5 dự án hợp tác nghiên cứu chip bán dẫn Việt Nam - Nhật Bản
- Samsung Innovation Campus 2026: Bước tiến đào tạo 50.000 kỹ sư bán dẫn tại Việt Nam